
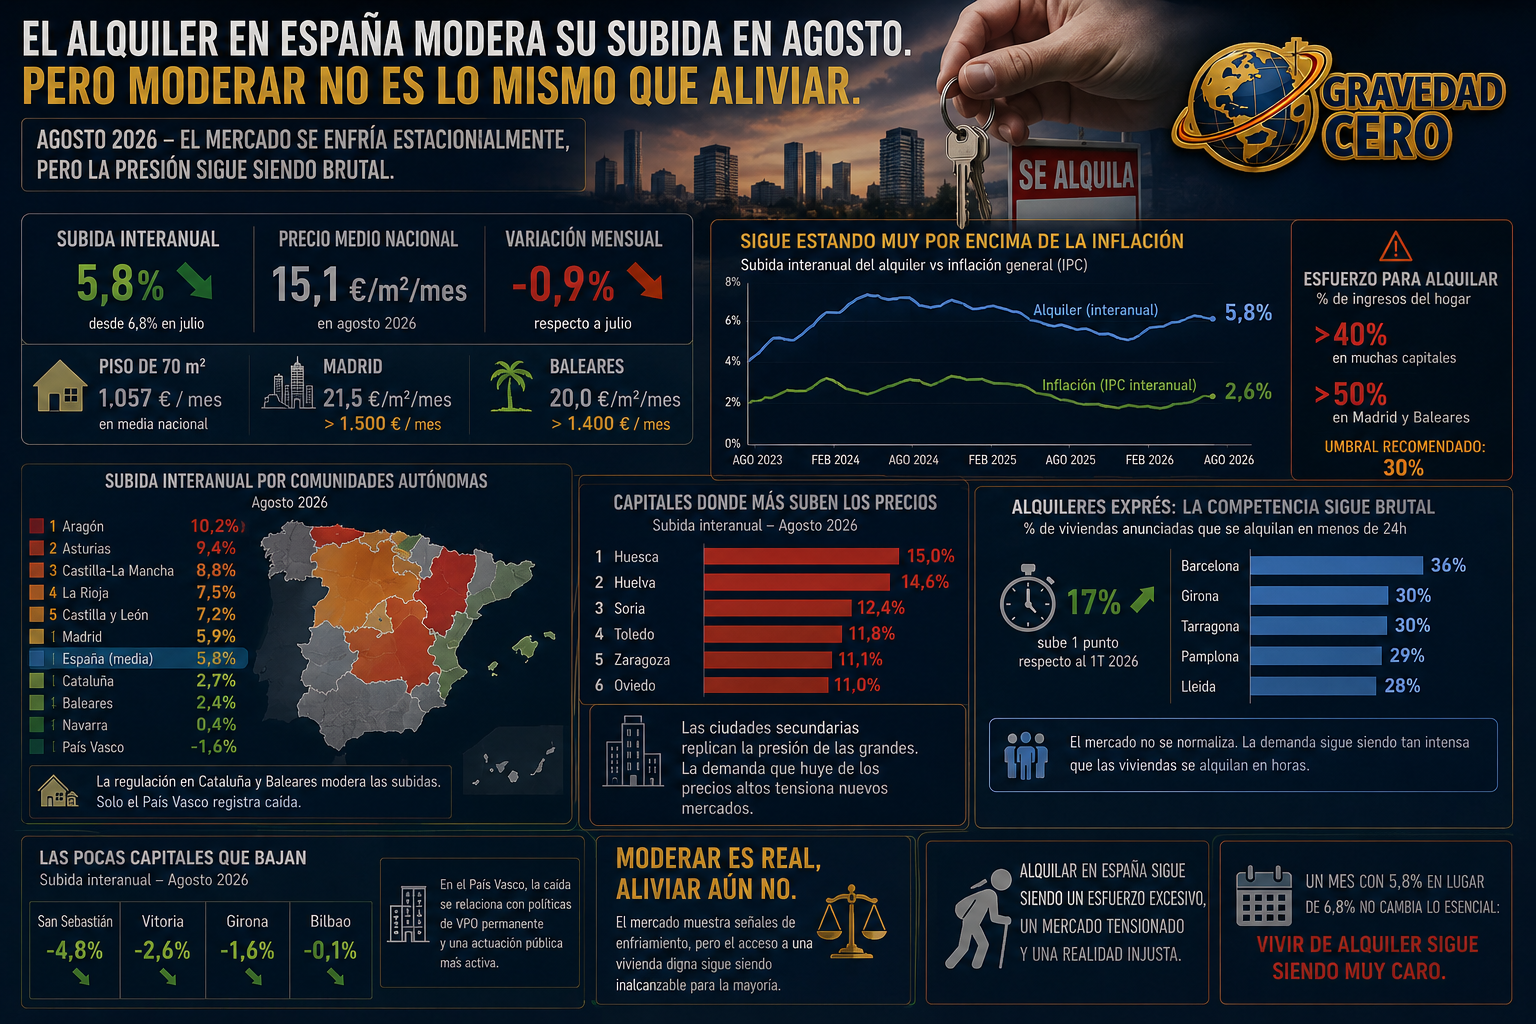
El precio del alquiler cerró agosto de 2026 con una subida interanual del 5,8%, situándose en 15,1 euros por metro cuadrado al mes. El dato baja desde el 6,8% de julio y es el más moderado de los últimos meses. En términos mensuales, el precio cayó un 0,9% respecto a julio. El mercado, por primera vez en mucho tiempo, da señales de enfriamiento estacional. Y conviene leer bien qué significa eso antes de sacar conclusiones precipitadas.
La primera lectura: el 5,8% interanual sigue siendo el doble de la inflación general. El metro cuadrado a 15,1 euros al mes en media nacional significa que un piso de 70 metros cuadrados cuesta 1.057 euros al mes de alquiler. En Madrid, donde el metro cuadrado alcanza los 21,5 euros, ese mismo piso supera los 1.500 euros. En Baleares, los 20 euros por metro cuadrado llevan a cifras similares. El enfriamiento estadístico no se traduce en alivio real para quien busca alquiler en las grandes ciudades.
El mapa por comunidades autónomas revela otra paradoja que viene repitiéndose: las mayores subidas ya no están en los mercados más tensionados sino en los que históricamente eran refugio de precio. Aragón lidera con un 10,2% interanual, seguida de Asturias con un 9,4%, Castilla-La Mancha con un 8,8%, La Rioja con un 7,5% y Castilla y León con un 7,2%. La Comunidad de Madrid sube un 5,9%, por encima de la media nacional pero lejos del liderato de hace dos años. Cataluña, con regulación de zonas tensionadas, sube solo un 2,7%. Baleares, un 2,4%. Navarra, un 0,4%. La única excepción regional a la subida es el País Vasco, que baja un 1,6%.
Por capitales, el dato más revelador no es Madrid o Barcelona sino las ciudades secundarias que están encabezando los incrementos. Huesca sube un 15%, Huelva un 14,6%, Soria un 12,4%, Toledo un 11,8%, Zaragoza un 11,1%, Oviedo un 11%. Ciudades que hasta hace pocos años nadie miraba en el mercado del alquiler están replicando las dinámicas de presión que hace cinco años eran exclusivas de las grandes capitales. El comprador y el inquilino que huye del precio de Madrid o Barcelona lleva su presión a mercados que no tenían la oferta ni las infraestructuras para absorberla.
El fenómeno de los alquileres exprés, contratos que se cierran en menos de 24 horas, ha crecido un punto hasta el 17% de las viviendas anunciadas en idealista en el segundo trimestre. En Barcelona alcanza el 36%. En Girona y Tarragona, el 30%. En Pamplona, el 29%. En Lleida, el 28%. Estos datos no hablan de un mercado que se normaliza. Hablan de un mercado donde la demanda sigue siendo tan intensa que la competencia entre inquilinos se resuelve en horas.
Solo cuatro capitales registraron bajadas interanuales: San Sebastián con un 4,8% menos, Vitoria con un 2,6%, Girona con un 1,6% y Bilbao con un 0,1%. Y en el caso del País Vasco, la caída está directamente relacionada con el modelo de VPO permanente que Vitoria ha desarrollado y con una política de vivienda más activa que la media nacional. No es el mercado el que ha corregido. Es la política la que ha actuado.
La moderación de agosto es real pero insuficiente. El esfuerzo para alquilar una vivienda supera en muchas capitales el 40% de los ingresos del hogar. En Madrid y Baleares supera el 50%. El umbral que los organismos internacionales consideran razonable es el 30%. España lleva años por encima. Y un mes con subida del 5,8% en vez del 6,8% no cambia esa realidad.