
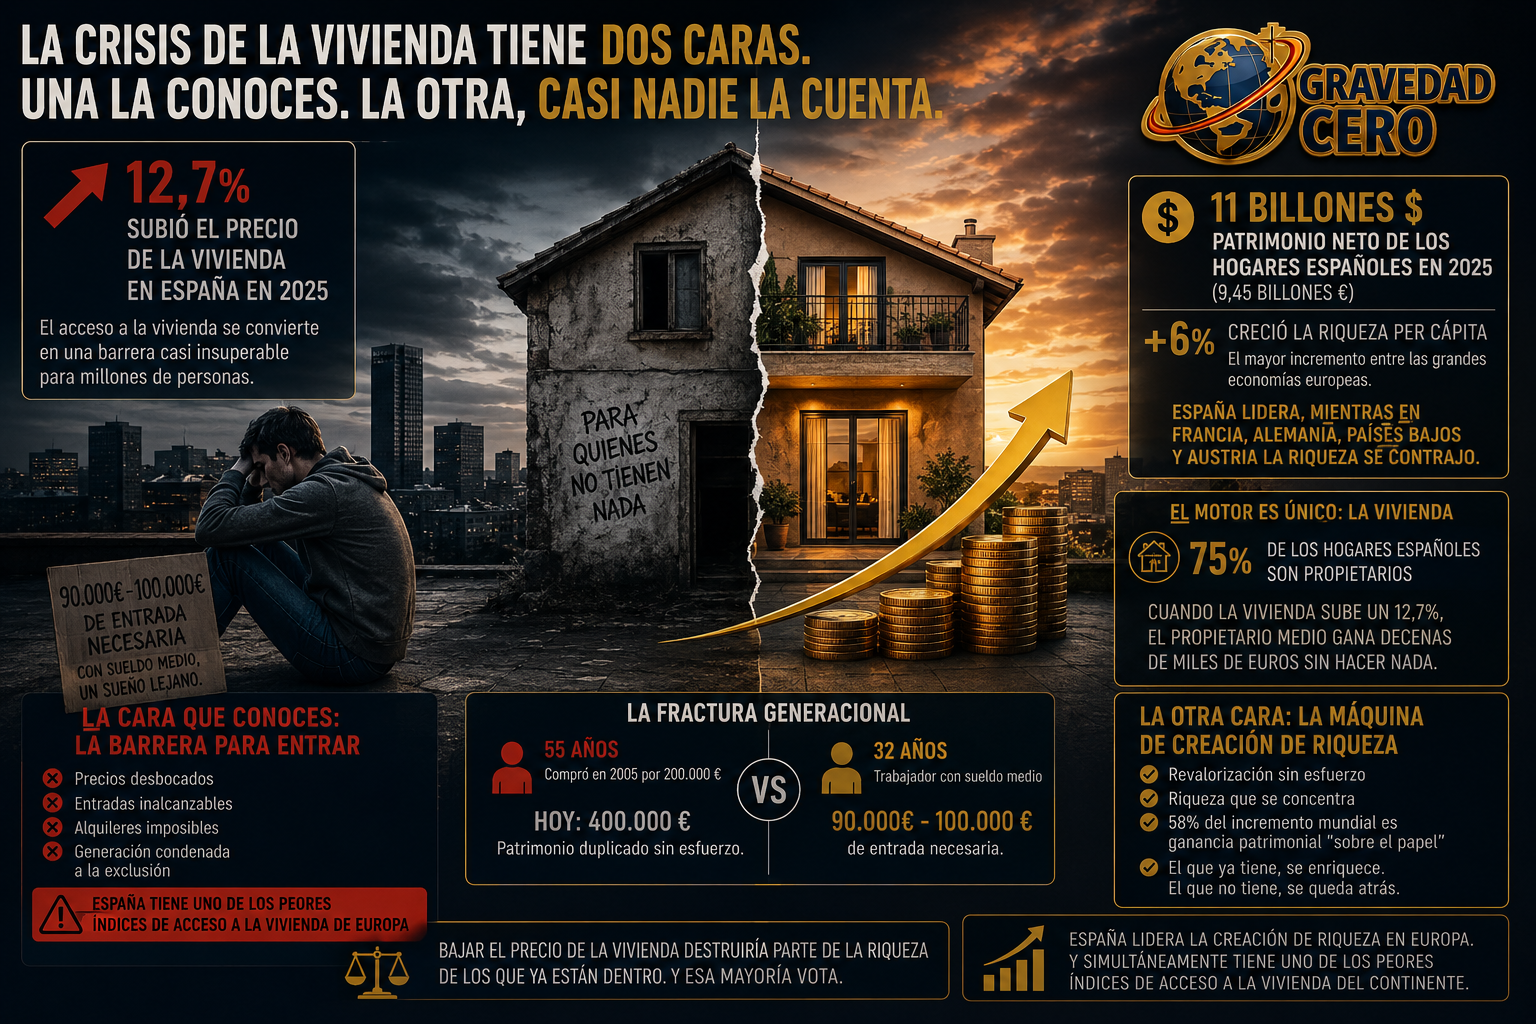
El precio de la vivienda subió un 12,7% en España en 2025. Ese dato ocupa portadas, genera debates políticos y alimenta la indignación de quienes no pueden comprar. Es justo. Es un problema real y estructural. Pero hay otra cara del mismo fenómeno que el debate público casi nunca menciona: mientras la vivienda se convierte en una barrera insuperable para quien quiere entrar al mercado, para quien ya está dentro se ha convertido en la mayor máquina de creación de riqueza de Europa.
El informe del McKinsey Global Institute publicado en 2026 lo confirma con datos: el patrimonio neto de los hogares españoles alcanzó los 11 billones de dólares, equivalentes a 9,45 billones de euros, en 2025. La riqueza per cápita creció un 6% en términos nominales, el mayor incremento entre las grandes economías europeas. En Francia, Alemania, Países Bajos y Austria, la riqueza de los hogares se contrajo. España, junto con Polonia, Irlanda y Suecia, lideró el crecimiento patrimonial en Europa.
El motor es único: la vivienda. España es uno de los países con mayor tasa de propiedad residencial de la Unión Europea, con cerca del 75% de los hogares en régimen de propiedad. Cuando el precio de la vivienda sube un 12,7% en un año, el propietario medio ve incrementarse su patrimonio en decenas de miles de euros sin hacer nada. Sin trabajar más, sin ahorrar más, sin asumir más riesgo. Simplemente por tener escriturado un inmueble.
El problema es que esa creación de riqueza no es homogénea ni redistributiva. Es profundamente concentrada. El 58% del incremento de la riqueza mundial recogido por McKinsey corresponde a ganancias patrimoniales sobre el papel, derivadas de la revalorización de activos por encima de la inflación. No es riqueza productiva generada por innovación, trabajo o inversión. Es riqueza contable que existe mientras los precios suben y que puede evaporarse si el ciclo se invierte.
Y aquí está la fractura generacional que los datos de riqueza agregada ocultan. El hogar propietario de 55 años que compró su piso en 2005 por 200.000 euros y hoy lo ve valorado en 400.000 ha visto duplicarse su patrimonio sin esfuerzo adicional. El trabajador de 32 años con sueldo medio que intenta acceder a ese mismo mercado necesita reunir entre 90.000 y 100.000 euros de entrada antes de poder sentarse con el banco. La riqueza se acumula en quienes ya tienen activos. Los que no tienen activos no participan de esa creación de valor. La brecha se amplía.
La paradoja es estructural y no tiene solución sencilla. Bajar el precio de la vivienda, que es lo que necesitan los que quieren entrar, destruiría parte de la riqueza de los que ya están dentro. Un mercado donde el 75% de los hogares son propietarios es un mercado donde la mayoría tiene incentivos para que los precios suban o se mantengan. Y esa mayoría vota.
España lidera la creación de riqueza en Europa. Y simultáneamente tiene uno de los peores índices de acceso a la vivienda del continente. No es una coincidencia. Es la misma foto tomada desde dos ángulos distintos.