
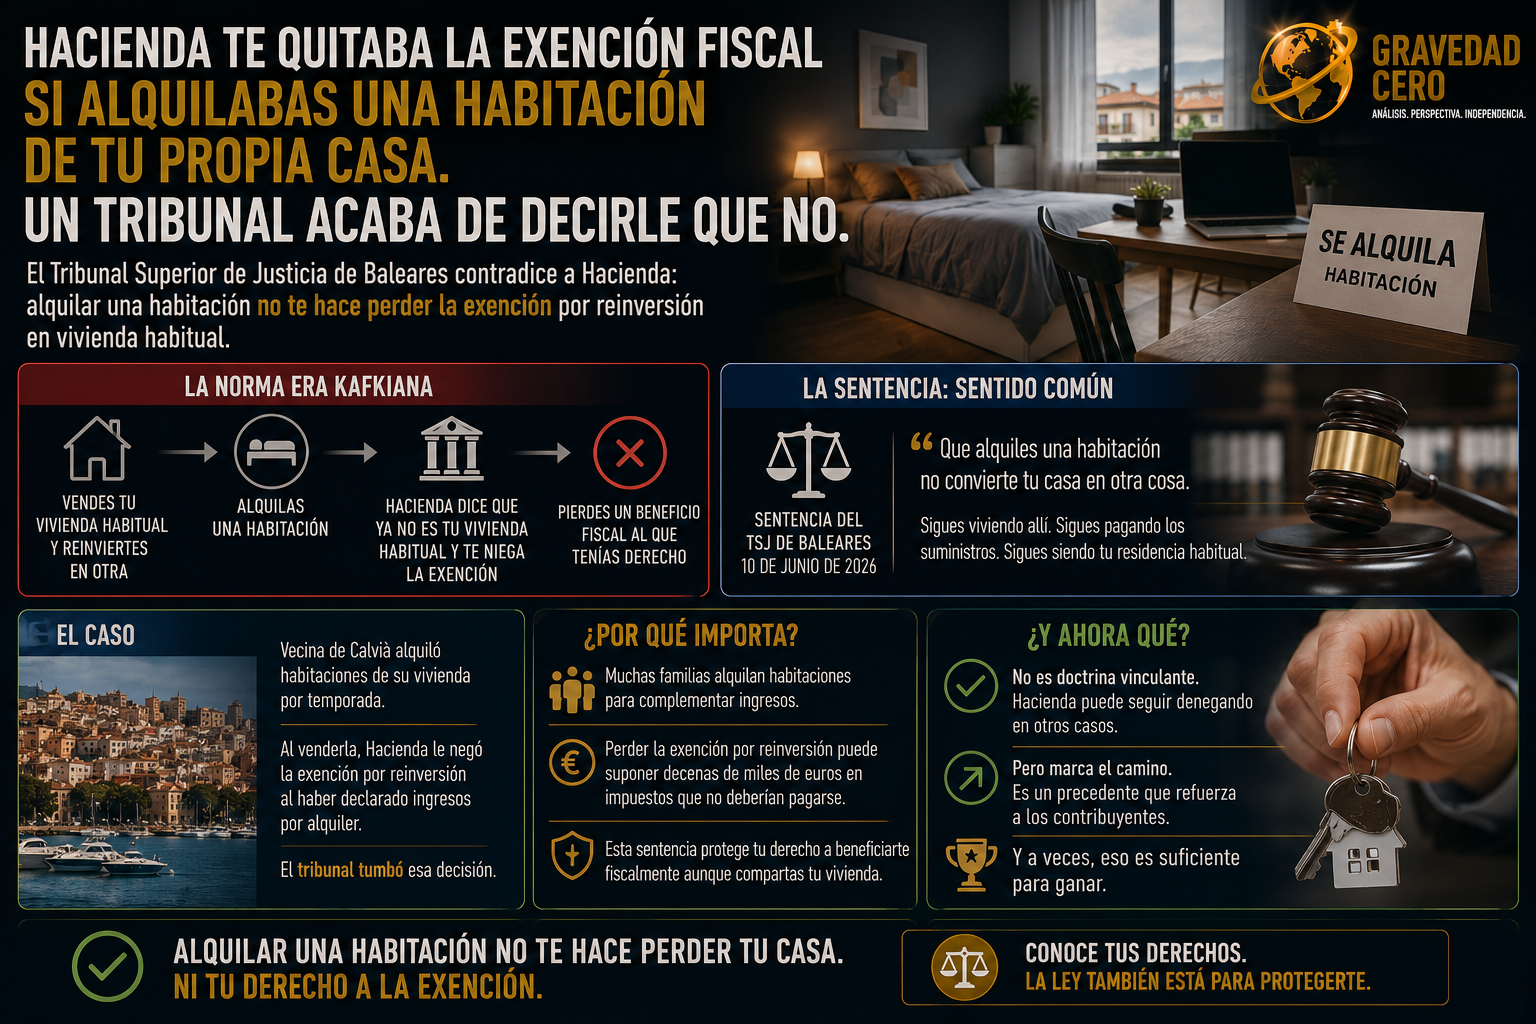
La norma era kafkiana. Si vendías tu vivienda habitual y reinvertías el dinero en otra, podías ahorrarte pagar IRPF por la ganancia. Pero si mientras tanto habías alquilado una habitación, Hacienda consideraba que ya no era tu vivienda habitual. Y te denegaba la exención.
El criterio de la Dirección General de Tributos era claro: el alquiler de la vivienda habitual no es compatible con su uso como vivienda. Dicho así suena razonable. En la práctica significaba que miles de propietarios que alquilaban una habitación para llegar a fin de mes perdían un beneficio fiscal al que tenían todo el derecho.
El Tribunal Superior de Justicia de Baleares ha contradicho a la Agencia Tributaria en sentencia del 10 de junio de 2026, permitiendo a un contribuyente aplicarse la exención por reinversión en vivienda habitual aunque hubiera tenido alquiladas varias habitaciones del inmueble.
El caso es de una vecina de Calvià que alquiló habitaciones de su vivienda por temporada. Cuando vendió la casa, Hacienda le negó la exención porque al haber declarado ingresos por alquiler, consideró que esa ya no era su vivienda habitual. El tribunal tumbó esa decisión.
El argumento del TSJ es de sentido común: que alquiles una habitación no convierte tu casa en otra cosa. Sigues viviendo allí. Sigues pagando los suministros. Sigues siendo el residente habitual.
Esto importa más de lo que parece. En un contexto donde muchas familias alquilan habitaciones para complementar ingresos, perder la exención por reinversión puede suponer decenas de miles de euros en impuestos que no deberían pagarse.
La sentencia es un primer paso. No es doctrina vinculante. Hacienda puede seguir denegando en otros casos. Pero marca el camino.
Y a veces, eso es suficiente para ganar.