
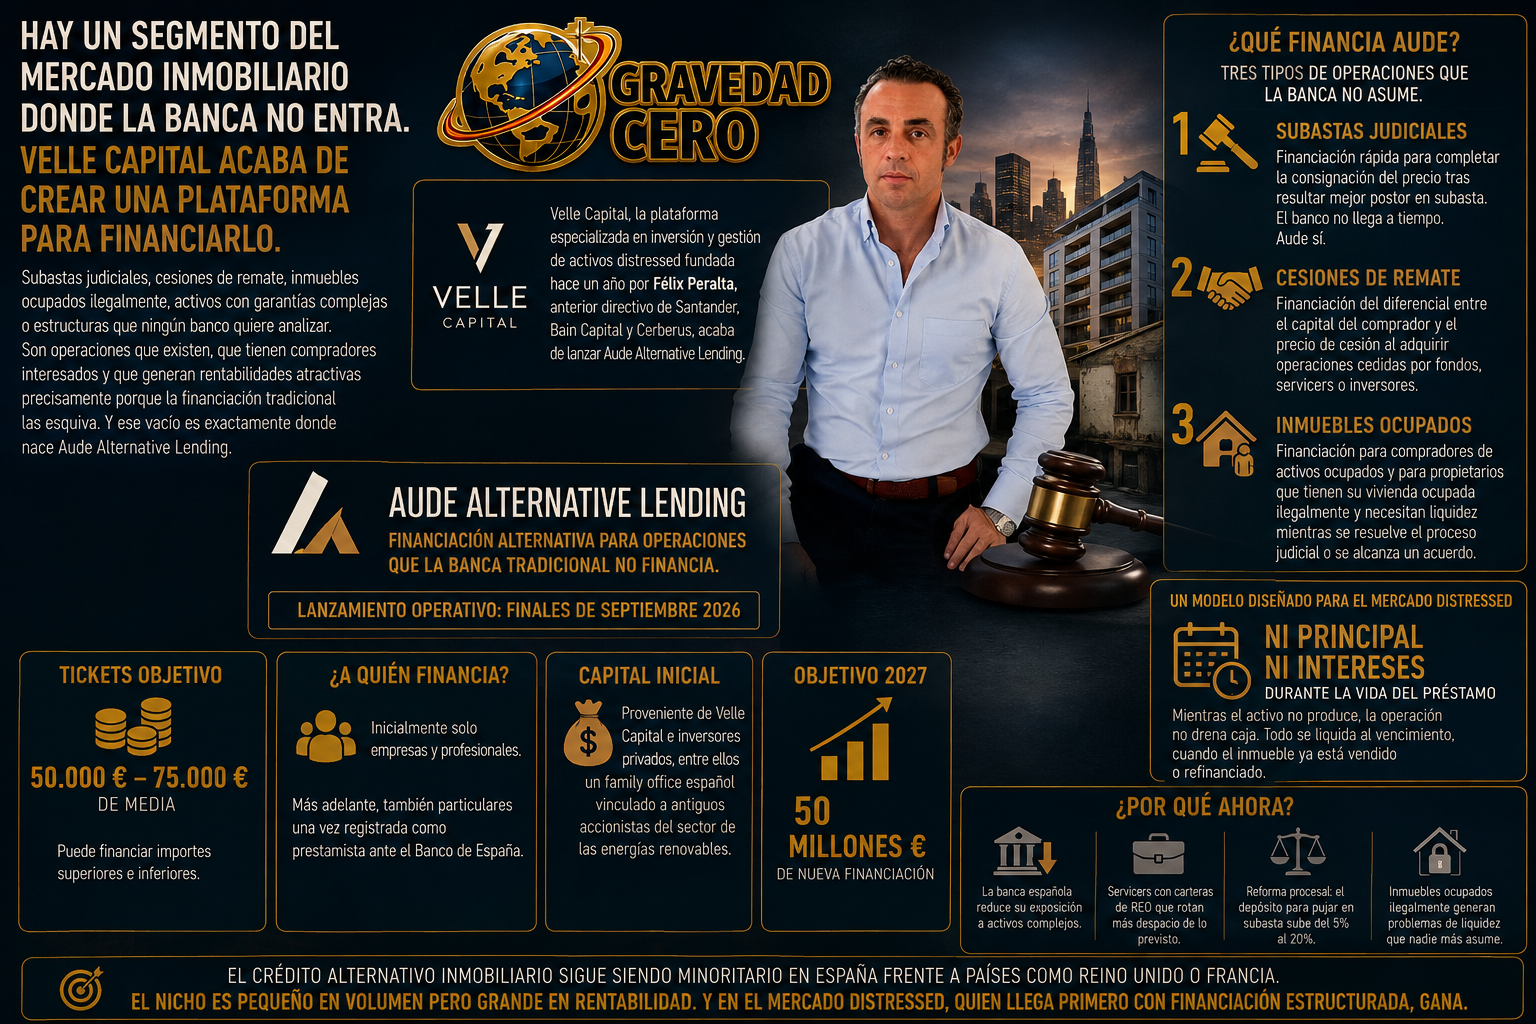
Subastas judiciales, cesiones de remate, inmuebles ocupados ilegalmente, activos con garantías complejas o estructuras que ningún banco quiere analizar. Son operaciones que existen, que tienen compradores interesados y que generan rentabilidades atractivas precisamente porque la financiación tradicional las esquiva. Y ese vacío es exactamente donde nace Aude Alternative Lending.
Velle Capital, la plataforma especializada en inversión y gestión de activos distressed fundada hace un año por Félix Peralta, anterior directivo de Santander, Bain Capital y Cerberus, acaba de lanzar Aude Alternative Lending, una nueva compañía de financiación alternativa enfocada en operaciones que por su complejidad, tamaño o estructura de garantías quedan fuera de los canales bancarios convencionales. El lanzamiento operativo está previsto para finales de septiembre de 2026.
El modelo es tan específico como necesario. Aude financiará tres tipos de operaciones que hasta ahora no encontraban crédito en el mercado. El primero son las subastas judiciales: cuando un inversor resulta mejor postor en una subasta, necesita completar la consignación del precio en un plazo legal muy corto y sin descapitalizarse. El banco no llega a tiempo. Aude sí. El segundo son las cesiones de remate: operaciones donde se compra a un fondo, servicer o inversor que cede el remate, y el comprador necesita cubrir el diferencial entre su capital y el precio de cesión. El tercero, y el más innovador, es la financiación de inmuebles ocupados: no solo para compradores que quieren adquirir un activo con ocupantes, sino también para propietarios que tienen una vivienda ocupada ilegalmente y necesitan liquidez mientras se resuelve el procedimiento judicial o se alcanza un acuerdo. Es decir, Aude presta dinero con garantía de un inmueble que todavía no tiene posesión libre. Un riesgo que la banca tradicional no asume bajo ninguna circunstancia.
La propuesta de valor tiene un elemento que define toda la estructura: ni principal ni intereses durante la vida del préstamo. Mientras el activo no produce, la operación no drena caja. Todo se liquida al vencimiento, cuando el inmueble ya está vendido o refinanciado. Para un inversor que trabaja con activos distressed, donde los plazos de resolución son inciertos y los flujos de caja son irregulares, esa estructura es la diferencia entre poder ejecutar la operación o no.
Los tickets objetivo se sitúan entre 50.000 y 75.000 euros de media, aunque puede financiar importes superiores e inferiores. Inicialmente solo operará con empresas y profesionales, hasta que Aude esté registrada como prestamista ante el Banco de España para poder financiar también a particulares. El capital inicial procede de Velle Capital y de inversores privados, entre ellos un family office español vinculado a antiguos accionistas del sector de las energías renovables. El objetivo es alcanzar los 50 millones de euros de nueva financiación en 2027.
El contexto explica perfectamente por qué este producto tiene mercado ahora. La banca española lleva años reduciendo su exposición a activos complejos. Los servicers tienen carteras de REO que rotan más despacio de lo previsto. Las cesiones de remate se han sofisticado tras la reforma procesal que elevó el depósito para pujar en subasta del 5% al 20%. Y los inmuebles ocupados ilegalmente generan un problema de liquidez para sus propietarios que ninguna entidad convencional quiere asumir. Aude no inventa una necesidad. La detecta y la financia.
En un mercado donde el crédito alternativo inmobiliario sigue siendo minoritario en España frente a países como Reino Unido o Francia, la llegada de plataformas especializadas en segmentos muy concretos es una señal de madurez. El nicho es pequeño en volumen pero grande en rentabilidad. Y en el mercado distressed, quien llega primero con financiación estructurada, gana.