
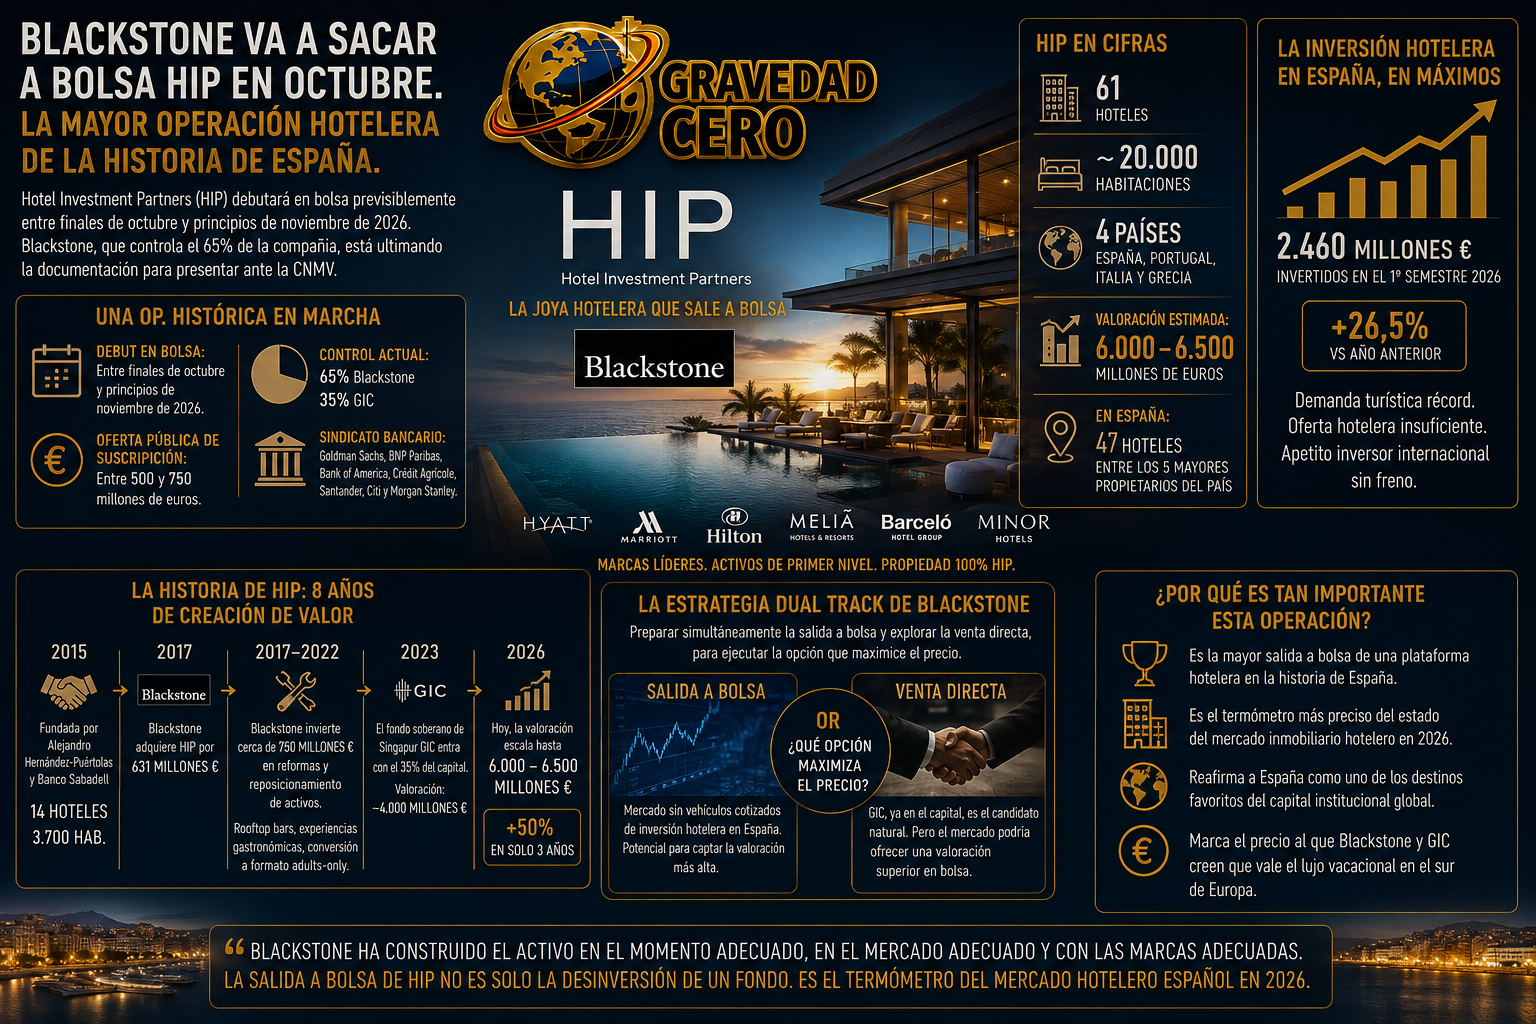
Hotel Investment Partners, conocida como HIP, debutará en bolsa previsiblemente entre finales de octubre y principios de noviembre de 2026. Blackstone, que controla el 65% de la compañía, está ultimando la documentación para presentar ante la CNMV. La operación contempla una oferta pública de suscripción de nuevas acciones por entre 500 y 750 millones de euros, con posibilidad de incorporar también un tramo de venta de títulos existentes. El sindicato bancario que la respalda incluye a Goldman Sachs, BNP Paribas, Bank of America, Crédit Agricole, Santander, Citi y Morgan Stanley. Cuando un fondo como Blackstone pone a siete de los mayores bancos del mundo a trabajar en una operación, la señal es clara: esto no es una salida de emergencia, es una apuesta por el precio máximo.
HIP es uno de los principales propietarios de activos hoteleros del sur de Europa. Su cartera incluye 61 hoteles y alrededor de 20.000 habitaciones en España, Portugal, Italia y Grecia, con una valoración estimada de entre 6.000 y 6.500 millones de euros. Solo en España cuenta con 47 establecimientos, situándola entre los cinco mayores propietarios hoteleros del país. Sus activos son operados por marcas como Hyatt, Marriott, Hilton, Meliá, Barceló y Minor Hotels, aunque los inmuebles pertenecen íntegramente a HIP. No es una cadena hotelera. Es una plataforma de inversión inmobiliaria hotelera con las marcas más reconocidas del mundo como operadoras. La diferencia es fundamental para entender la valoración.
La historia de HIP es la historia de cómo Blackstone construye valor en el real estate. La plataforma fue fundada en 2015 por Alejandro Hernández-Puértolas y Banco Sabadell con 14 hoteles y 3.700 habitaciones. En 2017, Blackstone la adquirió por 631 millones de euros. En los ocho años siguientes, invirtió cerca de 750 millones en reformas y reposicionamiento de activos: rooftop bars con vistas al Mediterráneo, experiencias gastronómicas renovadas, conversión de establecimientos a formato adults-only para capturar demanda premium. En 2023, el fondo soberano de Singapur GIC entró en el capital con una participación del 35%, en una operación que valoró HIP en torno a 4.000 millones. Hoy, tres años después, la valoración ha escalado hasta los 6.000-6.500 millones. Un incremento del 50% en tres años.
La estrategia de Blackstone es la que los anglosajones llaman dual track: preparar simultáneamente la salida a bolsa y explorar la venta directa, para ejecutar la opción que maximice el precio. GIC, ya presente en el capital, es el candidato natural a una compra directa. Pero varios expertos del sector apuntan que el mercado carece de vehículos cotizados de inversión hotelera en España y que una salida a bolsa podría captar una valoración superior a cualquier oferta privada en este momento.
El timing no es casual. La inversión hotelera en España alcanzó 2.460 millones en el primer semestre de 2026, un 26,5% más que el año anterior. La demanda turística está en máximos históricos. La oferta hotelera crece muy por debajo de la demanda en los principales destinos. Y el apetito inversor internacional por activos vacacionales del sur de Europa no ha tenido freno en los últimos tres años. Blackstone ha construido el activo en el momento adecuado, en el mercado adecuado y con las marcas adecuadas. La salida a bolsa de HIP no es solo la desinversión de un fondo. Es el termómetro más preciso del estado del mercado inmobiliario hotelero español en 2026.