
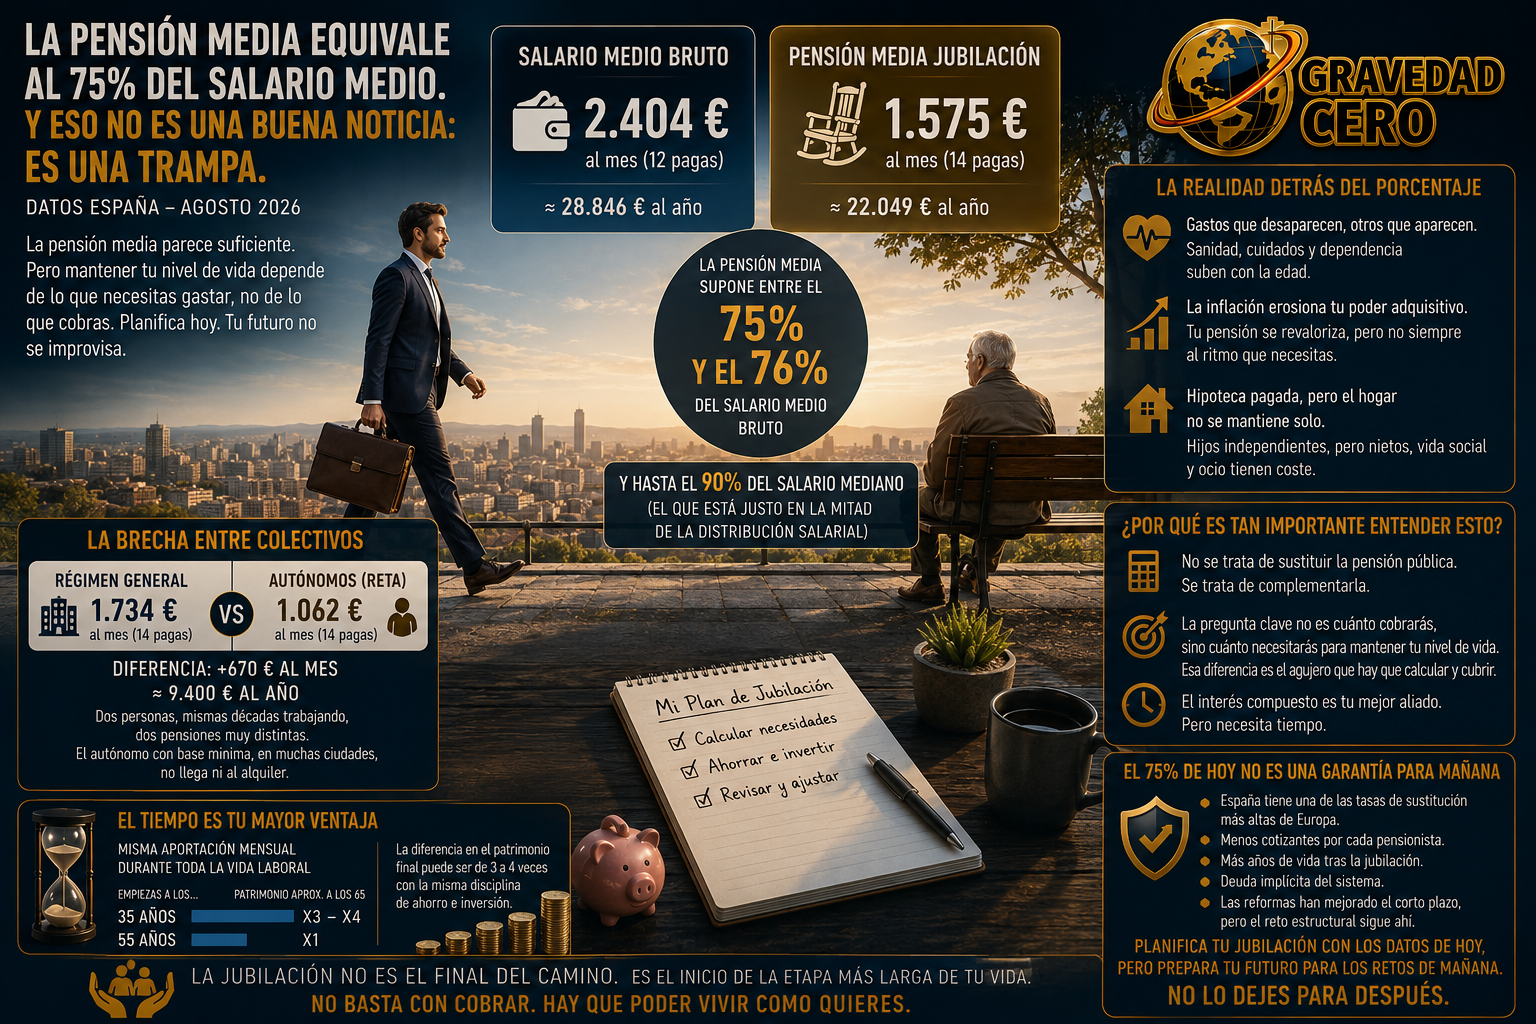
Los datos de agosto de 2026 tienen una lectura que parece tranquilizadora a primera vista y que esconde un problema serio si se analiza con detenimiento. La pensión media de jubilación en España se sitúa en 1.574,93 euros al mes en 14 pagas, lo que equivale a 22.049 euros brutos al año. El salario medio bruto ronda los 2.400-2.460 euros mensuales en 12 pagas, unos 29.000 euros anuales. La ratio entre ambas cifras es del 75-76%. Y cuando la comparación se hace con el salario mediano, es decir, el de quien está justo en la mitad de la distribución salarial, la pensión media alcanza el 90% de ese ingreso.
El problema es que esa proximidad entre pensión y salario genera una falsa sensación de seguridad que puede ser el error financiero más caro de una vida.
Mantener el nivel de vida durante la jubilación no depende de cuánto cobras de pensión. Depende de cuánto necesitas gastar. Y esa ecuación cambia radicalmente en el momento de jubilarse: desaparecen algunos gastos pero aparecen otros. Los costes sanitarios, de cuidados y de dependencia crecen con la edad. La hipoteca puede estar pagada, pero el mantenimiento del hogar no baja. Los hijos ya no dependen económicamente, pero los nietos y la vida social tienen su coste. Y la inflación erosiona el poder adquisitivo de una pensión que se revaloriza, pero no siempre al ritmo que se necesita.
La brecha entre colectivos es el dato que más debería preocupar al sistema. La pensión media del Régimen General alcanza los 1.733,70 euros mensuales, mientras que la de los autónomos se queda en 1.062,10 euros. Una diferencia de más de 670 euros al mes, casi 9.400 euros al año, entre dos personas que han trabajado las mismas décadas pero bajo regímenes de cotización distintos. El autónomo que ha cotizado por la base mínima durante su vida laboral llega a la jubilación con una pensión que en muchas ciudades españolas no alcanza para pagar el alquiler. Esa realidad no está en los titulares. Está en los números.
El reto real no está en sustituir la pensión pública. Está en complementarla. Y la pregunta que muy poca gente se hace con la antelación suficiente no es cuánto cobrará de pensión, sino cuánto necesitará para mantener su nivel de vida cuando deje de trabajar. Esa diferencia, entre ingresos futuros y necesidades futuras, es el agujero que hay que calcular y cubrir. Y cuanto antes se calcula, más opciones existen para cerrarlo.
El interés compuesto es la herramienta más poderosa de la planificación financiera personal. Pero tiene una condición: necesita tiempo. Quien empieza a ahorrar e invertir para la jubilación a los 35 años tiene tres décadas de acumulación por delante. Quien lo deja para los 55, tiene diez. La diferencia en el patrimonio final, con las mismas aportaciones mensuales, puede ser de tres o cuatro veces. No es matemática avanzada. Es matemática básica aplicada con suficiente anticipación.
España tiene uno de los sistemas públicos de pensiones más generosos de Europa en términos de tasa de sustitución, la proporción entre pensión y último salario. Esa generosidad tiene un coste que la demografía hace cada vez más insostenible: menos cotizantes por cada pensionista, más años de vida tras la jubilación y una deuda implícita del sistema que no aparece en el balance público pero que existe. La reforma de las pensiones ha mejorado la sostenibilidad a corto plazo, pero no ha resuelto el problema estructural de largo plazo.
El 75% de sustitución actual no es una garantía para el futuro. Es una foto de hoy. Y quien planifique su jubilación contando con que esa foto será la misma en 20 o 30 años está asumiendo un riesgo que no tiene por qué asumir.