
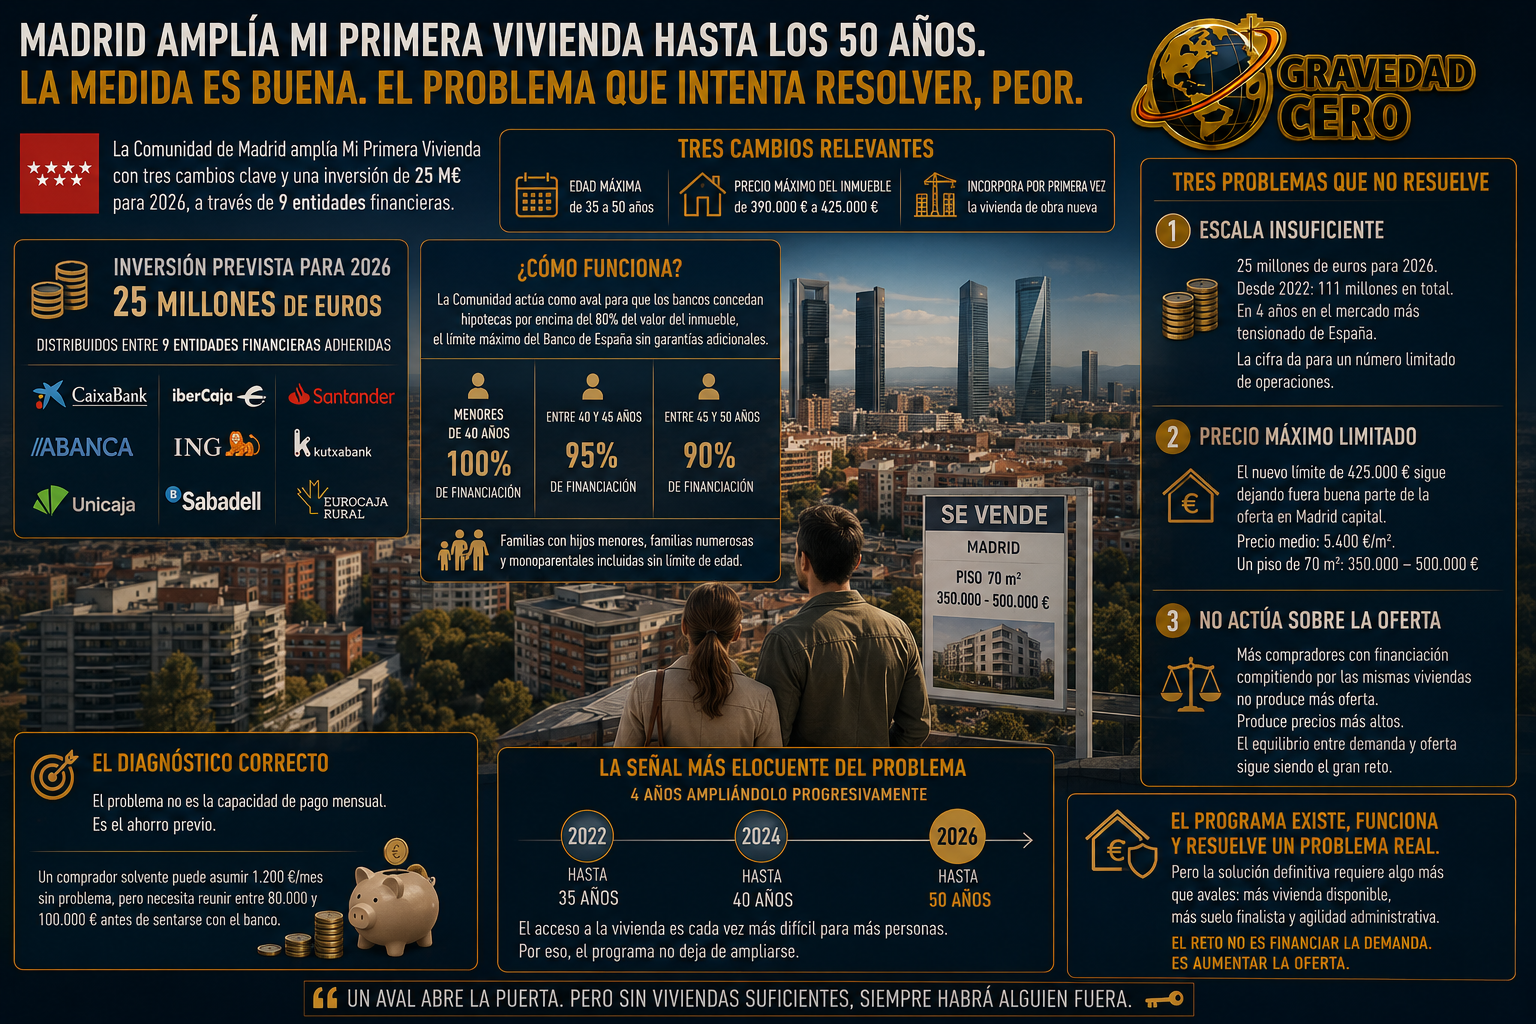
La Comunidad de Madrid ha aprobado la ampliación del programa Mi Primera Vivienda con tres cambios relevantes: la edad máxima para acceder sube de 35 a 50 años, el precio máximo del inmueble sube de 390.000 a 425.000 euros y el programa incorpora por primera vez la vivienda de obra nueva. La inversión prevista para 2026 es de 25 millones de euros, distribuidos entre las nueve entidades financieras adheridas: CaixaBank, Ibercaja, Santander, Abanca, ING, Kutxabank, Unicaja, Sabadell y Eurocaja Rural.
El funcionamiento del programa es el que da sentido a toda la operación. La Comunidad actúa como aval para que los bancos concedan hipotecas por encima del 80% del valor del inmueble, el límite máximo que impone el Banco de España a la financiación ordinaria sin garantías adicionales. Los menores de 40 años pueden acceder a financiación del 100%. Entre 40 y 45 años, hasta el 95%. Entre 45 y 50 años, hasta el 90%. Las familias con hijos menores, familias numerosas y monoparentales quedan incluidas sin límite de edad.
La medida tiene una lógica impecable y un diagnóstico correcto. El problema de acceso a la vivienda en Madrid no es de capacidad de pago mensual para la mayoría de quienes están excluidos. Es de capacidad de ahorro previo. Un comprador solvente con ingresos estables que puede asumir una cuota de 1.200 euros al mes sin problemas no puede comprar porque necesita reunir entre 80.000 y 100.000 euros antes de sentarse con el banco. Ese ahorro previo, para quien ha vivido de alquiler durante años en Madrid pagando 1.500 euros o más al mes, es prácticamente imposible de acumular. El programa resuelve exactamente esa brecha.
Pero hay tres problemas que la ampliación no resuelve y que merecen análisis.
El primero es la escala. 25 millones de euros para 2026, en un mercado donde el precio medio de compraventa en Madrid supera los 4.400 euros por metro cuadrado, es una cantidad modesta. Desde 2022, el programa acumula una inversión total de 111 millones de euros. En cuatro años. En la comunidad autónoma con el mercado inmobiliario más tensionado de España. La cifra da para un número limitado de operaciones y deja fuera a la mayoría de quienes necesitarían el aval.
El segundo es el precio máximo. Subir el límite de 390.000 a 425.000 euros parece generoso hasta que se contrasta con el mercado real. En Madrid capital, el precio medio por metro cuadrado supera los 5.400 euros. Un piso de 70 metros cuadrados en cualquier zona medianamente bien comunicada cuesta entre 350.000 y 500.000 euros. El nuevo límite de 425.000 euros sigue dejando fuera buena parte de la oferta disponible en los distritos con mayor demanda. Y en los municipios del corredor del Henares o el sur metropolitano, donde los precios son más accesibles, el problema de la entrada sigue existiendo aunque el precio total sea más bajo.
El tercero es el más estructural. Un programa de avales actúa sobre la demanda, no sobre la oferta. Más compradores con acceso a financiación compitiendo por el mismo número de viviendas disponibles no produce más viviendas. Produce precios más altos. El equilibrio entre medidas de estímulo a la demanda y medidas de incremento de la oferta es el talón de Aquiles de todas las políticas de vivienda que se están ejecutando en España, Madrid incluida.
Dicho todo esto, el programa existe, funciona y resuelve un problema real para quien consigue acceder a él. Que la Comunidad de Madrid lleve cuatro años ampliándolo progresivamente, primero hasta los 35, luego hasta los 40 y ahora hasta los 50 años, es la señal más elocuente de la gravedad del problema que intenta resolver.