
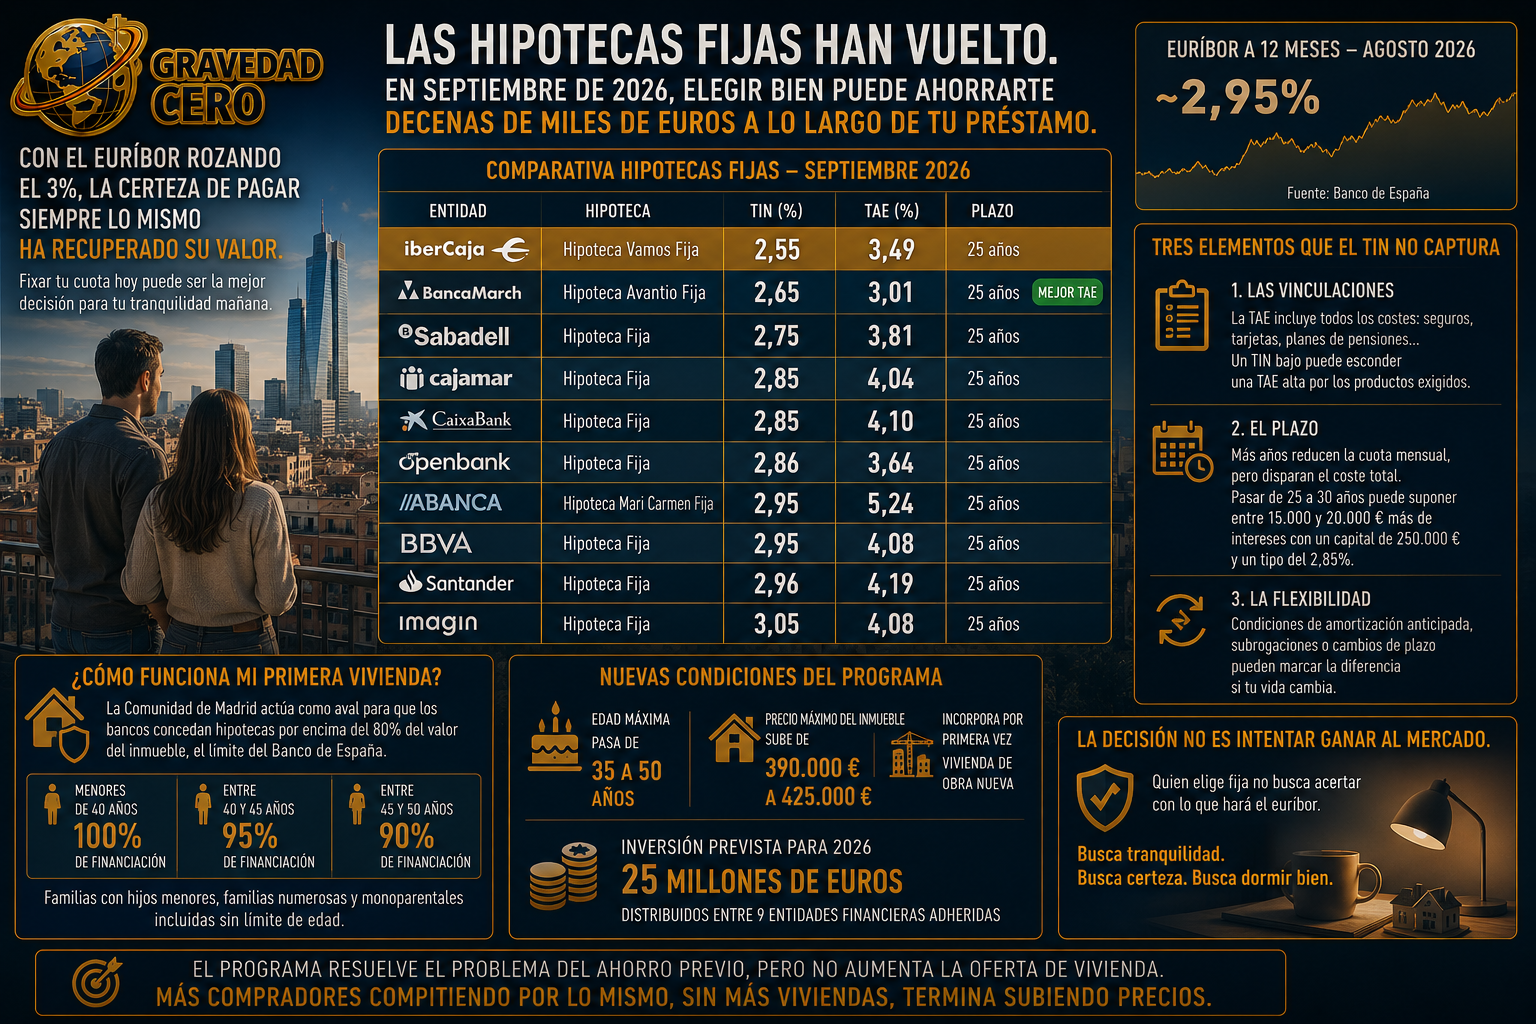
La hipoteca fija perdió protagonismo durante los años de tipos en cero. Cuando el euríbor estaba en negativo, pagar una cuota fija más alta que la variable no tenía sentido para casi nadie. Pero desde que los tipos empezaron a subir en 2022 y el euríbor ha escalado hasta rozar el 3% en agosto de 2026, el perfil del comprador ha cambiado. La certeza de pagar siempre lo mismo, sin importar lo que haga el banco central ni la geopolítica, ha vuelto a tener valor. Y ese valor se paga con un tipo de interés algo más alto que el variable, pero a cambio de eliminar el riesgo de revisión.
La comparativa de septiembre de 2026 muestra un mercado competitivo con tipos fijos que van desde el 2,55% de Ibercaja hasta el 3,05% de Imagin. Una horquilla de apenas 50 puntos básicos entre la mejor y la peor oferta de la lista, pero que en términos absolutos puede suponer diferencias significativas a lo largo de 25 o 30 años de préstamo.
La hipoteca más barata en tipo nominal es la Hipoteca Vamos Fija de Ibercaja, con un TIN del 2,55% y una TAE del 3,49% a 25 años. La TAE siempre es el dato más relevante para comparar porque incorpora todos los costes asociados al préstamo, no solo el interés nominal. En segundo lugar, la Hipoteca Avantio Fija de Banca March ofrece un TIN del 2,65% con una TAE del 3,01%, la más baja de toda la lista pese a no tener el tipo nominal más reducido. Esa divergencia entre TIN y TAE es el primer dato que debe alertar al comprador: una TAE baja con TIN alto puede indicar pocas vinculaciones exigidas; una TAE alta con TIN bajo puede esconder una carga de productos vinculados que encarece el conjunto.
El resto del ranking lo completan Sabadell al 2,75%, Cajamar y CaixaBank al 2,85%, Openbank al 2,86%, ABANCA y BBVA al 2,95%, Santander al 2,96% e Imagin al 3,05%.
Hay tres elementos que el tipo nominal no captura y que determinan cuál es realmente la mejor hipoteca para cada perfil.
El primero son las vinculaciones. Para acceder al tipo anunciado, la mayoría de los bancos exigen domiciliar la nómina, contratar seguros de vida y hogar, usar tarjetas con consumo mínimo o aportar a planes de pensiones. Esos productos tienen un coste real. La diferencia entre la TAE de la Hipoteca Avantio de Banca March, 3,01%, y la TAE de la Hipoteca Mari Carmen de ABANCA, 5,24%, con tipos nominales muy cercanos, refleja precisamente esa carga de vinculaciones. El comprador que contrata una hipoteca de bajo TIN pero alta TAE está pagando los productos vinculados aunque no los haya pedido.
El segundo es el plazo. Extender la hipoteca de 25 a 30 años reduce la cuota mensual, pero incrementa el total de intereses pagados a lo largo del préstamo de forma muy significativa. Con un capital de 250.000 euros y un tipo del 2,85%, pasar de 25 a 30 años puede suponer entre 15.000 y 20.000 euros más de intereses totales. La cuota baja cada mes, pero el coste total sube.
El tercero es la flexibilidad. Las condiciones de amortización anticipada, la posibilidad de modificar el plazo o de hacer subrogaciones varían entre entidades y pueden tener un impacto real si las circunstancias personales cambian a mitad del préstamo.
El euríbor a 12 meses cerró agosto en torno al 2,95%. Quien firma una hipoteca fija al 2,55% hoy está por debajo del euríbor actual. Y si el conflicto en Oriente Medio se prolonga y los tipos no bajan, habrá hecho una buena decisión. Si el euríbor cae por debajo del 2% en los próximos años, la variable habría ganado. Nadie sabe qué pasará. Por eso el perfil del comprador que elige fija no es el que intenta ganar al mercado. Es el que prefiere no jugar.