
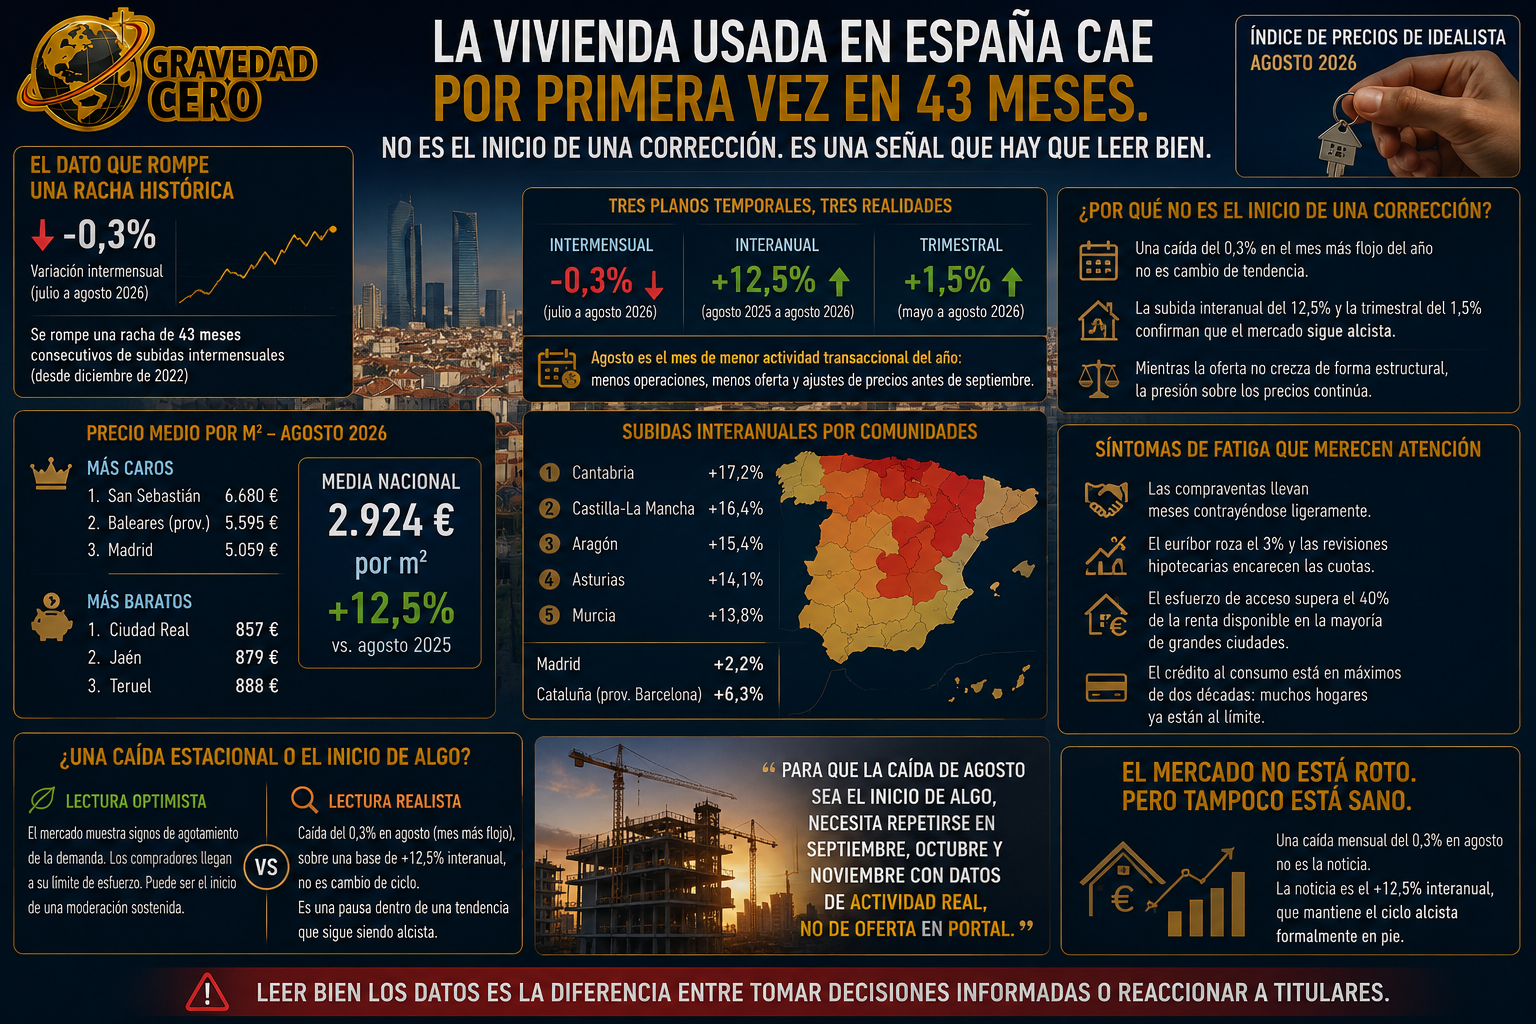
El índice de precios de idealista para agosto de 2026 tiene un dato que no se veía desde finales de 2022: el precio de la vivienda usada bajó un 0,3% respecto al mes anterior. Con ese descenso se rompe una racha de 43 meses consecutivos de subidas intermensuales, la más larga de la serie histórica reciente. Los titulares lo han presentado como el inicio del enfriamiento del mercado. La realidad es más matizada y merece una lectura más cuidadosa.
Lo primero que hay que separar son los planos temporales. En tasa intermensual, el precio baja un 0,3%. En tasa interanual, sube un 12,5%, acumulando 20 meses consecutivos de incrementos a doble dígito. En tasa trimestral, sube un 1,5%. El mercado no se ha enfriado. Ha tenido un mes de agosto. Y agosto tiene una particularidad estadística bien conocida: es el mes de menor actividad transaccional del año, con menos operaciones, menos oferta activa y propietarios que habitualmente ajustan precios para cerrar antes de septiembre. Una caída mensual del 0,3% en agosto no es una señal de cambio de tendencia. Es una señal de estacionalidad.
El dato estructural que importa es el interanual: 2.924 euros por metro cuadrado de media nacional, un 12,5% más que hace un año. San Sebastián se corona como la capital más cara de España con 6.680 euros por metro cuadrado. Madrid, con 5.059, y Baleares, con 5.595 por provincia, siguen en la cima. En el extremo opuesto, Ciudad Real a 857 euros, Jaén a 879 y Teruel a 888. La fractura territorial no se modera. Se amplía.
El mapa de subidas interanuales por comunidades revela la dinámica que lleva meses instalada en el mercado: los mayores incrementos ya no están en los focos tradicionales sino en los mercados que hasta hace pocos años eran refugio de precio. Cantabria lidera con un 17,2%, seguida de Castilla-La Mancha con un 16,4%, Aragón con un 15,4%, Asturias con un 14,1% y Murcia con un 13,8%. Madrid, paradójicamente, crece solo un 2,2% y Barcelona un 6,3%. La explicación es la misma que se repite: donde los precios ya son inalcanzables, la demanda solvente se desplaza. Y donde llega esa demanda desplazada, los precios explotan.
Hay dos lecturas posibles del dato de agosto. La optimista: el mercado empieza a dar señales de agotamiento de la demanda, los compradores están llegando a su límite de esfuerzo y la corrección mensual, aunque pequeña, puede ser el inicio de una moderación más sostenida. La realista: una caída del 0,3% en el mes estadísticamente más flojo del año, sobre una base de 12,5% de subida interanual, no es un cambio de ciclo. Es una pausa dentro de una tendencia que sigue siendo alcista mientras la oferta no crezca de forma estructural.
Lo que sí es cierto es que el mercado acumula síntomas de fatiga que merecen atención. Las compraventas llevan meses contrayéndose ligeramente. El euríbor roza el 3% y las revisiones hipotecarias están encareciendo las cuotas. El esfuerzo de acceso supera el 40% de la renta disponible en la mayoría de las grandes ciudades. Y el crédito al consumo está en máximos de dos décadas, lo que sugiere que una parte de los hogares ya está al límite de su capacidad financiera.
El mercado no está roto. Pero tampoco está sano. Una caída mensual del 0,3% en agosto no es la noticia. La noticia es que para que esa caída sea el inicio de algo, necesita repetirse en septiembre, octubre y noviembre con datos de actividad real, no de oferta en portal. Hasta entonces, el ciclo alcista sigue formalmente en pie.