
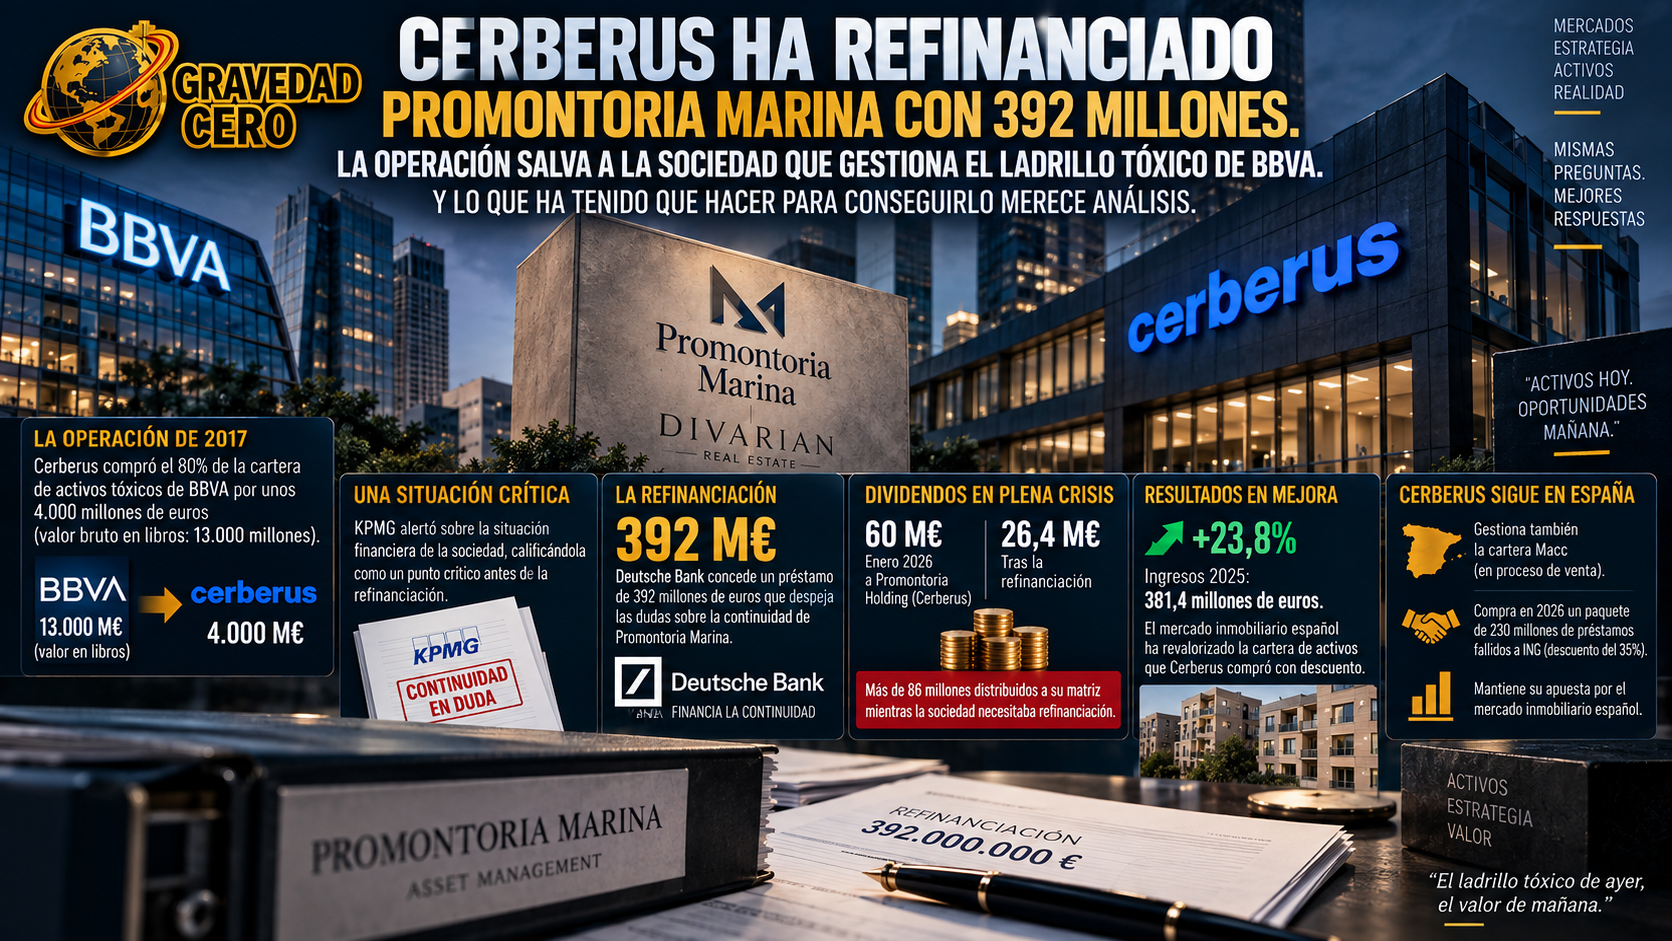
En 2017, Cerberus Capital Management cerró uno de los mayores acuerdos de activos distressed de la historia del mercado inmobiliario español: compró el 80% de la cartera de activos tóxicos de BBVA, con un valor bruto en libros de 13.000 millones de euros, por unos 4.000 millones. Los activos, compuestos por decenas de miles de inmuebles y créditos fallidos, fueron integrados en Promontoria Marina, una estructura holding desde la que se gestionan varias sociedades filiales, entre ellas Divarian, la plataforma encargada de la gestión y venta de los inmuebles.
Nueve años después de aquella operación, Promontoria Marina ha llegado a lo que los informes de KPMG calificaron como un punto crítico en su situación financiera. La auditora alertó sobre la continuidad de la sociedad antes de que Cerberus consiguiera cerrar la refinanciación. Deutsche Bank ha sido el prestamista que ha resuelto la situación: un préstamo de 392 millones de euros que despeja las dudas sobre la continuidad de Promontoria Marina y le permite seguir operando.
Lo que llama la atención del caso no es solo la refinanciación en sí, sino lo que ocurrió antes y después de ella. Antes: KPMG alertó sobre la situación financiera de la sociedad, una señal de máxima gravedad en términos de auditoría que implica que la continuidad del negocio estaba en duda. Después: pese a esa situación de estrés financiero, Promontoria Marina repartió un dividendo de 60 millones de euros en enero de 2026 a su matriz Promontoria Holding, la sociedad neerlandesa propiedad de Cerberus, y posteriormente distribuyó otros 26,4 millones adicionales una vez completada la refinanciación con Deutsche Bank. Es decir, la sociedad en dificultades financieras distribuyó más de 86 millones a su matriz antes y después de resolver su crisis de liquidez.
La explicación técnica es que los dividendos y la refinanciación son operaciones distintas que responden a lógicas distintas: la distribución de resultados del ejercicio anterior no tiene por qué estar condicionada por las necesidades de refinanciación de deuda. Pero la imagen que deja es llamativa: una sociedad que necesita 392 millones de refinanciación urgente y que simultáneamente reparte 86 millones a su accionista.
Los datos operativos de Promontoria Marina en 2025 apuntan en la dirección correcta. Los ingresos alcanzaron los 381,4 millones de euros, un 23,8% más que el año anterior. El mercado inmobiliario español, con precios en máximos históricos y demanda sostenida, ha revalorizado la cartera de activos que Cerberus compró con descuento en 2017. Lo que entonces era ladrillo tóxico que nadie quería, hoy es patrimonio revalorizado en un mercado alcista. El problema ha sido estructurar la deuda de la sociedad de forma sostenible en ese nuevo contexto, y Deutsche Bank ha puesto el dinero para hacerlo.
La operación confirma que Cerberus mantiene su apuesta por España. El fondo también gestiona la cartera Macc, cuya venta lleva meses en proceso sin haberse cerrado, y ha estado activo en la compra de nuevas carteras NPL durante 2026, incluyendo un paquete de 230 millones de préstamos fallidos adquirido a ING con un descuento del 35%. El ladrillo tóxico español sigue siendo un activo en el que los grandes fondos ven valor, aunque las condiciones del mercado hayan cambiado radicalmente desde la crisis.
Lo que el caso Promontoria Marina ilustra es la complejidad de gestionar carteras distressed a largo plazo. Comprar barato en el momento de máxima tensión del mercado es la parte fácil. Gestionar la estructura financiera durante nueve años, mientras el mercado evoluciona y las condiciones de refinanciación cambian, es donde se gana o se pierde la operación.