
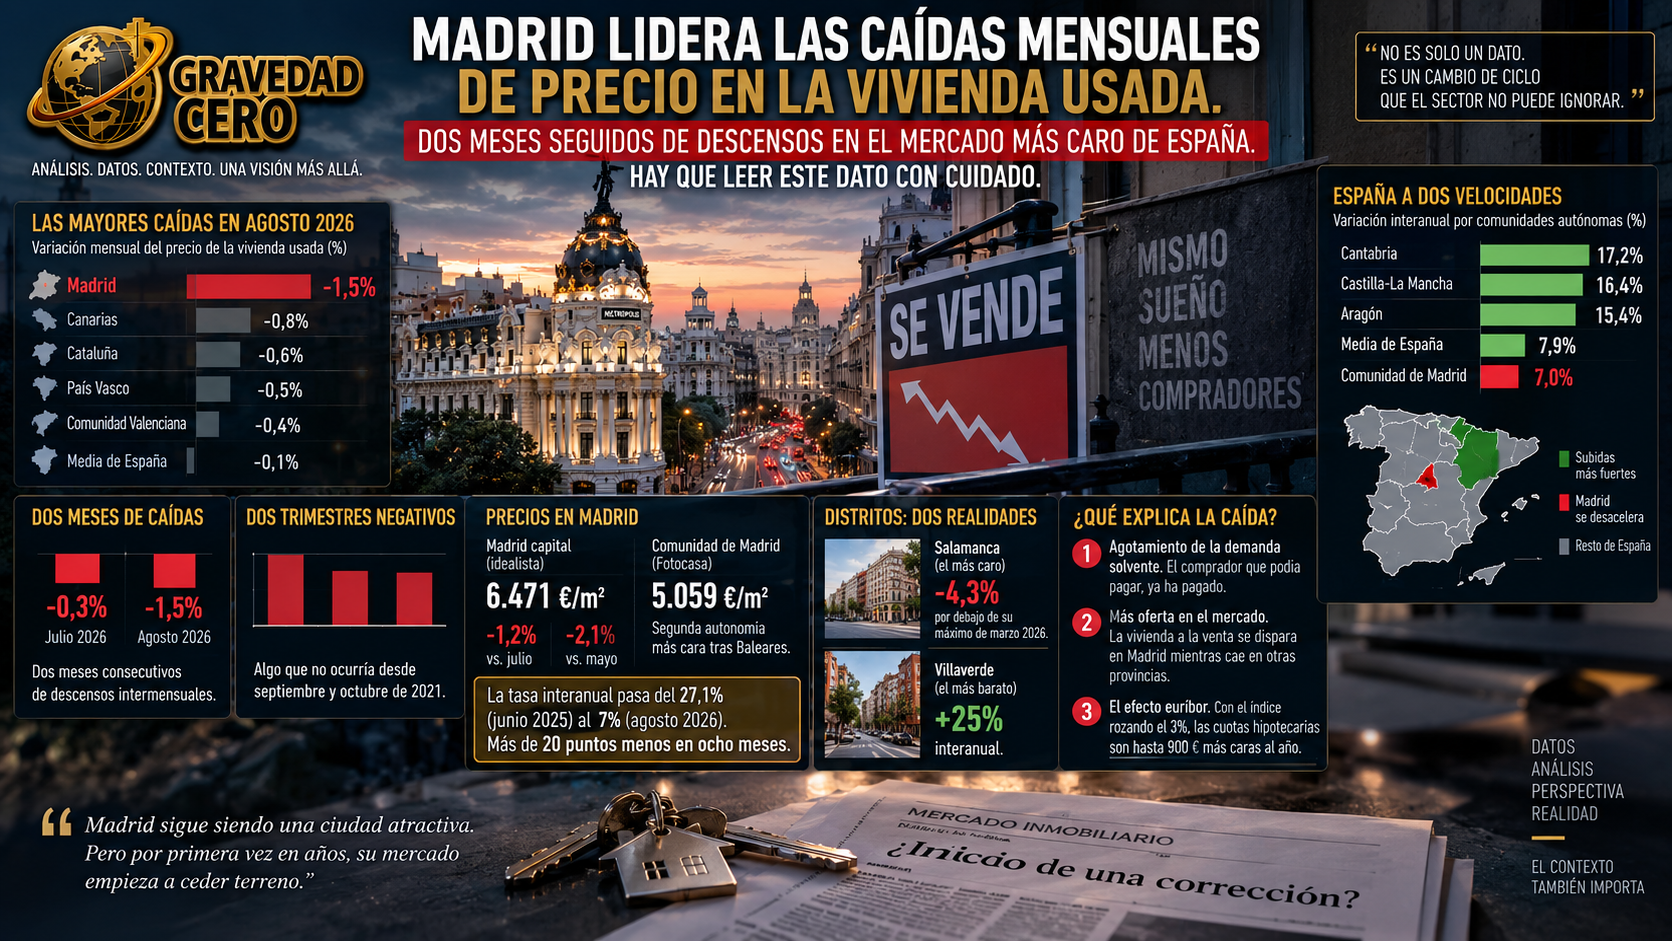
La Comunidad de Madrid ha registrado en agosto de 2026 la mayor caída mensual de precio en vivienda de segunda mano de toda España: un 1,5% respecto a julio, que se suma al descenso del 0,3% del mes anterior. Dos meses consecutivos de retrocesos intermensuales, acompañados de dos trimestres seguidos de tasas trimestrales negativas, algo que no ocurría desde septiembre y octubre de 2021.
El precio medio de la vivienda usada en Madrid capital se sitúa en 6.471 euros por metro cuadrado según idealista, un 1,2% menos que en julio y un 2,1% por debajo del nivel de mayo. La Comunidad de Madrid, con 5.059 euros por metro cuadrado según Fotocasa, sigue siendo la segunda autonomía más cara de España tras Baleares, pero su ritmo interanual de crecimiento ha caído de forma dramática: de un máximo del 27,1% en junio de 2025 al 18,2% con el que arrancó 2026, hasta el 7% de agosto. En ocho meses, la tasa interanual ha perdido más de 20 puntos porcentuales.
¿Qué está pasando en Madrid que no está pasando en el resto de España? La respuesta tiene varias capas.
La primera es el agotamiento de la demanda solvente. Madrid fue la primera ciudad española en experimentar la aceleración de precios más intensa del ciclo actual, con subidas interanuales del 27% en el punto álgido. Esa velocidad ha empujado el precio medio por encima de los 6.400 euros por metro cuadrado en la capital, un nivel donde la demanda que podía pagar simplemente ha pagado, y la que no podía se ha ido a otro mercado. El comprador ya no está: o compró antes, o se fue a Guadalajara, a Toledo o a los municipios del corredor.
La segunda es la aparición de oferta nueva en el mercado. Las dos velocidades del mercado inmobiliario madrileño son llamativas: la oferta de vivienda a la venta se ha disparado en la capital mientras se desploma en muchas capitales de provincia. Ese incremento de oferta en Madrid, combinado con una demanda que ya no tiene el mismo apetito a estos precios, produce exactamente lo que estamos viendo: ajuste mensual a la baja.
La tercera es el efecto euríbor. Con el índice rozando el 3% y las revisiones hipotecarias encareciendo las cuotas en casi 900 euros anuales para muchos hogares, el comprador que necesitaba financiación para adquirir en Madrid está recalculando si puede permitírselo. El resultado es menos demanda activa y más negociación en el precio de cierre.
Lo que los datos trimestrales confirman es más significativo que el dato mensual. Dos trimestres consecutivos con tasas negativas no es estacionalidad de agosto. Es una tendencia que lleva meses instalándose. Y el contraste con el resto de España es elocuente: mientras Madrid corrige, Cantabria sube un 17,2%, Castilla-La Mancha un 16,4% y Aragón un 15,4%. La presión migra hacia donde el precio todavía permite entrada. Madrid, por primera vez en años, está cediendo terreno relativo.
¿Es el inicio de una corrección estructural? La respuesta honesta es que todavía no hay evidencia suficiente para afirmarlo. El mercado sigue un 7% más caro que hace un año. La oferta, aunque ha crecido, sigue siendo insuficiente para la demanda potencial. Y el mercado de alquiler en Madrid, con 21,59 euros por metro cuadrado de media, sigue empujando a parte de la demanda hacia la compra. Pero dos meses de caídas mensuales y dos trimestres negativos en el mercado más caro de España son una señal que el sector debería leer con atención, no con negación.
El Barrio de Salamanca, el distrito más caro de Madrid, ya está un 4,3% por debajo de su máximo histórico de marzo de 2026. Villaverde, el más barato, sube un 25% interanual. La corrección no es homogénea: afecta a los distritos prime y no toca los periféricos, donde el comprador desplazado del centro sigue llegando con presión compradora. El mapa de Madrid se está reequilibrando internamente mientras el conjunto corrige respecto a su propio máximo.