
Un barco puede seguir avanzando por inercia y, al mismo tiempo, haber perdido el rumbo. España empieza a parecerse demasiado a eso.
Mientras el sector del comercio debate omnicanalidad, inteligencia artificial, experiencia de cliente y nuevos formatos comerciales, hay algo mucho más profundo ocurriendo fuera de las tiendas. Y tiene que ver con la estructura del consumidor español, que está cambiando de forma silenciosa pero irreversible.
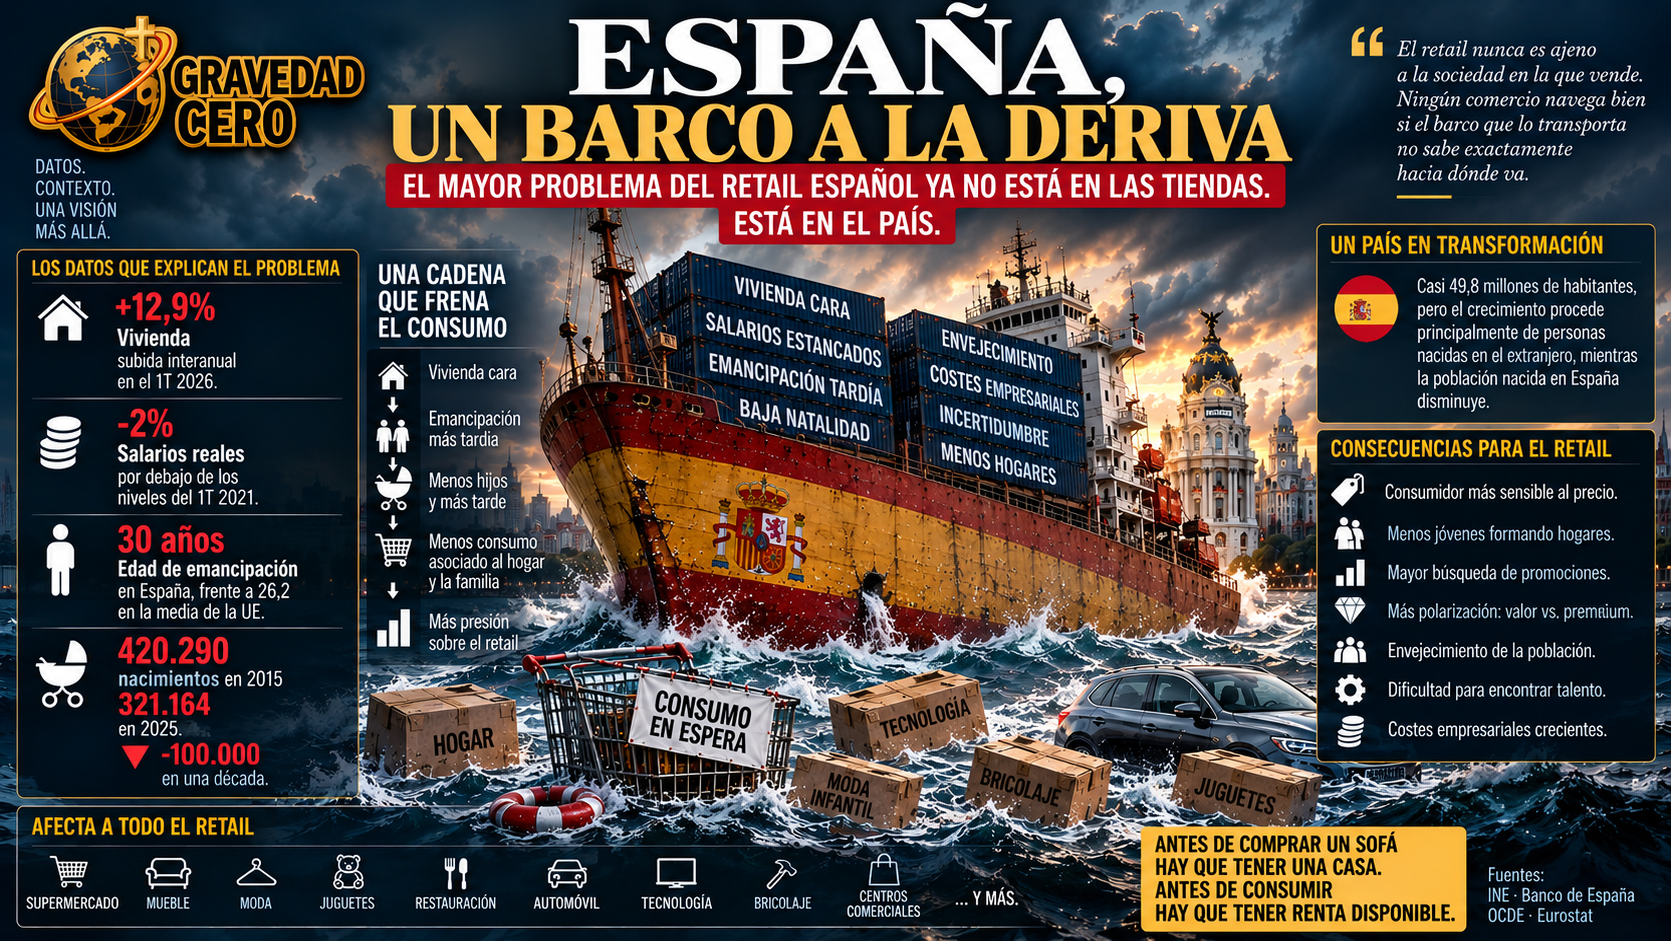
Los datos son los que son. La vivienda subió un 12,9% interanual en el primer trimestre de 2026. Los salarios reales siguen un 2% por debajo de los niveles del primer trimestre de 2021. Los jóvenes españoles se emancipan de media a los 30 años, frente a los 26,2 de la media europea. En 2015 nacieron en España 420.290 niños. En 2025 fueron 321.164. Casi 100.000 nacimientos menos en una década.
La cadena causal es sencilla pero devastadora para el consumo: vivienda cara produce emancipación más tardía, que produce formación de hogares más tardía, que produce menos hijos y más tarde, que produce menos consumo asociado al hogar y la familia, que produce un cambio estructural en las necesidades del consumidor, que produce más presión sobre el retail. No es una hipótesis. Es una secuencia que ya está ocurriendo y que los datos del INE, el Banco de España, la OCDE y Eurostat confirman.
A eso se le suma pérdida de poder adquisitivo real, envejecimiento acelerado, productividad débil, dificultad para encontrar determinados perfiles profesionales y costes empresariales crecientes. El cóctel es conocido. Lo que no siempre se reconoce con suficiente claridad es que estos factores no son variables macroeconómicas abstractas. Son las razones por las que alguien no compra un sofá, no monta una habitación de bebé, no cambia de coche y no renueva la cocina.
La paradoja española de 2026 es llamativa. El país tiene casi 49,8 millones de habitantes, máximos históricos. El PIB crece. El empleo también. Pero el crecimiento de población procede fundamentalmente de personas nacidas en el extranjero, mientras la población nacida en España disminuye. No es que la economía vaya mal en términos agregados. Es que la estructura del consumidor está cambiando más rápido de lo que el sector retail está adaptándose.
Menos jóvenes formando hogares. Hogares que se crean más tarde. Consumidores mucho más sensibles al precio. Mayor búsqueda de promociones. Más polarización entre valor y premium. Una pirámide demográfica que obliga a replantearse qué se venderá, dónde y para quién.
Esto afecta al supermercado, al mueble, los colchones, la moda infantil, los juguetes, la restauración, el automóvil, el bricolaje, la tecnología, el ocio y los centros comerciales. Prácticamente a todo el retail. Antes de comprar un sofá alguien necesita una casa. Antes de llenar una habitación infantil alguien necesita poder formar una familia. Antes de consumir hay que tener renta disponible.
El sector lleva demasiado tiempo analizando el consumo mirando únicamente el ticket medio, la tasa de conversión y el comportamiento en el punto de venta. Cuando los indicadores que realmente explican la demanda de largo plazo están en otro sitio: en el precio de la vivienda, en los salarios reales, en la edad de emancipación y en la tasa de natalidad.
El retail nunca es ajeno a la sociedad en la que vende. Ningún comercio navega bien si el barco que lo transporta no sabe exactamente hacia dónde va.
Fuentes: INE · Banco de España · OCDE · Eurostat