
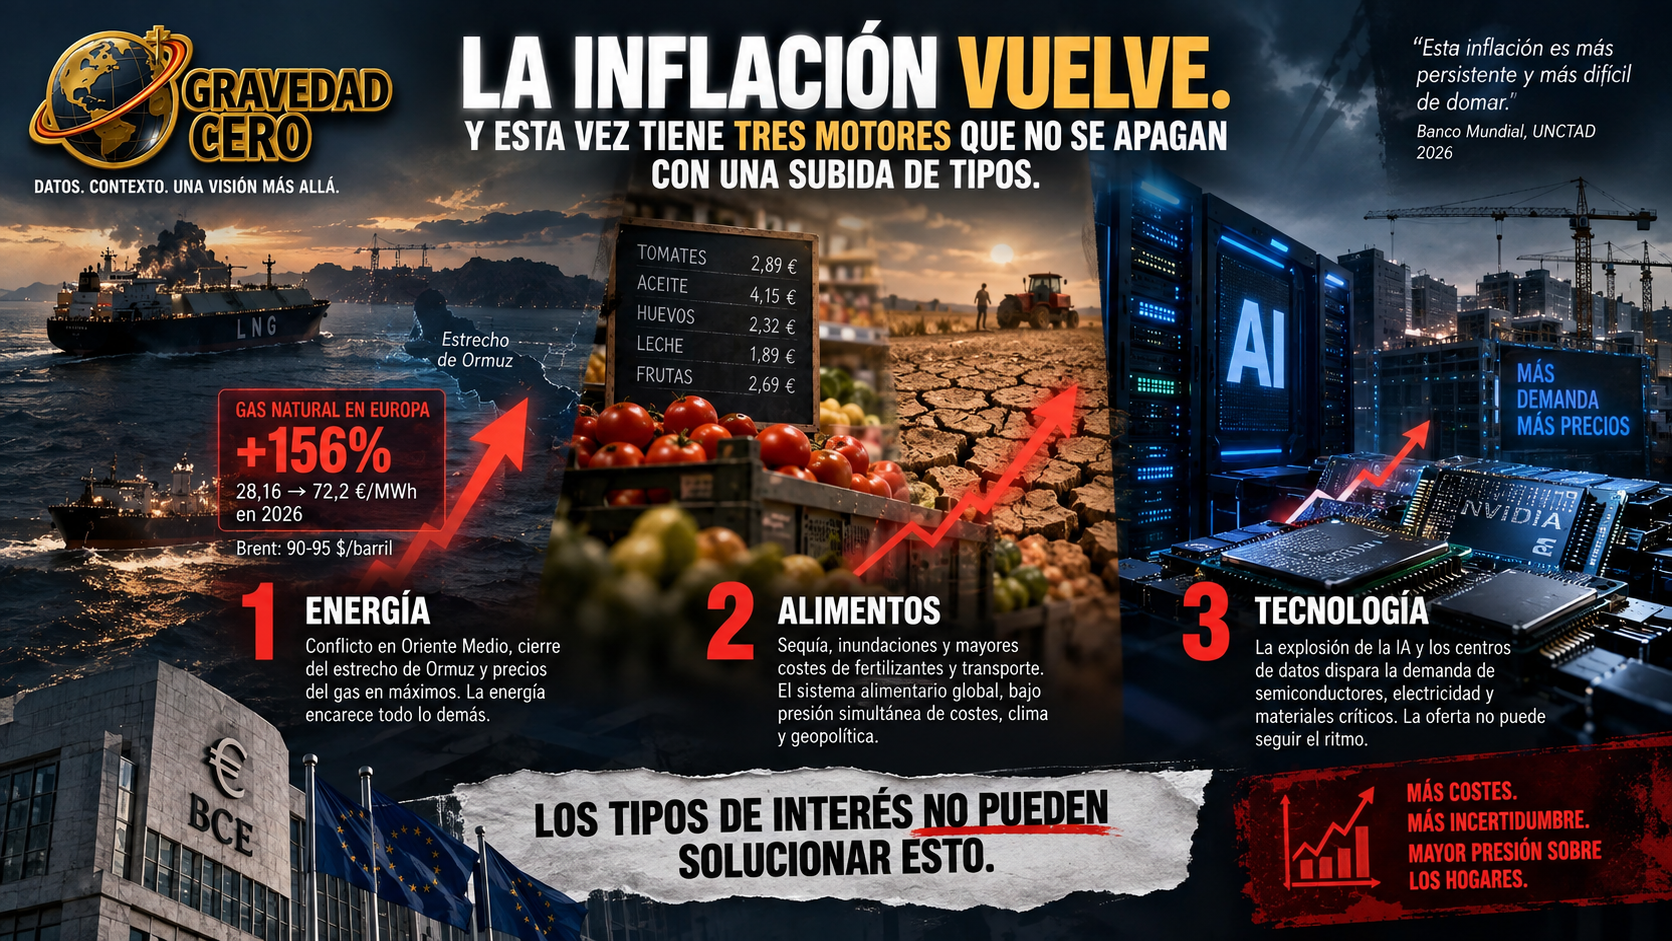
Después de dos años de tregua, la inflación está regresando a las grandes economías del mundo. No con la violencia del ciclo 2021-2023, impulsado por la demanda embalsada tras la pandemia y los estímulos fiscales y monetarios sin precedentes. Esta vez la presión viene de la oferta, tiene tres focos simultáneos y responde a factores que los bancos centrales no pueden controlar con su herramienta principal. Eso la hace más persistente y más difícil de domar.
El primer motor es la energía. El conflicto en Oriente Medio y el cierre del estrecho de Ormuz han disparado el precio del gas natural en Europa un 156% en 2026, desde los 28,16 euros por MWh hasta los 72,2 euros. Es el precio más alto desde principios de 2023. El barril de Brent cotiza en torno a los 90-95 dólares. Y la energía no es solo un coste en sí misma: es el insumo que encarece todo lo demás. La electricidad industrial, el transporte, la logística, los fertilizantes, la producción alimentaria. Cuando la energía sube, la inflación se contagia por toda la cadena de valor con un desfase de semanas o meses.
El segundo motor son los alimentos. La presión energética ya encarece los fertilizantes y el diésel agrícola, pero en 2026 se suma un factor adicional: condiciones climáticas adversas para las cosechas en regiones clave. La sequía ha afectado a partes de Europa meridional y del norte de África. Las inundaciones han dañado cultivos en el sudeste asiático. Y el conflicto en Oriente Medio ha perturbado rutas de transporte marítimo que afectan al comercio de cereales y materias primas agrícolas. El resultado es un sistema alimentario global bajo presión simultánea de costes, clima y geopolítica, los tres factores más difíciles de gestionar al mismo tiempo.
El tercer motor es menos intuitivo pero igualmente relevante: la tecnología. La explosión de la inversión en inteligencia artificial y centros de datos está generando una demanda de electricidad y semiconductores que presiona los precios de esos insumos. Los chips de alta gama necesarios para entrenar y ejecutar modelos de IA siguen en situación de escasez relativa tras las restricciones de exportación de Estados Unidos hacia China. Y la electrificación masiva de la economía, desde los vehículos eléctricos hasta las bombas de calor, está creando una demanda de materiales críticos como el litio, el cobre y el cobalto que el lado de la oferta no puede satisfacer al mismo ritmo.
El Banco Mundial proyecta que el crecimiento mundial se desacelerará al 2,5% en 2026 como consecuencia directa del conflicto energético, con los mercados emergentes registrando el menor crecimiento del ingreso per cápita desde la pandemia. UNCTAD advierte que la economía global está pasando de una fase de interrupciones de suministro puntuales a un periodo más frágil, en el que la incertidumbre prolongada podría desencadenar escasez y mayor estrés financiero. El crecimiento del comercio mundial de mercancías se desaceleraría del 4,7% en 2025 a entre el 1,5% y el 2,5% en 2026.
Para España, el contexto tiene implicaciones directas. La factura eléctrica de un hogar medio con tarifa regulada ya supera los 61 euros en agosto, con un incremento de más del 20% respecto al año anterior. El euríbor, que ya roza el 3%, podría seguir subiendo si la inflación energética obliga al BCE a mantener una política más restrictiva de lo previsto. Y el sector inmobiliario, que acumula siete años de subidas de precios, añade ahora la presión de unos materiales de construcción más caros y una demanda que no puede aliviarse con tipos altos.
La inflación que regresa en 2026 no es la misma que la de 2022. Aquella tenía una causa dominante y respondía, aunque con retraso, a la política monetaria. Esta tiene tres causas simultáneas, dos de las cuales, el clima y la geopolítica, están completamente fuera del alcance de cualquier banco central. Eso la hace más difícil de predecir, más persistente en el tiempo y más costosa para los hogares con menor capacidad de ahorro.