
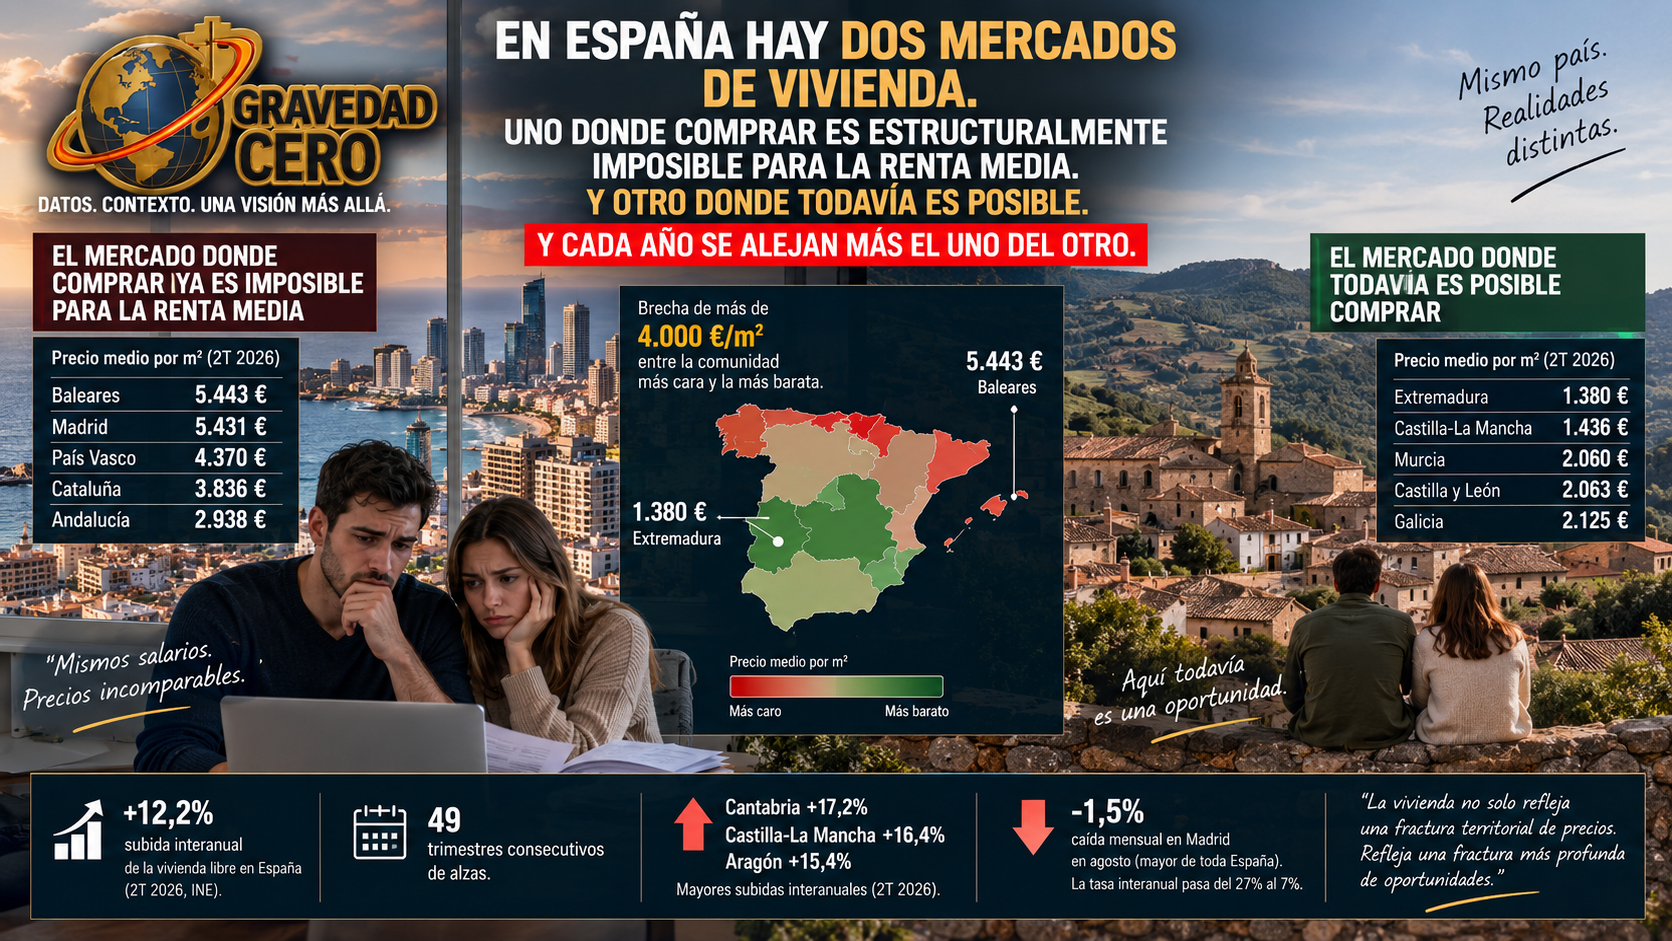
El INE publicó el 7 de septiembre el Índice de Precios de Vivienda del segundo trimestre de 2026 con un dato agregado que ya conocemos: 12,2% de subida interanual en la vivienda libre, 49 trimestres consecutivos de alzas. Pero detrás de ese promedio nacional hay una fractura territorial que los datos agregados ocultan y que define de forma cada vez más determinante las oportunidades reales de acceso a la vivienda según el código postal.
Baleares lidera el ranking de comunidades más caras con 5.443 euros por metro cuadrado. Madrid, con 5.431, la sigue a escasos metros. País Vasco marca 4.370. Cataluña, 3.836. En el extremo opuesto, Extremadura tiene el metro cuadrado en 1.380 euros. Castilla-La Mancha en 1.436. Murcia en 2.060. La brecha entre la comunidad más cara y la más barata supera los 4.000 euros por metro cuadrado. Para una vivienda de 90 metros cuadrados, eso representa una diferencia de más de 360.000 euros entre comprar en Baleares y comprar en Extremadura. Mismo país, mismo sistema fiscal, mismos salarios medios en el papel. Precios incomparables.
El dato más revelador no es la brecha en precio absoluto, que se conoce desde hace años, sino la velocidad a la que se está ampliando. En el segundo trimestre de 2026, Cantabria lidera las subidas interanuales con un 17,2%, seguida de Castilla-La Mancha con un 16,4% y Aragón con un 15,4%. Comunidades que hasta hace pocos años eran refugio de precio están experimentando presiones de demanda que antes solo conocían Madrid o Barcelona. La razón es la que se repite en cada análisis territorial: el comprador que no puede acceder en los mercados prime migra hacia donde el precio todavía permite la entrada. Y esa migración de demanda encarece los mercados de destino.
Madrid, paradójicamente, registró en agosto la mayor caída mensual de precio en vivienda usada de toda España: un 1,5% en un solo mes, encadenando dos meses consecutivos de retrocesos intermensuales. La tasa interanual ha caído del 27% al 7% en el espacio de un año. No es que Madrid se esté abaratando. Es que la demanda solvente ha llegado a su límite natural. Con el metro cuadrado a 5.431 euros, una vivienda de 70 metros cuadrados supera los 380.000 euros. Con el salario medio neto en torno a 2.300 euros y el banco financiando el 72% del valor, la entrada necesaria supera los 100.000 euros. La matemática no cierra para la mayoría.
El IPV del segundo trimestre confirma algo que los datos mensuales ya venían anticipando: el mercado ya no sube en bloque. Sube por zonas, con dinámicas distintas, velocidades distintas y límites distintos. Baleares, País Vasco y Andalucía marcaron máximos históricos en agosto mientras Madrid retrocedía. Andalucía, con 2.938 euros por metro cuadrado, ya supera la media nacional de 2.924. Es el mejor indicador del desplazamiento de presión desde los mercados saturados hacia los que todavía tienen recorrido.
La brecha territorial en el precio de la vivienda no es solo un problema de mercado. Es un problema de cohesión territorial. Las zonas con mayor dinamismo económico, más empleo y más oportunidades son exactamente las que tienen la vivienda más cara y menos accesible. Y las zonas donde comprar todavía es posible a precios razonables son, con frecuencia, las que tienen menos empleo, menos servicios y menos razones para quedarse. La vivienda no hace más que reflejar y amplificar una fractura que tiene raíces mucho más profundas en el modelo de distribución territorial del crecimiento económico español.
Con la vivienda en Baleares o Madrid a 5.400 euros por metro cuadrado y el salario medio en 2.300 euros netos al mes, la pregunta ya no es si la brecha es grande. La pregunta es si alguien tiene un plan para que no siga creciendo.