
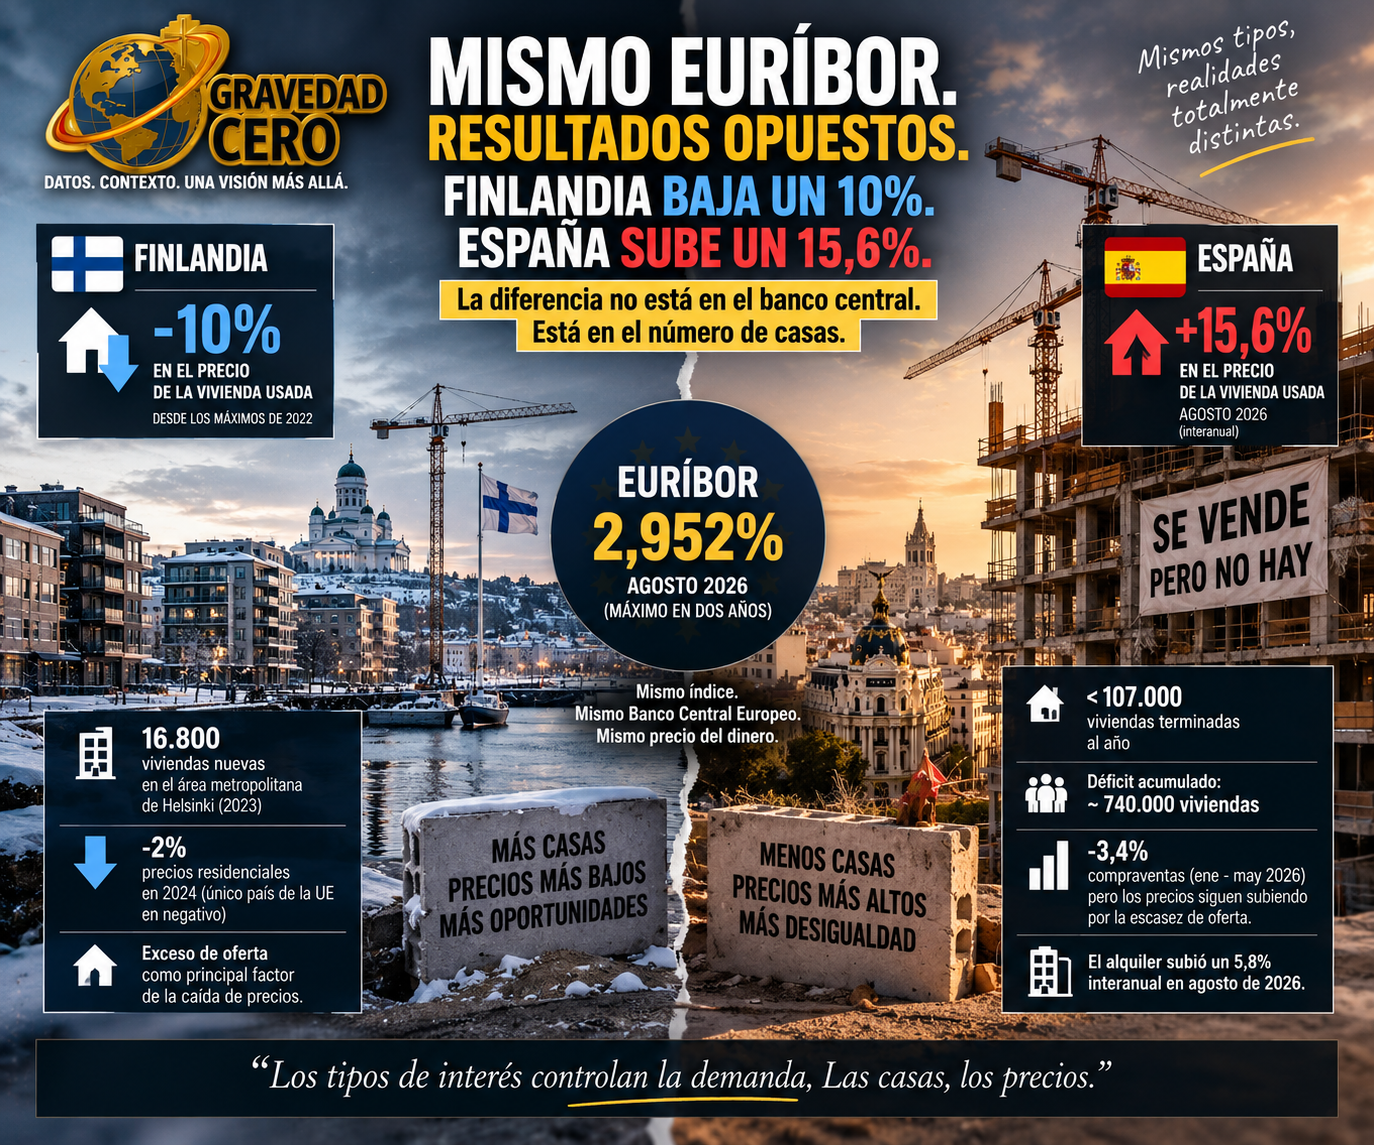
El euríbor cerró agosto de 2026 en el 2,952%, máximo en dos años. Es el mismo índice que rige las hipotecas en Finlandia y en España. El mismo Banco Central Europeo. El mismo precio del dinero. Y los resultados son radicalmente opuestos.
En Finlandia, la vivienda usada ha caído más de un 10% desde los máximos de 2022. Es la mayor caída desde los años noventa. Y sigue bajando: Finlandia es el único país de la Unión Europea con precios residenciales en negativo, con un retroceso del 2% en 2024. En España, ese mismo año, el precio de la vivienda subió un 12,9%. En agosto de 2026, la subida interanual de la vivienda usada es del 15,6%.
Mismo euríbor. Resultados opuestos. ¿Por qué?
La respuesta es una sola palabra: oferta. En Finlandia sobran casas. Solo en 2023, en el área metropolitana de Helsinki, se terminaron 16.800 viviendas nuevas. Los economistas finlandeses hablan abiertamente de exceso de oferta como el principal factor que explica la caída de precios. Cuando el dinero se encarece, la demanda frena y los precios caen porque hay suficiente oferta para absorber esa contracción.
En España ocurre exactamente lo contrario. El país termina menos de 107.000 viviendas al año, con un déficit acumulado que ronda las 740.000 unidades. Cuando el dinero se encarece, la demanda también frena: entre enero y mayo de 2026 se vendieron un 3,4% menos de viviendas. Pero los precios no bajan. Porque la oferta es tan escasa que incluso con menos compradores activos, la competencia por lo disponible mantiene los precios o los empuja al alza.
Y aquí está el mecanismo que casi nadie explica con claridad: el comprador que no puede acceder al mercado de compra no desaparece. Se desplaza al alquiler. Y esa demanda adicional en el mercado del alquiler presiona los precios hacia arriba. El alquiler subió un 5,8% interanual en agosto de 2026. El encarecimiento de las hipotecas no ha resuelto el problema de vivienda. Lo ha trasladado de segmento.
Para quien tenía hipoteca variable y ha revisado recientemente, el euríbor a 2,952% supone un incremento de unos 810 euros anuales en la cuota. El dinero caro duele. Pero no construye casas. Solo decide quién puede pujar por las que existen y quién se queda en el alquiler esperando una oportunidad que no llega.
La comparación con Finlandia no es perfecta. El país nórdico arrastra una economía con menor dinamismo, lo que reduce la demanda de vivienda de forma adicional. Pero esa variable no explica por qué en España, con los mismos tipos, ocurre lo contrario. La diferencia no está en la política monetaria. Está en el número de viviendas disponibles. Y eso es exactamente lo que el BCE no puede fabricar.
Los tipos de interés son una herramienta para controlar la demanda. No son una herramienta para crear oferta. En un mercado con escasez estructural de vivienda, subir tipos comprime la demanda solvente pero no corrige el problema de fondo. El precio se modera cuando hay suficiente oferta para satisfacer la demanda a precios razonables. Y mientras España no construya las viviendas que necesita, el euríbor puede estar donde quiera que los precios encontrarán la forma de mantenerse.
Finlandia ha construido de más y sus precios caen. España ha construido de menos y sus precios suben. La lección es tan sencilla que resulta incómoda para quienes buscan en la política monetaria la solución a un problema que tiene raíces mucho más profundas.