
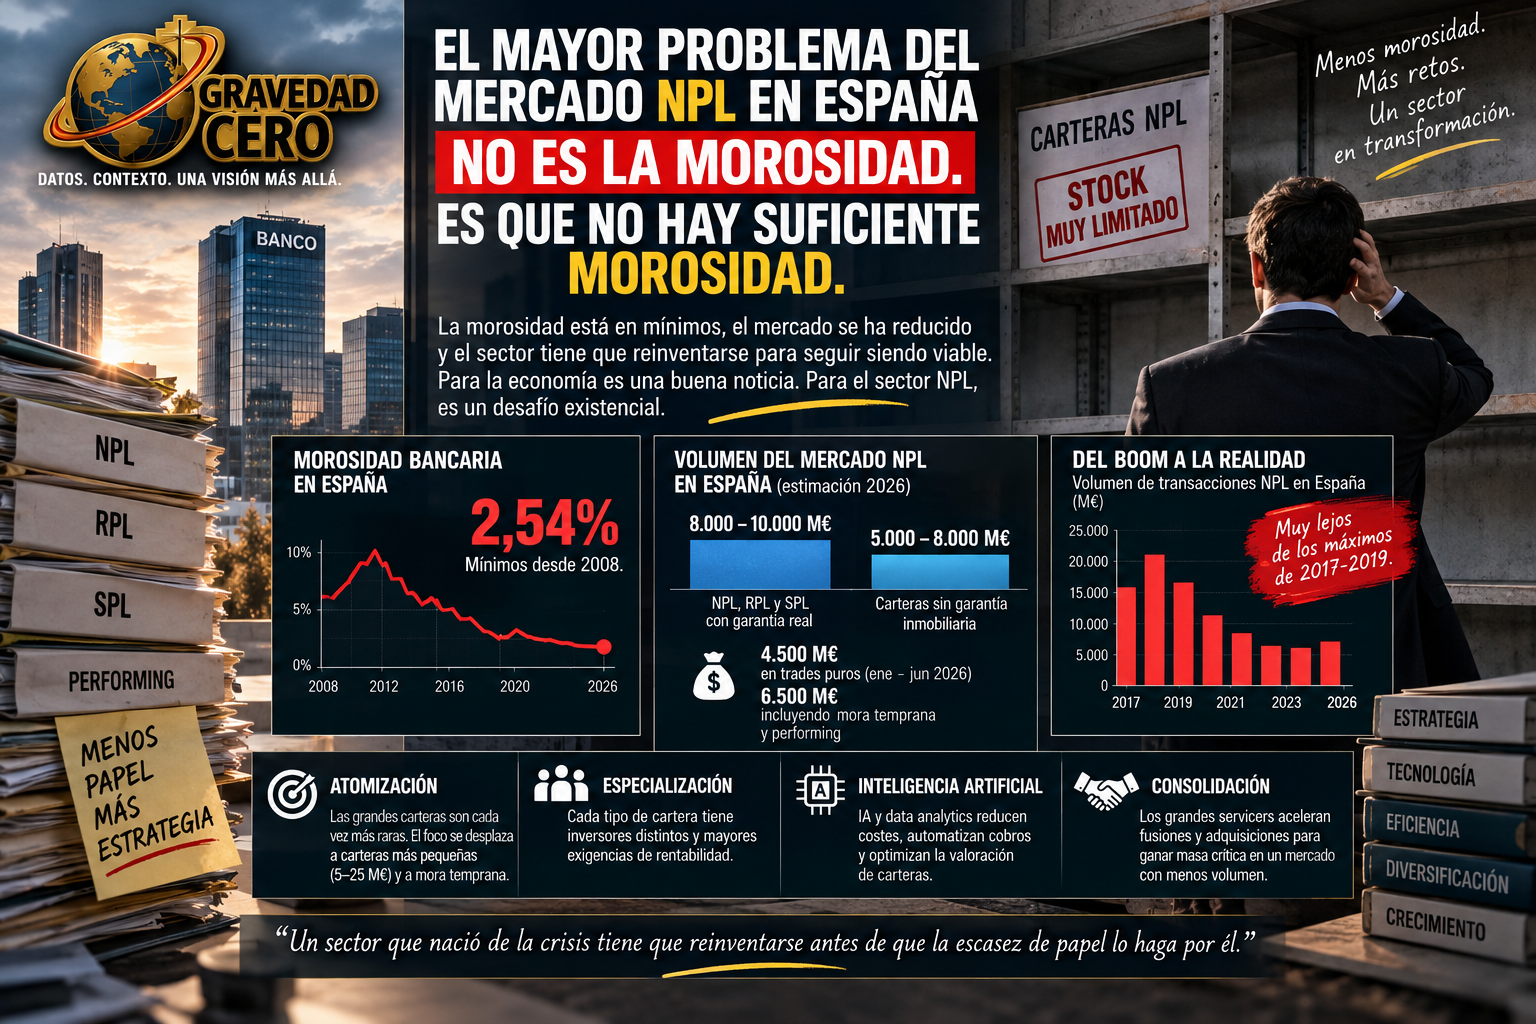
El sector de gestión de deuda distressed en España lleva años enfrentándose a una paradoja que ningún manual de riesgos anticipó: el mercado encogiendo no por exceso de gestión, sino por falta de materia prima. La morosidad bancaria está en el 2,54%, mínimos desde 2008. La tasa de cobertura de los préstamos dudosos es la más alta de la última década. Y los mecanismos que los gobiernos y bancos centrales han desplegado desde la pandemia, moratorias, avales públicos, reestructuraciones facilitadas y tipos de interés controlados, han amortiguado el impacto de cada shock económico antes de que se tradujera en mora masiva. Para la economía, eso es una buena noticia. Para el mercado NPL, es un problema estructural que define toda la industria en 2026.
Desde 2014, el mercado NPL español vivió un ciclo de auge alimentado por la digestión de los activos tóxicos acumulados durante la burbuja inmobiliaria. El boom llegó a partir de 2017, con transacciones que en sus mejores años superaban los 20.000 millones de euros anuales. En 2026, las estimaciones del sector sitúan el volumen entre 8.000 y 10.000 millones en carteras de NPL, RPL y SPL con garantía real, y entre 5.000 y 8.000 millones adicionales en carteras sin garantía inmobiliaria. Desde enero hasta finales de junio, el mercado ha movido en torno a 4.500 millones en trades puros, o 6.500 millones si se incluye la mora temprana y el performing. Son cifras respetables. Pero están muy lejos de los volúmenes que el sector necesita para sostener su estructura actual.
El mercado ha respondido a esa escasez de papel con dos movimientos que ya son tendencia consolidada. El primero es la atomización. Las carteras grandes, los grandes paquetes jumbo que movían los titulares del sector, son cada vez más raras. El foco se ha desplazado hacia carteras pequeñas, de entre 5 y 25 millones de valor de adquisición, y hacia carteras de mora temprana tanto en consumo como en hipotecario. El segundo movimiento es la especialización del perfil inversor. Cada tipología de cartera, NPL puro de préstamos, inmobiliaria, performing, tiene hoy inversores distintos con apetitos y estructuras de retorno distintos. El mercado se ha sofisticado porque ha tenido que hacerlo.
La inteligencia artificial está cambiando la gestión operativa del sector más rápido de lo que la industria había anticipado. Herramientas de IA que realizan gestiones de cobro de forma autónoma en casos simples y de mora temprana, sistemas de data analytics que optimizan la segmentación y la valoración de carteras, y robots que automatizan procedimientos administrativos están reduciendo los costes operativos de forma significativa. Para un sector que lleva años bajo presión de márgenes por la caída del volumen, la eficiencia de costes a través de IA no es una opción estratégica de largo plazo. Es una condición de supervivencia inmediata.
El modelo de servicer ha evolucionado en paralelo. El generalista que lo hacía todo está siendo sustituido por estructuras especializadas en cada subsección del proceso: gestión de activos inmobiliarios, property management, deuda corporativa en fase UTP, consumo, hipotecario. La especialización permite mayor profundidad de servicio en cada segmento, pero exige masa crítica suficiente para sostener esa estructura. Y ahí es donde la consolidación del sector se convierte en imperativo. Los grandes grupos como Intrum, doValue o Finsolutia-Hipoges han acelerado sus procesos de fusión y adquisición precisamente para alcanzar esa masa crítica en un mercado con menos volumen.
La pregunta de fondo que el sector no ha resuelto es qué ocurre si no hay una nueva crisis. Si los mecanismos de amortiguación que los gobiernos han desarrollado en los últimos años siguen funcionando, si la morosidad se mantiene en niveles históricamente bajos y si el flujo de papel nuevo no aumenta de forma significativa, el mercado NPL español tendrá que reinventarse de forma más profunda: menos dependencia del ciclo crediticio, más orientación hacia carteras de consumo y empresarial, más tecnología para compensar márgenes estrechos y más consolidación para reducir la duplicación de costes.
El sector que nació de la crisis más grave de la historia económica reciente española puede estar acercándose al final de ese ciclo. Lo que viene después depende de si el mercado tiene capacidad para reinventarse antes de que la escasez de papel lo haga por él.