
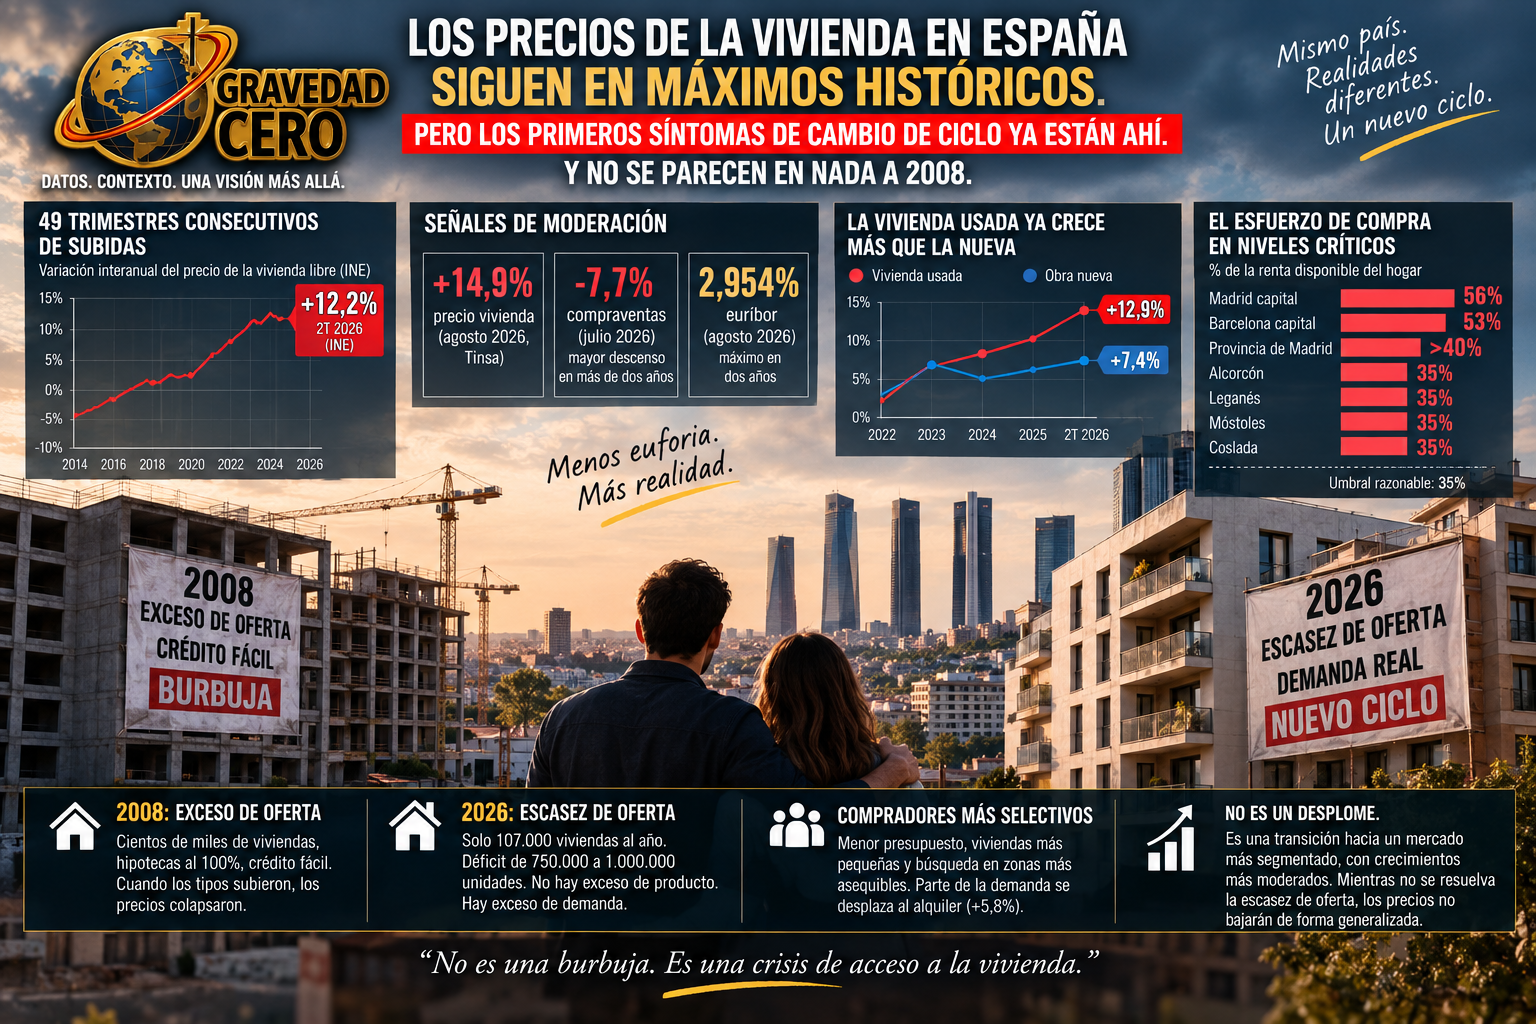
El mercado residencial español lleva 49 trimestres consecutivos de subidas de precios. El INE confirmó en septiembre que el segundo trimestre de 2026 cerró con un incremento interanual del 12,2%, ligeramente por debajo del 12,7% de cierre de 2025. La tasadora Tinsa añade otra señal: los precios se mitigan en agosto pero mantienen una tasa interanual del 14,9%. Y las compraventas cayeron un 7,7% en julio, el mayor descenso en más de dos años. Los primeros síntomas de moderación están apareciendo de forma coordinada en distintos indicadores. La pregunta que el mercado lleva meses haciéndose es si esto es el inicio de un cambio de ciclo o simplemente una pausa dentro de una tendencia que no ha terminado.
La respuesta que dan los expertos más sólidos del sector es que ni lo uno ni lo otro. No es una burbuja que va a explotar. No es un desplome de precios. Es una transición hacia un mercado más segmentado, con ritmos de crecimiento más moderados, compradores más selectivos y una oferta que sigue siendo estructuralmente insuficiente para la demanda existente. Eso no es una crisis inmobiliaria. Es una crisis de acceso a la vivienda dentro de un mercado cuyos fundamentales siguen siendo sólidos.
Para entender por qué esto no es una burbuja hay que entender qué fue la burbuja de 2006 y 2007. En aquellos años, el mercado tenía un exceso de oferta masivo: cientos de miles de viviendas en construcción que buscaban compradores que en muchos casos se financiaban al 100% o más del valor del inmueble, con hipotecas a tipos variables en mínimos históricos y con criterios de concesión de crédito que hoy serían impensables. Cuando los tipos subieron y el crédito se cortó, la demanda desapareció de golpe y los precios colapsaron porque había demasiado producto sin comprador.
Hoy el escenario es radicalmente distinto. El problema no es el exceso de oferta. Es exactamente el contrario. España construye apenas 107.000 viviendas al año, con un déficit acumulado que el Banco de España sitúa en 750.000 unidades y otras estimaciones elevan hasta el millón. No hay un exceso de producto buscando comprador. Hay un exceso de demanda que no encuentra producto a precios que pueda pagar. Y eso produce una dinámica de precios que no colapsa cuando la demanda se contrae, porque la demanda que sale del mercado no hace desaparecer la escasez de oferta. Solo redistribuye la presión.
El sorpasso de la vivienda usada sobre la nueva es uno de los datos más reveladores del momento actual. Desde el segundo trimestre de 2014 hasta 2024, el crecimiento de precios había estado protagonizado mayoritariamente por la obra nueva. Pero a partir de 2025 se ha producido un cambio de liderazgo: la vivienda usada subió un 12,9% interanual en el segundo trimestre de 2026 frente al 7,4% de la nueva. El mayor registro del ciclo actual llegó a principios de 2026, con una tasa del 13,5% para la usada frente al 9,1% de la nueva.
¿Por qué? Porque la oferta nueva es insuficiente y tarda en llegar. El suelo finalista escasea, la tramitación administrativa es lenta, los costes de construcción no bajan y la mano de obra especializada no existe en las cantidades necesarias. Ante esa escasez de obra nueva, la demanda presiona sobre el parque existente y lo encarece a un ritmo que supera al de los inmuebles recién construidos. La vivienda usada se ha convertido en el termómetro más preciso del desequilibrio estructural entre oferta y demanda.
El euríbor es la variable que más puede cambiar la dinámica a corto plazo. Agosto cerró en el 2,954%, el nivel más alto en dos años. El BCE ha enviado señales de que el ciclo de financiación laxa está llegando a su fin. Y el euríbor más alto encarece las hipotecas variables, comprime el presupuesto de los compradores con financiación y reduce el número de hogares que pueden acceder al mercado a los precios actuales. Eso ya se está viendo en la caída del 7,7% en compraventas de julio.
El esfuerzo de acceso ha llegado a niveles críticos en los principales mercados. En Madrid capital, el esfuerzo para comprar vivienda alcanza el 56% de la renta disponible del hogar medio, muy por encima del 35% considerado razonable. En Barcelona capital, el 53%. En la provincia de Madrid, la media supera ya el 40%. Y en los municipios del área metropolitana, Alcorcón, Leganés, Móstoles y Coslada superan el umbral del 35%. Cuando el esfuerzo de acceso supera esos niveles durante un periodo prolongado, una parte de la demanda empieza a quedarse sin margen financiero para asumir los valores actuales. Y eso es exactamente lo que los datos de julio están empezando a mostrar.
¿Qué ocurrirá entonces? Los compradores serán más selectivos. Reducirán su presupuesto de compra. Buscarán viviendas de menor tamaño. Ampliarán su radio de búsqueda hacia zonas más asequibles. Y parte de esa demanda que no puede comprar se desplazará al alquiler, incrementando aún más la presión sobre un mercado de arrendamiento que ya sube al 5,8% interanual.
El cambio de ciclo no es un desplome. Es una reconfiguración del mercado hacia un contexto más segmentado donde los mercados saturados moderan su ritmo mientras los mercados periféricos y secundarios siguen acelerando, porque la demanda desplazada de los primeros llega a los segundos con presión compradora. Y mientras el déficit estructural de oferta no se resuelva, los precios no bajarán de forma generalizada. Solo se moderará el ritmo al que suben.