
Durante décadas, guardar el oro en las bóvedas de la Reserva Federal de Nueva York o del Banco de Inglaterra era la decisión más sensata que podía tomar un banco central europeo. La Guerra Fría lo explicaba todo: si la Unión Soviética invadía Europa occidental, el oro guardado en territorio europeo era vulnerable. Llevarlo al otro lado del Atlántico era ponerlo a salvo. La arquitectura financiera nacida tras la Segunda Guerra Mundial convirtió a Nueva York y Londres en custodios neutrales, líquidos y seguros para las reservas de medio mundo. Eso era entonces. Ahora algo ha cambiado. Y los bancos centrales europeos lo están procesando con movimientos concretos.
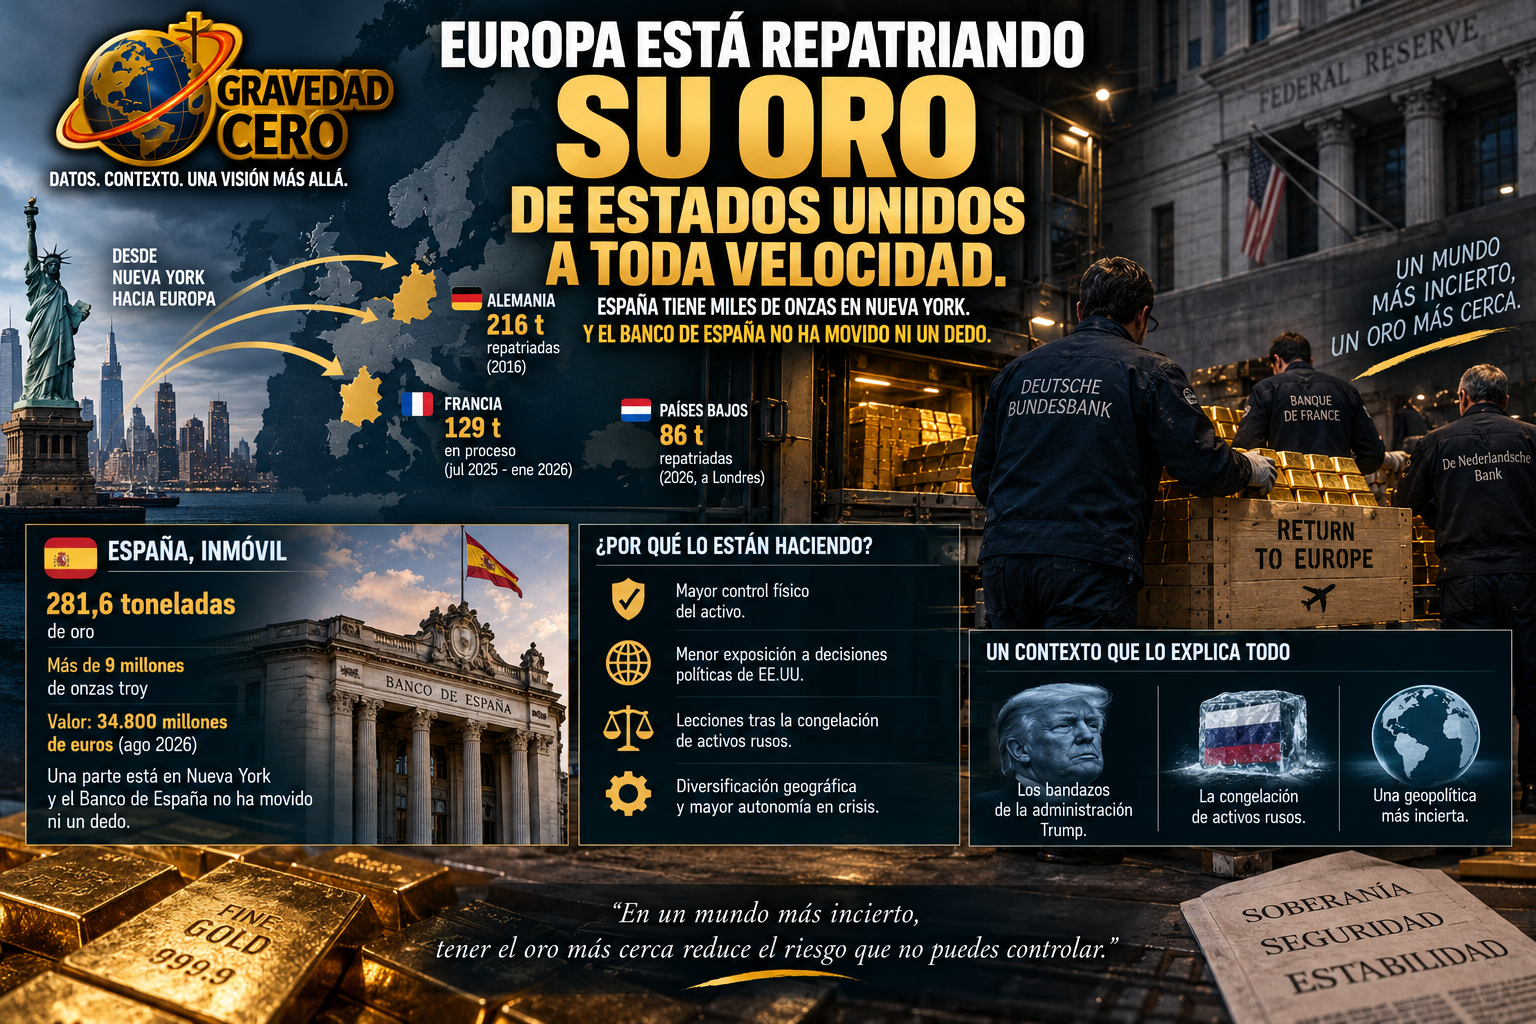
Alemania fue el primero en actuar. El Bundesbank completó en 2016 un proceso de repatriación masiva que trasladó más de 216 toneladas de oro desde Nueva York y París hacia Fráncfort. No fue una decisión rápida ni sencilla: tardó años en ejecutarse y generó un debate interno que reflejaba exactamente la tensión entre la comodidad de tener el oro en los grandes centros financieros y la necesidad de control físico directo sobre un activo estratégico. Francia anunció este año la retirada de 129 toneladas desde la Reserva Federal de Nueva York entre julio de 2025 y enero de 2026, pasando a almacenar la totalidad de sus reservas en suelo francés. Y Países Bajos acaba de ser el último en moverse: el banco central neerlandés trasladó durante 2026 unas 86 toneladas desde Estados Unidos y Canadá hacia Londres, argumentando la necesidad de mejorar la capacidad de utilizar el oro en una crisis y equilibrar su distribución geográfica.
La pregunta que nadie responde abiertamente es por qué. La respuesta oficial de cada banco central es técnica y prudente: diversificación geográfica, mejora de la liquidez operativa, reequilibrio de la distribución de custodios. Pero detrás de esas explicaciones hay un contexto geopolítico que lo dice todo sin decirlo. Los bandazos de la administración Trump, la congelación de activos soberanos rusos después de la invasión de Ucrania y la creciente desconfianza hacia la estabilidad del marco jurídico internacional han sembrado dudas en varias capitales europeas. Si Washington puede congelar los activos soberanos de un país, ¿qué garantía tienen los demás de que el suyo está completamente a salvo? La respuesta implícita de Alemania, Francia y Países Bajos es que la garantía más sólida es la custodia directa en territorio propio.
España, mientras tanto, no ha movido ni un dedo. El Banco de España mantiene aproximadamente 281,6 toneladas de oro, más de nueve millones de onzas troy, con un valor contable que en agosto de 2026 rondaba los 34.800 millones de euros, impulsado por la fuerte subida del precio del metal en los últimos años. El oro ha multiplicado por cuatro su precio desde 2016. Y una parte relevante de esas reservas está guardada en Nueva York, en las bóvedas de la Reserva Federal, aunque el Banco de España no hace pública la distribución exacta por custodio.
El dilema que España tiene sobre la mesa es el mismo que han resuelto sus socios europeos, aunque en el caso español con un historial de gestión de reservas que merece ser mencionado. Entre 2004 y 2007, el Banco de España vendió casi la mitad de sus reservas de oro, pasando de las 525 toneladas de 2000 a las 281 actuales. Fue una decisión que en su momento se justificó con la baja rentabilidad del metal, que entonces era un activo que ni subía ni bajaba. Hoy ese oro valdría en torno a 85.000 millones de euros. España vendió en el peor momento y no ha recuperado ninguna de las toneladas vendidas.
Frente a ese historial, la decisión sobre el oro guardado en Nueva York es más delicada de lo que parece. Las alternativas son tres: dejarlo donde está, repatriarlo a España o redistribuirlo hacia otros centros financieros, especialmente Londres. Mantenerlo en Nueva York ofrece seguridad relativa, liquidez inmediata y facilidad para operar en el mayor mercado de oro del mundo. Repatriarlo da control físico directo pero reduce la liquidez operativa y genera costes logísticos y de custodia que no son menores. La tercera vía, que es exactamente la que ha elegido Países Bajos trasladando a Londres en lugar de a Ámsterdam, permite reducir la exposición a Estados Unidos sin perder la liquidez que ofrece un gran centro financiero internacional.
Lo que está ocurriendo en Europa no es una crisis del sistema monetario internacional. Es una revisión prudente de dónde se guardan los activos más estratégicos de cada Estado en un momento en el que la geopolítica ha vuelto a ser una variable relevante para las decisiones financieras. Los bancos centrales que están repatriando no están diciendo que desconfían de Estados Unidos. Están diciendo que en un mundo más incierto, tener el oro más cerca reduce el riesgo que no puedes controlar.
España tiene 34.800 millones de euros en oro. Una parte está en Nueva York. El Banco de España no ha dado ninguna señal de querer moverlo. Y mientras sus socios europeos revisan su posición, España sigue sin una estrategia pública sobre el activo de reserva más antiguo del sistema financiero internacional.