
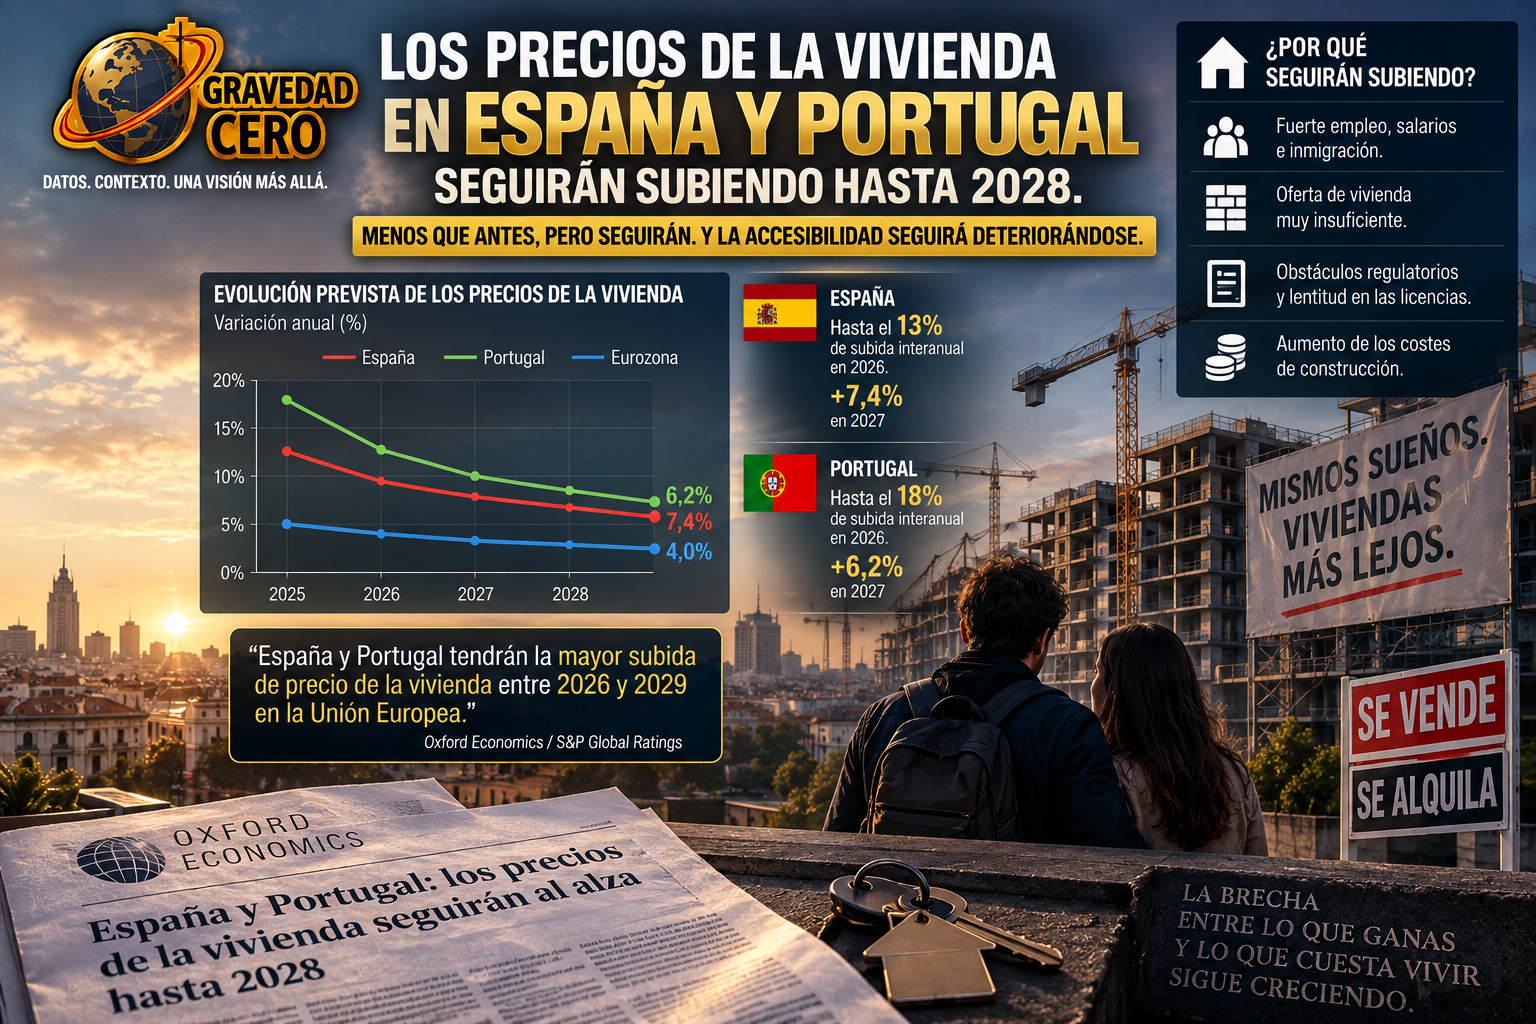
El informe de Oxford Economics sobre el mercado inmobiliario ibérico tiene una conclusión que debería leerse con toda su crudeza: los precios del mercado inmobiliario de España y Portugal seguirán al alza hasta 2028, aunque a un ritmo cada vez más moderado, pese al frenazo de las ventas y el deterioro de la accesibilidad a la vivienda. No es una buena noticia disfrazada de moderación. Es la confirmación de que el problema de acceso a la vivienda en la península ibérica no tiene solución a corto ni a medio plazo.
España ha registrado crecimientos interanuales de la vivienda de hasta el 13%, una de las mayores tasas entre las grandes economías de la eurozona. En Portugal se han producido incrementos de hasta el 18%. De esta forma, ambos mercados han contribuido de forma desproporcionada al incremento agregado de los precios en la eurozona. Esa contribución desproporcionada no es un mérito. Es el síntoma de un desequilibrio entre oferta y demanda que los dos países comparten y que ninguno ha resuelto.
Los analistas consideran que el cambio de ciclo inmobiliario en España y Portugal se debe principalmente al deterioro de las condiciones de accesibilidad a la vivienda. Los precios han aumentado mucho más rápidamente que los sueldos en España y Portugal y los hogares están ya al límite de su capacidad financiera para acceder a la vivienda. El aumento de los tipos y el encarecimiento de las hipotecas también han ralentizado las transacciones en el mercado inmobiliario.
S&P Global Ratings vincula el repunte al a fortaleza del empleo, los salarios y la inmigración, frente a una oferta muy insuficiente. Para las familias españolas supone un encarecimiento que duplica la media comunitaria y que se extenderá hasta al menos 2029, con España liderando el crecimiento en cada ejercicio. Moncloasvg
España y Portugal tendrán la mayor subida de precio de la vivienda entre 2026 y 2029 en los países de la Unión Europea. Concretamente, lo harán un 7,4% y un 6,2% para 2027 y 2028, respectivamente. Esa desaceleración progresiva no alivia el problema acumulado. Quien lleva cinco años intentando ahorrar para la entrada de una vivienda en Madrid o Lisboa ha visto cómo el precio del inmueble ha crecido a un ritmo que multiplica su capacidad de ahorro. Que ese ritmo se modere al 7% en 2027 no cierra esa brecha. Solo la amplía más despacio.
Uno de los factores más importantes del crecimiento de los precios es la persistente escasez de nuevas viviendas. Los obstáculos regulatorios, la escasez de mano de obra y el aumento de los costes de construcción siguen limitando los nuevos desarrollos. Aunque se espera que el crecimiento se desacelere ligeramente tras 2027, S&P Global no prevé una corrección importante.
Para el conjunto de la eurozona, Oxford Economics prevé que el crecimiento de los precios de la vivienda se modere hasta alrededor del 4% anual entre 2026 y 2028, frente al 5% registrado en 2025. España y Portugal seguirán muy por encima de esa media. Y los analistas anticipan que hacia 2028 su crecimiento se situará por debajo de la media europea, lo que sugiere una convergencia descendente del ciclo pero no una corrección.
Lo que el informe de Oxford Economics no dice, porque no es su función, es qué hacer. La respuesta a esa pregunta la tienen los Gobiernos, los ayuntamientos y los promotores. Más suelo urbanizado, más velocidad en la tramitación de licencias, más inversión pública en parque de alquiler, más certeza jurídica para el inversor que quiere construir para alquilar a precios razonables. Todo eso se sabe. La pregunta es si alguien tiene la voluntad política de ejecutarlo antes de que 2028 llegue y los precios sigan donde Oxford Economics predice que estarán.