
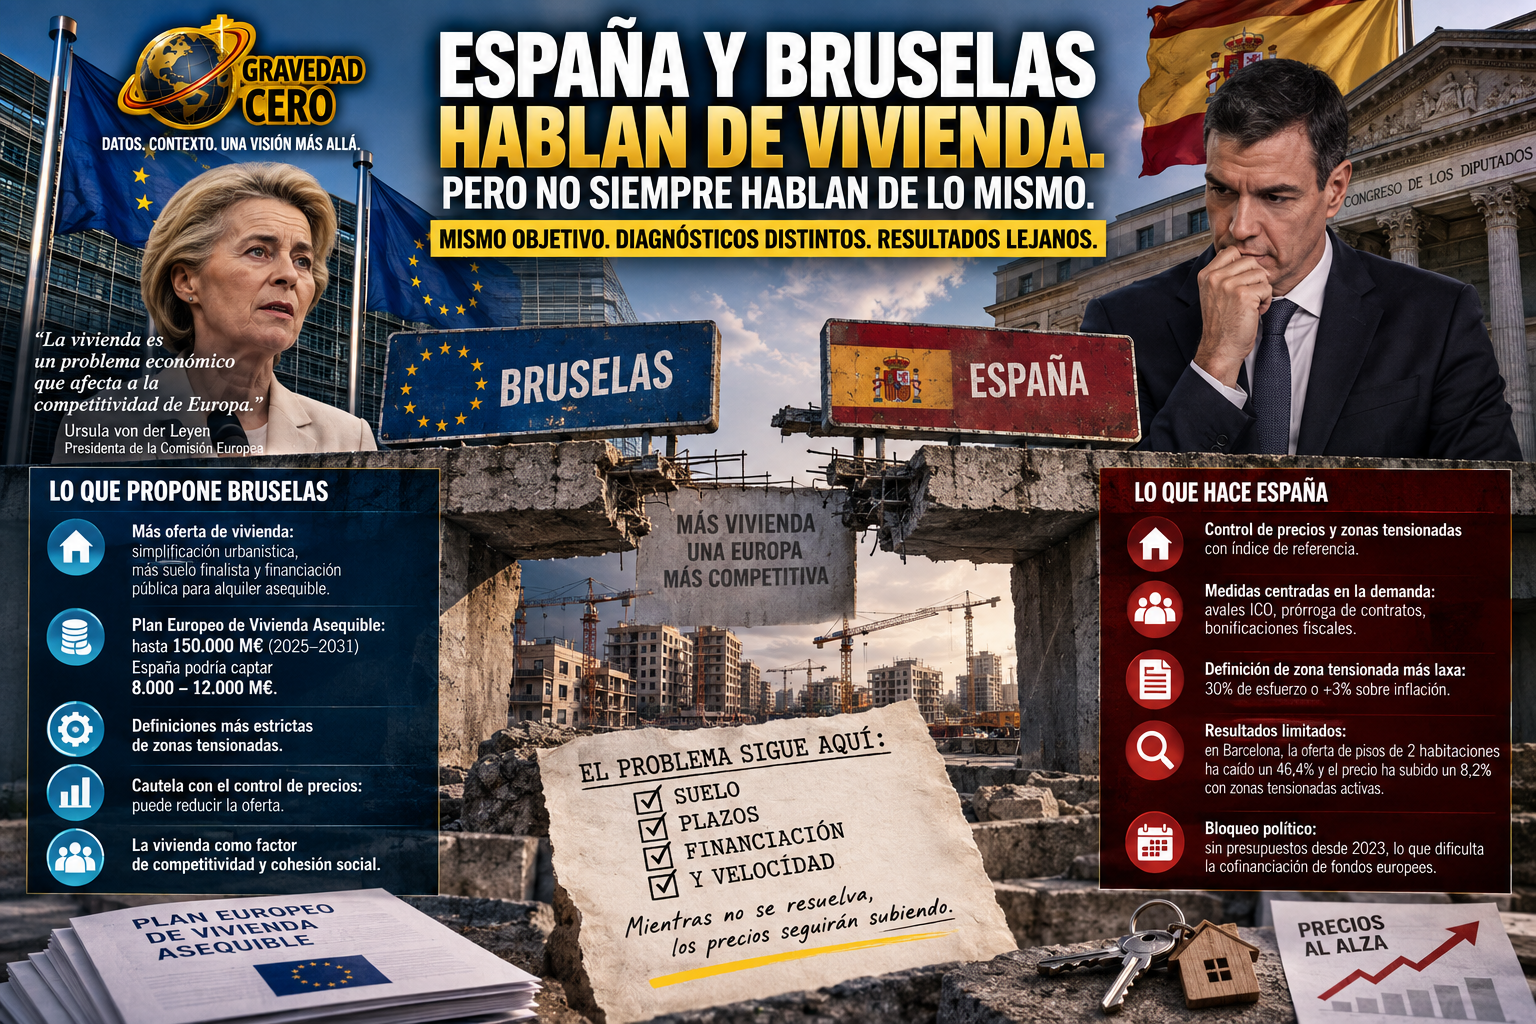
La Unión Europea ha puesto la vivienda en el centro de su agenda política por primera vez de forma explícita. La nueva Comisión Europea, bajo la presidencia de Ursula von der Leyen, nombró en 2024 un Comisario específico de Vivienda, el danés Dan Jørgensen, y encargó al ex primer ministro finlandés Petteri Orpo un informe sobre competitividad que dedica un capítulo completo al acceso a la vivienda como factor de productividad y cohesión social. El mensaje de Bruselas es claro: la vivienda no es solo un problema social. Es un problema económico que afecta a la competitividad de Europa.
Pero entre lo que Bruselas propone y lo que España ejecuta hay diferencias que merece la pena analizar con precisión, porque no son diferencias menores. Son diferencias de diagnóstico, de instrumentos y de escala que explican por qué el problema de acceso a la vivienda en España lleva años sin resolverse pese a la acumulación de planes, decretos y anuncios.
La primera diferencia es sobre el control de precios. La Ley de Vivienda española de 2023 introdujo el sistema de zonas tensionadas con índice de referencia de precios, un mecanismo que limita las rentas de los nuevos contratos de alquiler en las zonas declaradas como tensionadas. La Comisión Europea observa ese tipo de medidas con cautela. El informe de la Comisión sobre el mercado de la vivienda en Europa señala que el control de precios puede aliviar a corto plazo la situación de los inquilinos con contrato vigente, pero reduce la oferta disponible al desincentivar a los propietarios de poner sus viviendas en el mercado. Los datos de Barcelona lo confirman: con zonas tensionadas activas, la oferta de pisos de dos habitaciones ha caído un 46,4% en un año. El precio medio ha subido igualmente un 8,2%. El control de precios ha protegido a los que ya tenían contrato. No ha mejorado el acceso para los que todavía buscaban.
La segunda diferencia es la definición de zona tensionada. España aplica una fórmula que declara tensionada una zona cuando el esfuerzo para acceder a la vivienda supera el 30% de los ingresos del hogar o cuando el precio ha subido más de un 3% por encima de la inflación en los últimos cinco años. Esa fórmula, que el sector ha criticado por considerarla demasiado laxa, puede incluir zonas donde el mercado no está realmente tensionado en términos de escasez estructural. Bruselas prefiere definiciones más estrictas vinculadas a la ratio entre precio y salario medio y a la disponibilidad real de oferta. La diferencia no es técnica. Es política: una definición más laxa permite declarar más zonas tensionadas con menos rigor, lo que tiene implicaciones políticas favorables pero efectos reales más difusos.
La tercera diferencia, y la más estructural, es el diagnóstico sobre la causa del problema. España ha centrado su política de vivienda en los últimos años en medidas que actúan principalmente sobre la demanda: avales del ICO para facilitar el acceso a hipotecas, regulación de precios de alquiler, prórroga de contratos, bonificaciones fiscales. Bruselas, y con ella la mayoría de los economistas especializados en mercados de vivienda, insiste en que el problema fundamental es de oferta. No hay suficientes viviendas donde la gente quiere vivir y a precios que pueda pagar. Y ese problema no lo resuelven las medidas sobre la demanda. Lo resuelve construir más.
El informe de competitividad de Bruselas señala tres palancas concretas para aumentar la oferta de vivienda en Europa: simplificación de la tramitación urbanística, mayor disponibilidad de suelo finalista y financiación pública para vivienda en alquiler asequible. Las tres coinciden con los cuellos de botella que el sector promotor español lleva años identificando. La tramitación de una licencia de obra en España puede durar entre 12 y 36 meses dependiendo del municipio, frente a los 3-6 meses de media en los países del norte de Europa. Esa diferencia de plazos tiene un impacto directo sobre los costes de promoción y sobre la velocidad a la que puede crecer la oferta.
El sector celebra que la política europea se haya centrado en vivienda. Pero sostiene que el problema de la escasez de oferta no se ha resuelto y que las medidas europeas, aunque correctamente orientadas en el diagnóstico, tampoco tienen instrumentos suficientes para forzar a los estados miembros a actuar con la velocidad que el mercado necesita. La competencia en urbanismo y vivienda sigue siendo de los estados y de las comunidades autónomas. Bruselas puede señalar el camino. No puede obligar a nadie a recorrerlo.
El Plan Europeo de Vivienda Asequible, presentado por la Comisión en febrero de 2025, prevé movilizar hasta 150.000 millones de euros entre 2025 y 2031 a través del Banco Europeo de Inversiones, el InvestEU y los fondos estructurales. De esa cifra, España podría captar entre 8.000 y 12.000 millones si cumple las condiciones de elegibilidad y cofinanciación. El problema es que España no tiene presupuestos aprobados desde 2023 y la capacidad de cofinanciar con fondos europeos está condicionada a que el Estado aporte su parte. El bloqueo político en el Congreso tiene, también, un coste en términos de vivienda.
La distancia entre la política de vivienda española y la que Bruselas recomienda no es insalvable. Pero tampoco es pequeña. Y mientras no se salve, el mercado seguirá haciendo lo que lleva doce años haciendo: subir.