
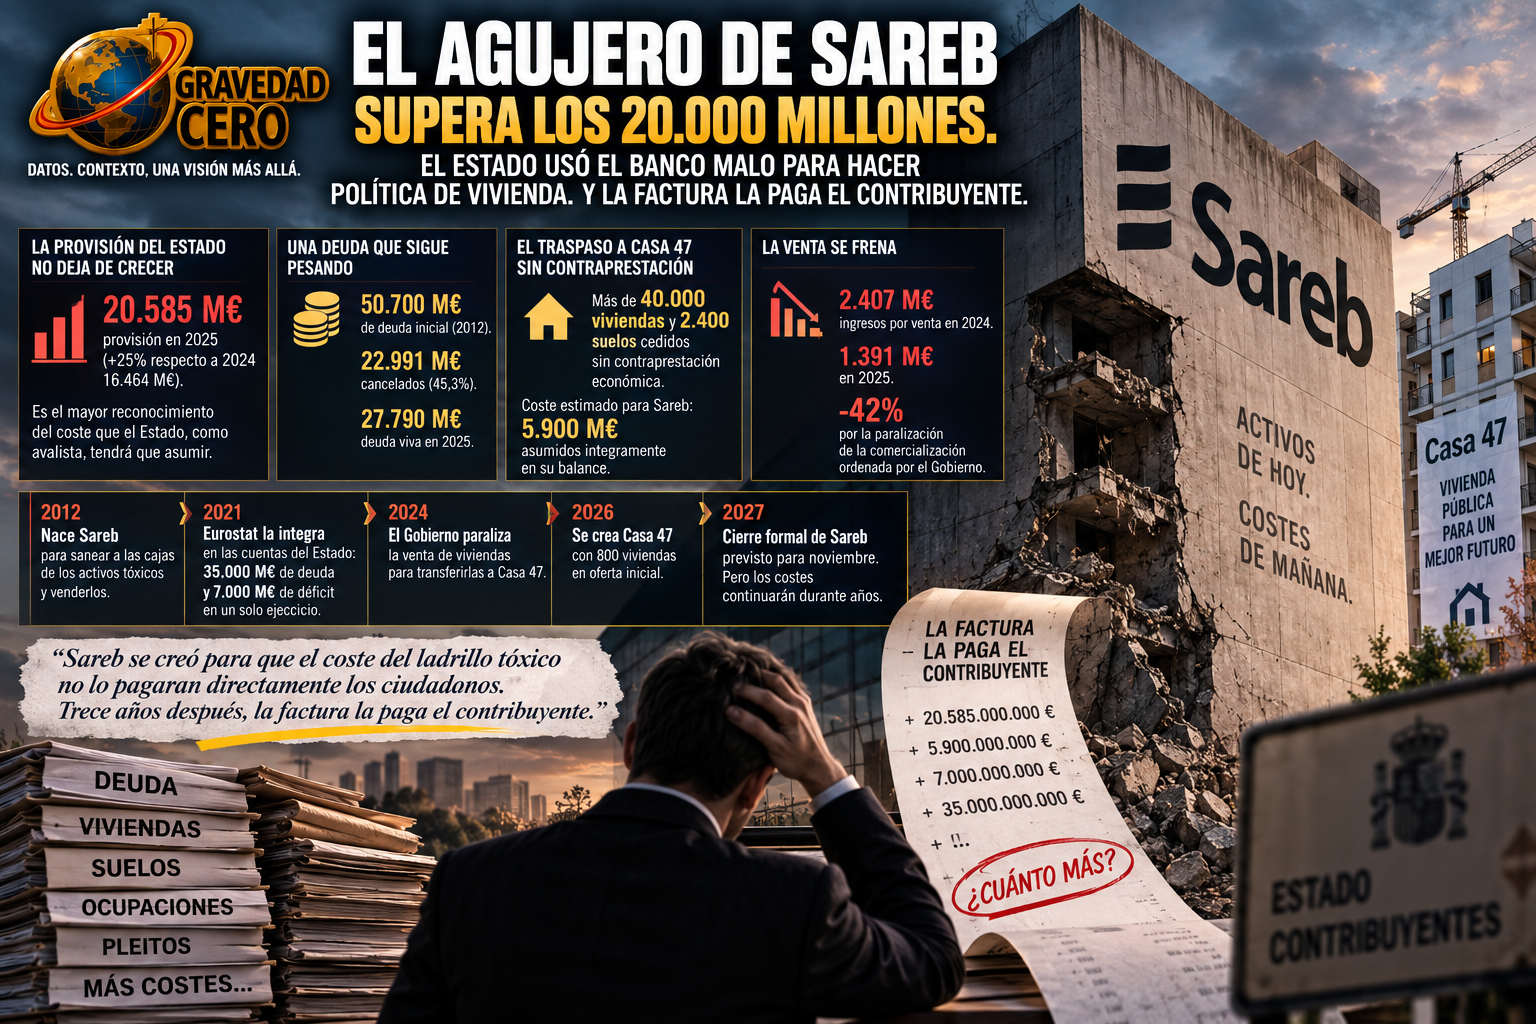
Hacienda ha elevado la provisión para cubrir el deterioro patrimonial de Sareb hasta 20.585 millones de euros, un 25% más que los 16.464 millones reconocidos en 2024. Es el mayor reconocimiento explícito del coste que el Estado, como avalista de la deuda de la sociedad, tendrá que asumir. El salto coincide directamente con la transferencia a Casa 47, la nueva empresa pública de vivienda, de más de 40.000 viviendas y 2.400 suelos sin contraprestación económica para Sareb.
La historia de Sareb empieza en 2012. El banco malo nació para liberar a las cajas de ahorro de los activos tóxicos acumulados durante la burbuja inmobiliaria, con una deuda avalada por el Estado de 50.700 millones de euros y la misión de vender esa cartera para recuperar el máximo posible. Trece años después, la entidad ha cancelado 22.991 millones de esa deuda, el 45,3% del total, con una deuda viva que cierra 2025 en 27.790 millones. No está mal para un vehículo diseñado para absorber lo peor del ladrillo tóxico español. El problema es lo que ocurrió después.
En 2021, Eurostat obligó a integrar Sareb en las cuentas del Estado al considerar que el riesgo financiero recaía de manera abrumadora sobre el sector público. Aquel ajuste obligó a asumir 35.000 millones de deuda y 7.000 millones de déficit en un solo ejercicio. Desde entonces, las pérdidas anuales de Sareb y sus desfases patrimoniales golpean directamente las cuentas públicas. Y en ese contexto, el Gobierno tomó en 2024 una decisión que ha cambiado radicalmente el final del banco malo.
La orden de paralizar la comercialización de las viviendas de Sareb, emitida a principios de 2024, tenía un objetivo político claro: reservar ese parque para trasladarlo a Casa 47, la entidad pública que el Gobierno lanzó en septiembre de 2026 con 800 viviendas en oferta inicial. La operación se estructuró como una donación: Sareb cede los activos a la Administración General del Estado, que los transfiere a Casa 47 para su gestión como vivienda pública de alquiler. No hay precio. No hay contraprestación. El coste estimado de la operación es de 5.900 millones de euros que Sareb asume íntegramente en su balance.
El resultado práctico es tan sencillo de describir como difícil de justificar contablemente: el Estado ha convertido el saneamiento financiero en política de vivienda, pero la factura la paga la propia Sareb, que a su vez está avalada por el Estado, que a su vez la paga el contribuyente. El círculo se cierra sobre sí mismo y el agujero crece.
El ritmo de entrega lo complica todo más. En 2025, Sareb solo traspasó a Casa 47 201 viviendas por 30 millones de euros y 385 suelos por 331 millones. Buena parte de los activos están ocupados ilegalmente o en mal estado. La recuperación judicial de la posesión se alarga por los plazos de los juzgados. Y los ingresos por venta de activos cayeron de 2.407 millones en 2024 a 1.391 millones en 2025, un descenso del 42% directamente atribuible a la paralización de la comercialización ordenada por el Gobierno.
El cierre formal de Sareb está previsto para noviembre de 2027. Pero el cierre formal no será el final de los costes. Los pleitos por ocupaciones, la adecuación de viviendas y las ventas pendientes obligarán a mantener estructuras de gestión durante años después de esa fecha. La incógnita no es si Sareb cerrará. Es cuánto costará cada año después de su liquidación, lejos de los titulares y sin el escrutinio que genera el banco malo cuando aparece en portada.
La paradoja de fondo es brutal. Sareb fue creada para que el coste del ladrillo tóxico no lo pagaran directamente los ciudadanos. Trece años después, ese coste termina en las cuentas del Estado, la provisión supera los 20.000 millones y el vehículo que debía sanear el sistema bancario se ha convertido en el instrumento de una política de vivienda que llega con 40.000 viviendas, ninguna contraprestación y una factura que sigue creciendo.