
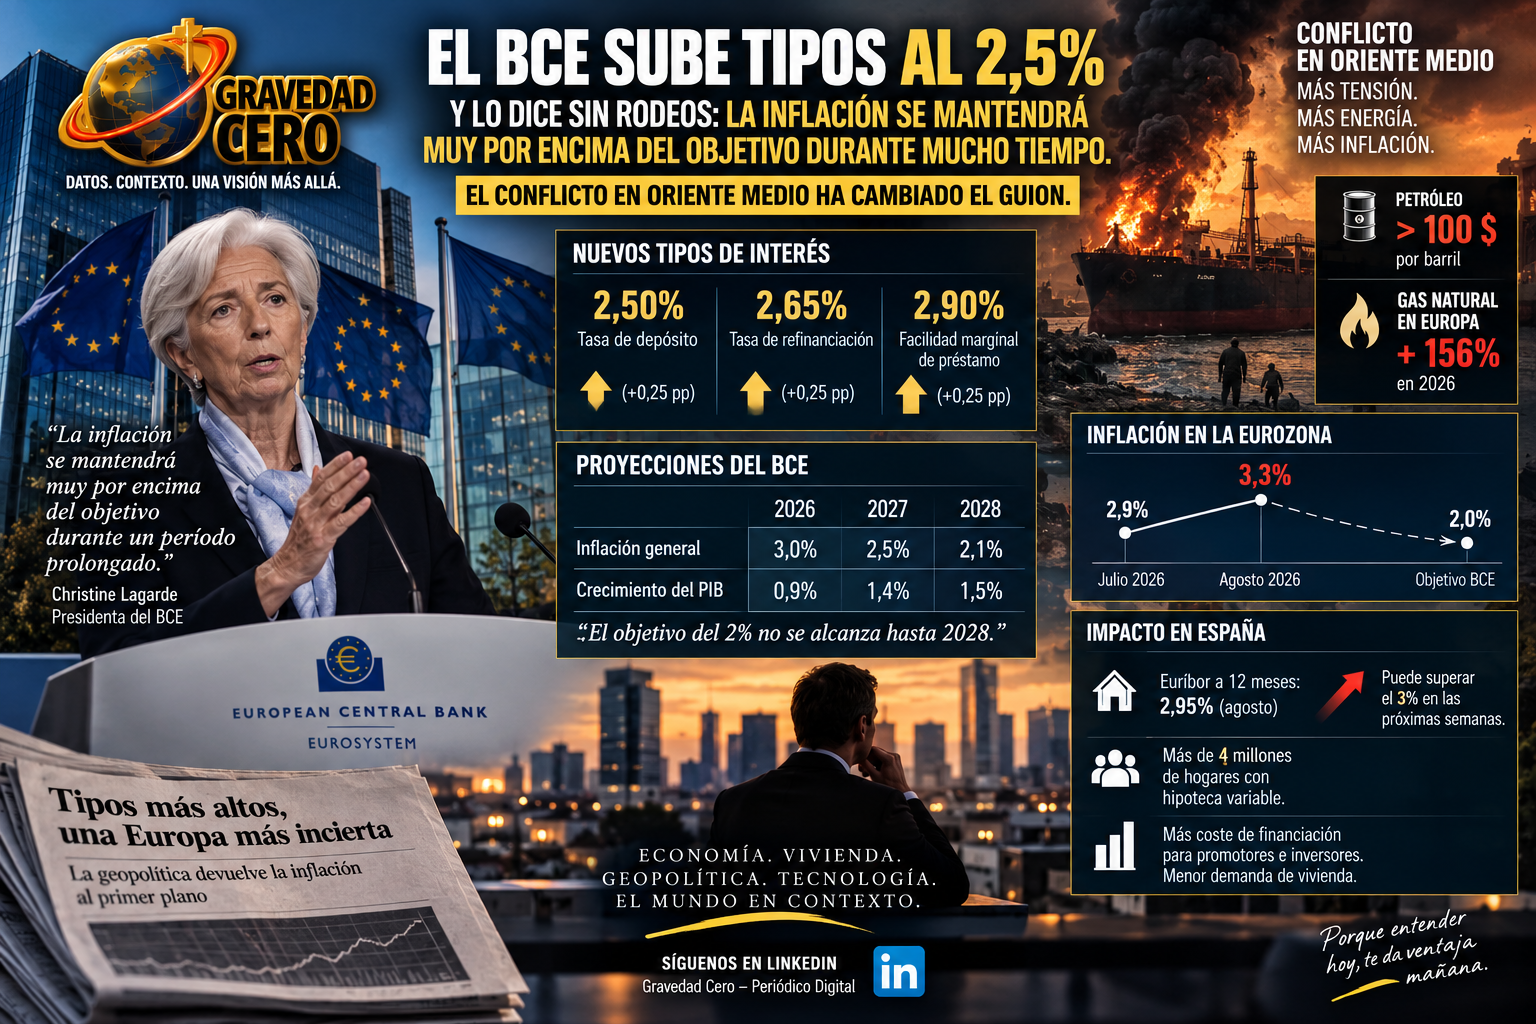
El Banco Central Europeo ejecutó este jueves 10 de septiembre su segunda subida de tipos del año, elevando la tasa de depósito del 2,25% al 2,5%, la tasa de refinanciación al 2,65% y la facilidad marginal de préstamo al 2,9%. El movimiento, de 25 puntos básicos, era el esperado por los mercados. Lo que no era del todo esperado era la contundencia del mensaje que acompañó la decisión: el conflicto en Oriente Próximo continúa generando presiones inflacionistas y se prevé que la inflación se mantendrá muy por encima del objetivo durante un período prolongado.
Es la segunda subida consecutiva desde septiembre de 2023. En junio de 2026 fue la primera. En septiembre de 2026 es la segunda. El BCE pasó de bajar tipos durante 2024 y 2025 para combatir la desaceleración postcovid, llegando hasta el 2% en junio de 2025, a invertir el ciclo en 2026 por una razón que no estaba en ningún modelo macroeconómico hace un año: la guerra con Irán y el cierre del estrecho de Ormuz.
El petróleo supera los 100 dólares por barril. El gas natural en Europa ha subido un 156% en 2026. Y la inflación de la eurozona se situó en el 3,3% en agosto, frente al 2,9% de julio, con la tasa subyacente moderándose una décima hasta el 2,1%. La energía está arrastrando la inflación general hacia arriba mientras la inflación de fondo se mantiene relativamente controlada. Ese desfase es exactamente el problema que tiene el BCE entre manos: la herramienta que tiene disponible, subir tipos, actúa sobre la demanda, pero la presión inflacionaria viene de la oferta energética. Subir tipos no produce más petróleo ni abre el estrecho de Ormuz.
Las nuevas proyecciones macroeconómicas del BCE reflejan ese escenario con precisión. La inflación general se sitúa en una media del 3,0% en 2026, del 2,5% en 2027 y del 2,1% en 2028. Para 2026, la proyección no ha variado respecto a junio. Para 2027 y 2028 ha sido revisada al alza. El objetivo del 2% no se alcanza hasta 2028, en el extremo más optimista del horizonte de proyección. La institución reconoce que el escenario depende de manera crucial de la evolución de los precios energéticos, que están fuera de su control.
El crecimiento económico de la eurozona también ha sido revisado, aunque en este caso al alza respecto a las proyecciones de junio: 0,9% en 2026, 1,4% en 2027 y 1,5% en 2028. La economía europea resiste mejor de lo que se temía a principios de año, impulsada por la resiliencia del mercado laboral y del consumo. Pero ese mismo dinamismo económico, que en otras circunstancias sería una buena noticia, complica la labor del BCE: una economía que aguanta bien el endurecimiento monetario tiene menos incentivo a moderar la demanda, lo que reduce el efecto desinflacionario de las subidas de tipos.
El tipo de interés neutral, es decir, el nivel en el que la política monetaria ni estimula ni frena la economía, ha sido revisado al alza por el propio BCE, pasando del rango estimado de 1,75%-2,25% al 2%-2,5%. Eso significa que con los tipos en el 2,5%, el BCE está apenas en el límite inferior de lo que considera política monetaria restrictiva. Cualquier nueva subida a partir de aquí implicaría cruzar esa línea y adentrarse en territorio claramente contractivo, con efectos más pronunciados sobre el crédito, la inversión empresarial y el mercado hipotecario.
Para España, las consecuencias son directas y conocidas. El euríbor a 12 meses, que ya cerraba agosto en el 2,95%, encadena seis meses consecutivos de subidas. Con la tasa de depósito en el 2,5% y señales de que el BCE podría seguir subiendo si la inflación no cede, el euríbor puede superar el 3% en las próximas semanas. Cada décima que sube el euríbor es un coste adicional para los más de cuatro millones de hogares españoles con hipoteca variable. Y cada subida del BCE aleja un poco más la posibilidad de que los tipos bajen en el corto plazo, comprimiendo la demanda de vivienda y encareciendo el acceso al crédito para promotores e inversores inmobiliarios.
El BCE no puede luchar contra la geopolítica. Puede endurecer su política monetaria para contener los efectos de segunda ronda de la inflación energética, es decir, impedir que el encarecimiento de la energía se traslade a los salarios y a los precios del resto de bienes y servicios. Pero si el conflicto en Oriente Medio se prolonga y el petróleo se mantiene por encima de los 100 dólares, el banco central se enfrenta a una elección incómoda: seguir subiendo tipos y arriesgar una recesión, o detener las subidas y asumir que la inflación tardará más en converger hacia el objetivo. Esa elección, por ahora, la ha pospuesto para la reunión de octubre.