
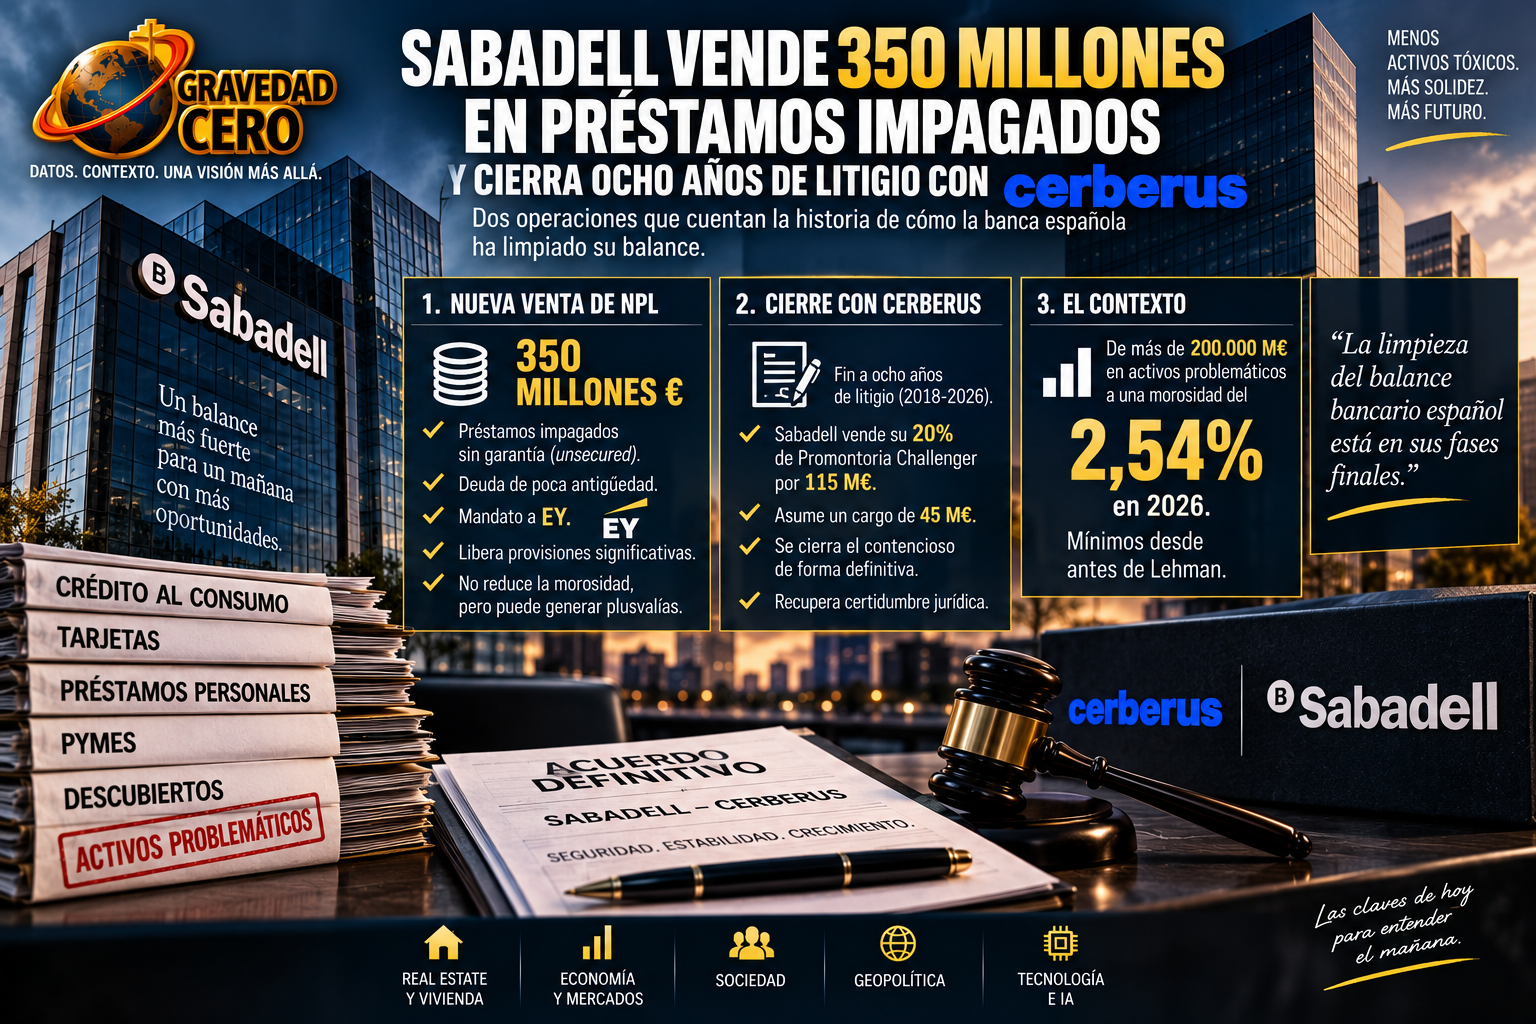
Banco Sabadell ha dado mandato a EY para ofrecer a fondos de inversión una cartera de préstamos impagados sin colateral y de poca antigüedad por un importe nominal de 350 millones de euros. Se trata de deuda unsecured, sin garantía de ningún tipo, lo que la convierte en el tipo de cartera más sencillo de estructurar y más rápido de ejecutar en el mercado actual. La operación no reduce la cifra de morosidad del banco en el balance, pero sí libera provisiones significativas, dado que este tipo de riesgos suele estar provisionado al 100%. En algunos casos, la entidad incluso obtiene una pequeña plusvalía en la cuenta de resultados.
El contexto de la operación merece ser leído con perspectiva. Los bancos españoles han saneado sus balances con una intensidad sin precedentes en la última década. Lo que queda en sus cuentas de activos problemáticos es una fracción de lo que acumulaban en el punto álgido de la crisis. Desde hace tiempo, el volumen de estas carteras rara vez supera los 500 millones. La operación de Sabadell, en ese contexto, es una desinversión de mantenimiento, no una operación de urgencia.
El contraste con lo que Sabadell hizo en marzo de 2026 es elocuente. En esa fecha, el banco catalán sorprendió al mercado sacando la cartera Sibila, un paquete de 3.100 millones en préstamos fallidos compuesto por alrededor de 100.000 operaciones a particulares y empresas sin garantía alguna: crédito al consumo, tarjetas, préstamos personales, crédito a pymes y descubiertos. El mandato fue para Alantra como asesor financiero y Roca Junyent como asesor legal. El adjudicatario fue el fondo noruego Axactor. Fue la mayor salida de préstamos morosos del balance de Sabadell desde el macroacuerdo firmado con Cerberus justo antes de la pandemia.
Y aquí aparece el segundo frente de la semana para Sabadell: el cierre definitivo del contencioso con Cerberus, que arrastraba desde 2018 y que hasta hace pocas semanas seguía abierto en los tribunales.
La historia empieza en 2018, cuando Sabadell y Cerberus crearon la sociedad inmobiliaria Promontoria Challenger. El fondo americano tenía el 80% y el banco, el 20%, con la condición de que Cerberus acabara haciéndose con el 100% en tres años. Paralelamente, se articuló la venta de tres carteras de activos deteriorados: Challenger, Coliseum y Rex, con un valor bruto de 6.414 millones, que en 2019 fueron adjudicadas a Cerberus por una contraprestación de unos 3.500 millones de euros, con un pago diferido de hasta el 21% del total, es decir, cerca de 600 millones.
Lo que vino después fue una disputa que duró ocho años. Algunos de los inmuebles incluidos en las carteras Challenger y Rex no tenían registro o estaban en proceso de ejecución hipotecaria. Sabadell tenía tres años para regularizarlos y cobrar el pago diferido. Lo hizo en el 92% de los casos, registrando activos valorados en 365 millones de las dos carteras. Pero Cerberus se negó a pagar los 360 millones del abono diferido restante, alegando que el banco no había registrado todos los activos comprometidos. El desacuerdo derivó en un pleito que Sabadell llevó a los tribunales de Reino Unido en 2023. La justicia británica condenó a Cerberus a pagar los 360 millones en 2024. Pero los tribunales españoles no reconocieron la sentencia.
Atrapado en un limbo jurisdiccional con sentencias contradictorias en dos países, Sabadell optó por la vía pragmática: cerrar el litigio con un acuerdo extrajudicial. Le vendió a Cerberus su 20% del capital de Promontoria Challenger por 115 millones de euros, asumiendo un cargo negativo extraordinario de 45 millones en la cuenta de resultados. A cambio, se cierra el caso de forma definitiva y el banco recupera certidumbre jurídica sobre su balance.
Lo que las dos operaciones de esta semana, la venta de la cartera de 350 millones y el cierre del litigio con Cerberus, ilustran es algo que el mercado de activos distressed en España lleva meses señalando: la limpieza del balance bancario español está en sus fases finales. Lo que queda son restos gestionables, carteras pequeñas y flecos jurídicos de operaciones que llevan años abiertas. La banca española que emergió de la crisis de 2008 con más de 200.000 millones en activos problemáticos ha llegado a 2026 con una tasa de morosidad del 2,54%, mínimos desde antes de Lehman. Y Sabadell, que fue uno de los bancos más afectados por el ladrillo tóxico de las cajas que absorbió, cierra esta semana dos capítulos más de esa historia.