
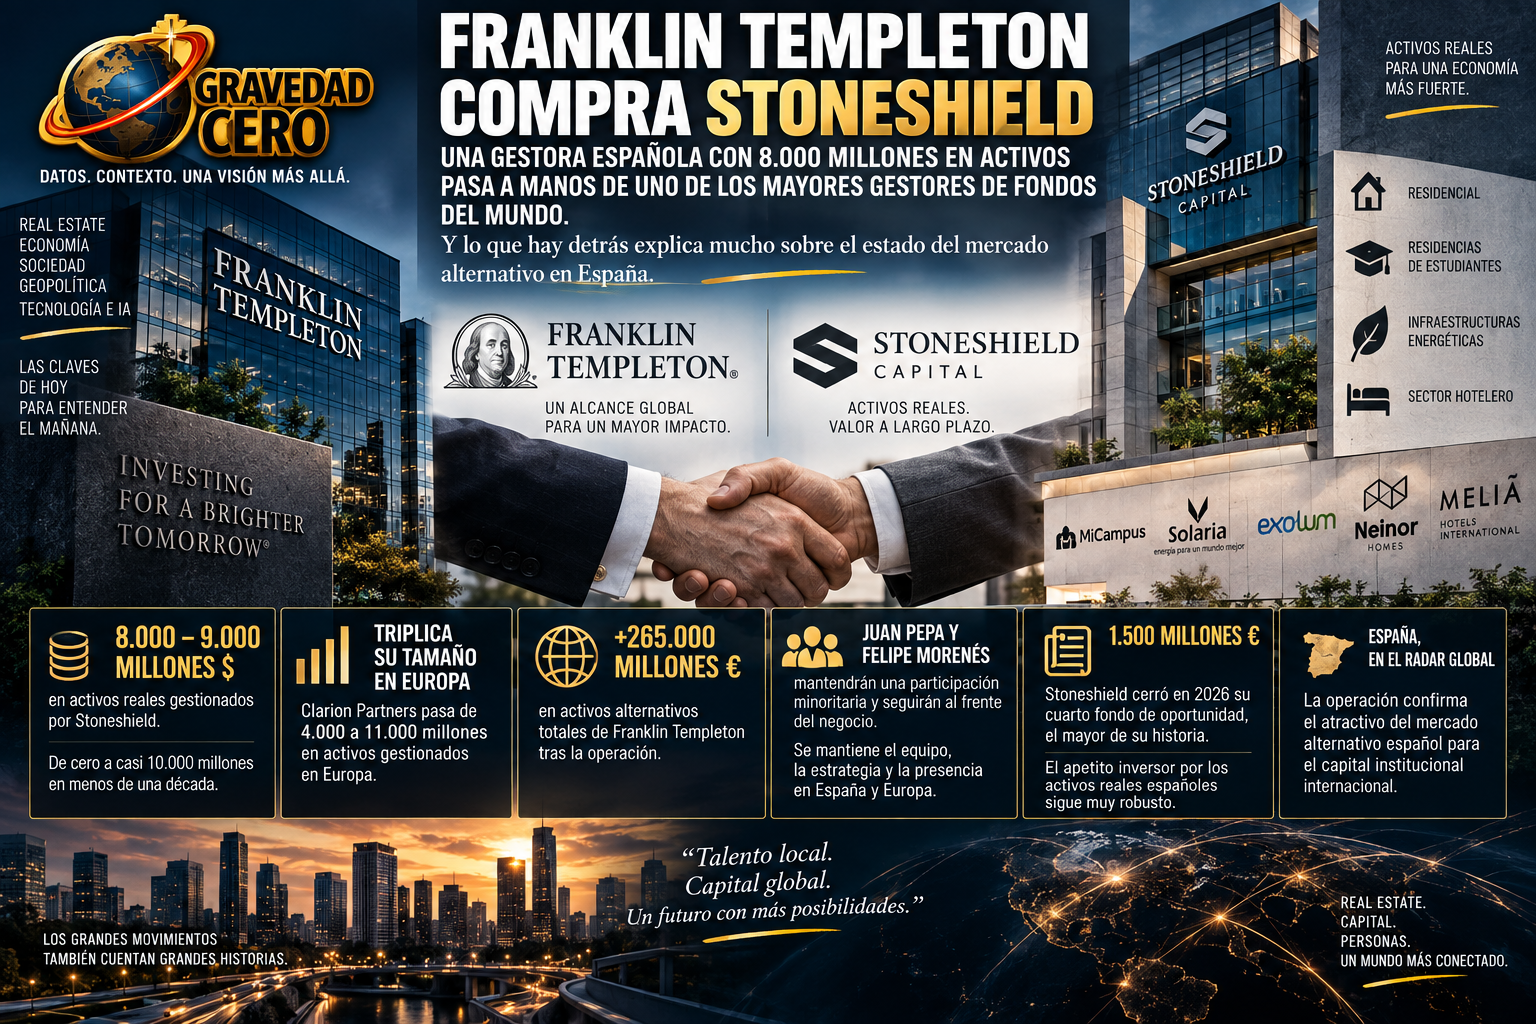
Franklin Templeton ha alcanzado un acuerdo para adquirir, a través de su filial Clarion Partners, una participación mayoritaria en Stoneshield Capital, la gestora española de activos reales fundada en 2018 por Juan Pepa y Felipe Morenés. El cierre de la operación está previsto para el cuarto trimestre de 2026, sujeto a los trámites regulatorios habituales. El importe no ha sido revelado públicamente, pero las cifras de impacto hablan por sí solas: la operación triplicará los activos gestionados por Clarion en Europa, pasando de los 4.000 millones actuales a 11.000 millones, y elevará los activos alternativos totales de Franklin Templeton por encima de los 265.000 millones de euros.
Stoneshield fue fundada hace apenas ocho años y hoy gestiona entre 8.000 y 9.000 millones de dólares en activos reales. Esa velocidad de crecimiento, de cero a casi 10.000 millones en menos de una década, es el primer dato que explica el interés de Franklin Templeton. La gestora no es un vehículo monoproducto. Es una plataforma de inversión diversificada en activos reales con presencia en residencial, residencias de estudiantes, infraestructuras energéticas y sector hotelero. Entre sus participaciones estratégicas figuran MiCampus, una de las mayores plataformas europeas de residencias de estudiantes; Solaria, especializada en energías renovables; Exolum, operadora de infraestructuras energéticas; Neinor Homes, la promotora residencial española cotizada en bolsa; y Meliá Hotels International. Es una cartera que cubre prácticamente todos los sectores de activos reales con mayor demanda institucional en Europa en 2026.
La elección de Clarion Partners como vehículo de la adquisición no es casual. Clarion es la división inmobiliaria de Franklin Templeton y uno de los mayores gestores de real estate institucional del mundo, con más de 80.000 millones de dólares bajo gestión. Su presencia en Europa había sido históricamente más limitada que en Estados Unidos. La adquisición de Stoneshield es la palanca que Clarion usa para cambiar esa proporción y convertirse en un actor de primer nivel en el mercado alternativo europeo, con España como uno de los mercados centrales de la estrategia.
Juan Pepa y Felipe Morenés conservarán una participación minoritaria en la gestora y seguirán al frente de la dirección, la estrategia de inversión y la gestión diaria del negocio. La firma mantendrá su estructura operativa y su presencia en España, Portugal, Irlanda, Reino Unido y Luxemburgo. Esa continuidad es parte del valor que Franklin Templeton ha pagado: no compra solo un balance de activos sino un equipo, una red de relaciones y un track record de captación de capital en Europa que habría tardado años en construir desde cero.
El contexto en el que se produce esta operación merece atención. Stoneshield cerró en los primeros meses de 2026 su cuarto fondo de oportunidad, el Stoneshield Opportunity Fund IV, con 1.500 millones de euros en compromisos totales de capital. Es el mayor fondo de la historia de la gestora y confirma que el apetito inversor institucional por los activos reales españoles y europeos sigue siendo muy robusto pese al entorno de tipos altos. La operación de Franklin Templeton llega en ese momento de máxima tracción, lo que sugiere que el comprador americano ha pagado un múltiplo que refleja las perspectivas de crecimiento futuro, no solo el tamaño actual de la gestora.
Para el mercado de activos alternativos en España, la operación tiene una lectura estructural relevante. Stoneshield es la segunda gestora española de activos reales de tamaño significativo que entra en la órbita de un grupo internacional en los últimos años, después de que Amundi adquiriera Sabadell Asset Management y de que otros grupos internacionales reforzaran su presencia en la gestión alternativa española. El mensaje implícito es que el mercado español de activos reales, con su combinación de crecimiento inmobiliario, infraestructuras en transición energética y demanda de residencias de estudiantes y coliving, sigue siendo uno de los más atractivos de Europa para el capital institucional internacional. Y que las gestoras locales con track record contrastado tienen un valor de mercado que los grandes grupos globales están dispuestos a pagar.