
Hay una creencia muy extendida entre quienes buscan hipoteca por primera vez: que el banco evaluará si pueden pagar la cuota mirando su nómina. La realidad es más compleja y más exigente. Los bancos no miran solo lo que cobras. Miran lo que cobras, lo que debes, cómo lo debes, hace cuánto tiempo trabajas en el mismo sitio y qué pasaría con tu cuota si los tipos suben dos puntos. Todo eso, antes de darte una respuesta.
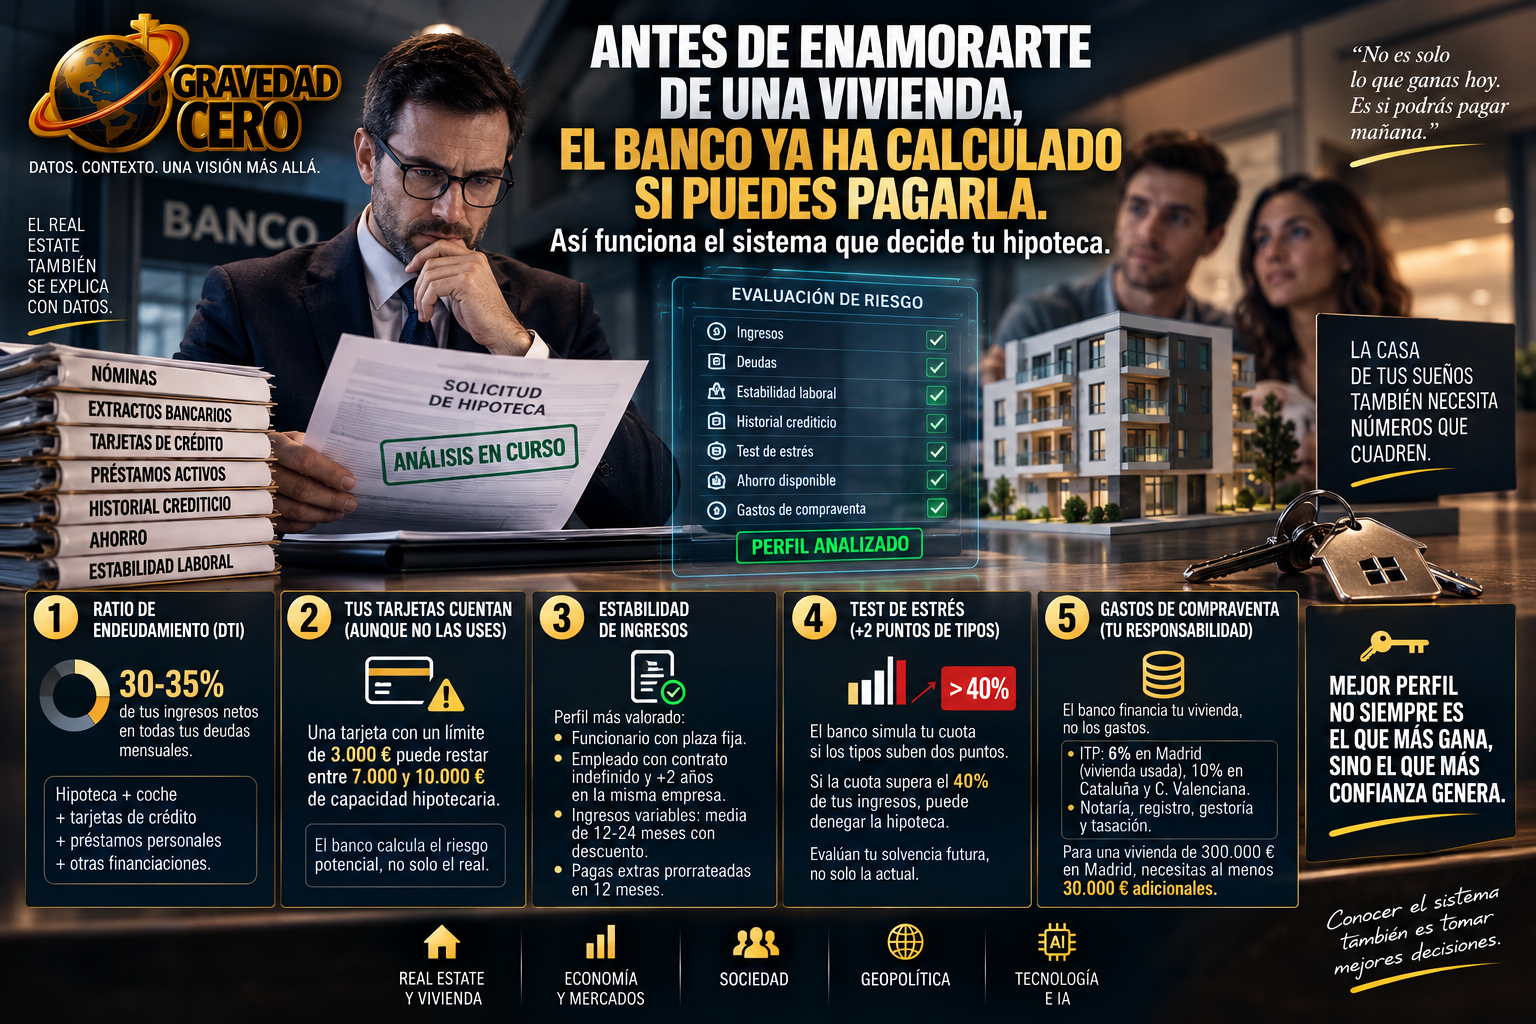
El primer filtro es el ratio de endeudamiento, también conocido como DTI por sus siglas en inglés. El Banco de España y la Autoridad Bancaria Europea establecen que el total de deudas mensuales de un hogar no debería superar el 30-35% de sus ingresos netos. Eso incluye la cuota de la hipoteca nueva más todas las deudas existentes: préstamo del coche, tarjetas de crédito, préstamos personales, financiaciones activas. No es la cuota hipotecaria la que no puede superar ese umbral. Es la suma de todas las obligaciones financieras mensuales.
Lo que muchos compradores no saben es que las tarjetas de crédito computan aunque no se usen. Una tarjeta con un límite de 3.000 euros que el comprador nunca utiliza puede restar entre 7.000 y 10.000 euros de capacidad hipotecaria en los modelos de riesgo bancarios. La razón es que el banco calcula el riesgo potencial del endeudamiento, no solo el real. Si la tarjeta existe, el banco asume que podría usarse. Y esa capacidad potencial de gasto reduce el margen disponible para la hipoteca.
El segundo filtro es la estabilidad de ingresos. Ganar mucho no es suficiente si esos ingresos no son recurrentes. El perfil más valorado por la banca española en 2026 es el funcionario con plaza fija, seguido del trabajador por cuenta ajena con contrato indefinido y más de dos años de antigüedad en la misma empresa. Para los empleados con ingresos variables, comisiones u horas extra, el banco calculará la media de los últimos 12 a 24 meses y aplicará un factor de corrección a la baja para estimar el ingreso computable. Las pagas extras se computan, pero prorrateadas entre doce meses, no como ingresos extraordinarios.
El tercer filtro, y el que más sorprende a quienes lo descubren por primera vez, es el test de estrés hipotecario. En 2026, los bancos simulan qué pasaría con la cuota del comprador si los tipos de interés subieran dos puntos adicionales. Si con esa subida hipotética la cuota supera el 40% de los ingresos netos, el banco puede denegar la operación aunque en el momento de la solicitud todo cuadre. Es un mecanismo de protección introducido a raíz de la crisis hipotecaria de 2008 que obliga a los bancos a evaluar la solvencia a futuro, no solo en el momento de la firma.
El cuarto factor, que casi nadie tiene en cuenta hasta que es demasiado tarde, es el de los gastos de compraventa. El banco financia el inmueble, no los gastos asociados a su adquisición. Los impuestos, la notaría, el registro, la gestoría y la tasación corren por cuenta del comprador y no pueden financiarse con la hipoteca. En Madrid, el ITP para vivienda usada es del 6%. En Cataluña, del 10%. En la Comunidad Valenciana, del 10%. Sobre el precio de compra. Eso significa que para una vivienda de 300.000 euros en Madrid, el comprador necesita tener listos al menos 30.000 euros adicionales para cubrir los gastos, más la entrada mínima si el banco financia el 80% del valor de tasación.
El perfil del comprador que más fácilmente obtiene una hipoteca en 2026 no es necesariamente el que más gana. Es el que tiene ingresos estables y documentados, pocas deudas activas, ahorro previo suficiente y un historial de crédito limpio. Un empleado con 2.500 euros netos mensuales, sin deudas y con 60.000 euros de ahorro es mejor candidato para muchos bancos que un autónomo con 4.000 euros mensuales de ingresos medios, tres tarjetas de crédito abiertas y oscilaciones importantes en su flujo de caja mensual.
Lo que el banco calcula antes de aprobar tu hipoteca no es solo si puedes pagar hoy. Es si podrás pagar dentro de veinte años cuando hayan pasado una crisis, una pérdida de empleo o una subida de tipos. Esa es la perspectiva que el comprador también debería tener antes de firmar.