
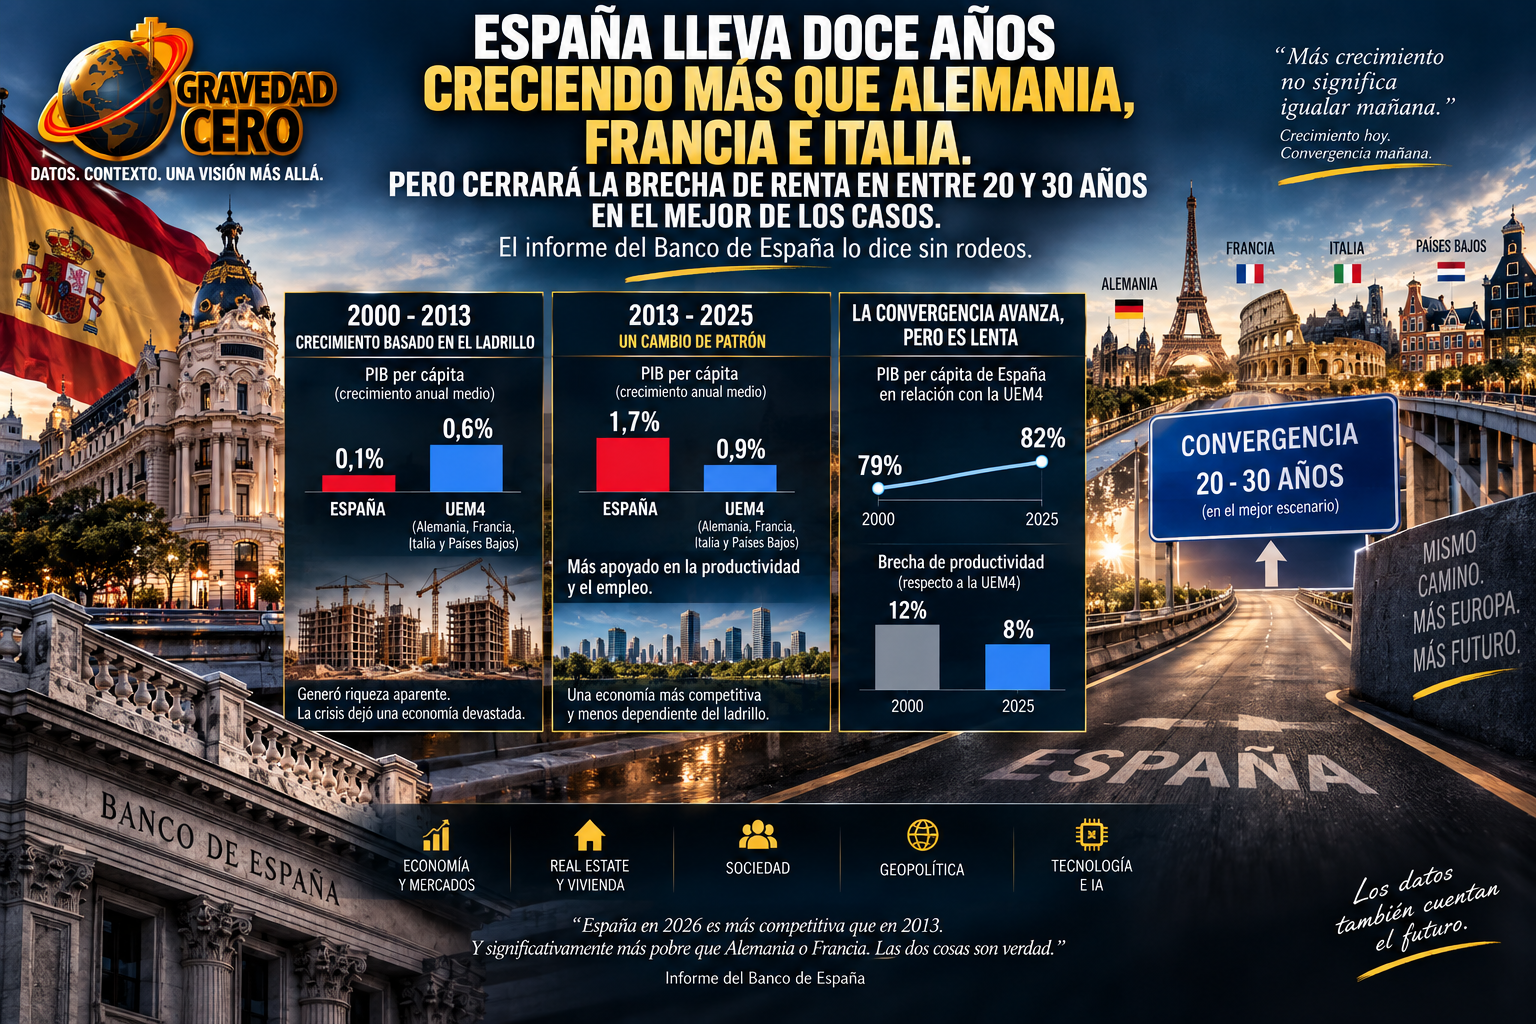
El Banco de España acaba de publicar un informe que distingue con precisión dos etapas completamente distintas en la trayectoria económica española desde el año 2000. La primera, entre 2000 y 2013, es la historia conocida: un crecimiento basado en la acumulación de capital, especialmente el ligado a la construcción, que generó riqueza aparente mientras duró el boom y que dejó una economía devastada cuando la burbuja estalló. El PIB per cápita español creció apenas un 0,1% anual de media en ese periodo, frente al 0,6% de media de las cuatro grandes economías europeas de referencia, Alemania, Francia, Italia y Países Bajos, a las que el propio Banco de España agrupa bajo el término UEM4.
La segunda etapa, desde 2013 hasta 2025, es la que el informe califica como un cambio de patrón. Y los números lo justifican. Entre 2013 y 2025, el PIB per cápita español creció un 1,7% anual de media, casi el doble que el 0,9% registrado de media en las cuatro economías de referencia. España no solo ha crecido más rápido en términos absolutos. Ha crecido mejor: más apoyada en la productividad y el empleo que en la acumulación de capital. La productividad total de los factores creció en España un 0,4% anual de media entre 2013 y 2025, frente a menos del 0,1% en Alemania, Francia, Italia y Países Bajos.
El motor del cambio no fue solo el empleo. Fue la combinación de un mercado laboral que recuperó ocupación después de los mínimos de la crisis con una mejora real, aunque modesta, de la productividad. Las reformas acometidas durante la recesión, la devaluación interna que permitió recuperar competitividad exterior y el saneamiento de los balances bancarios crearon las condiciones para un crecimiento más sólido que el del ciclo anterior. La economía española dejó de depender del ladrillo y empezó a generar crecimiento desde sectores con más contenido tecnológico y mayor valor añadido, aunque el proceso esté lejos de completarse.
El resultado de esos doce años de convergencia es visible pero limitado. En 2025, el PIB per cápita español equivalía al 82% del registrado de media por las cuatro economías de referencia, frente al 79% en el año 2000. Cuatro puntos de convergencia en veinticinco años. Y la brecha de productividad, que rondaba el 12% en 2000 respecto a ese grupo de países, se había reducido hasta aproximadamente el 8% en 2025. Son avances reales. Pero el ritmo al que se producen pone en perspectiva el reto que queda por delante.
El propio informe del Banco de España lo plantea con una honestidad que merece reconocimiento: incluso en un escenario optimista, en el que España mantenga el diferencial de crecimiento per cápita observado en los últimos años, cerrar completamente la brecha con las economías más avanzadas del euro llevaría entre 20 y 30 años. Ese es el horizonte temporal del proceso de convergencia si todo va bien. Si los vientos geopolíticos, la inflación energética o una recesión global interrumpen la tendencia, ese horizonte se alarga.
El análisis del Banco de España tiene una implicación directa para el debate sobre la política económica española que merece ser señalada. El crecimiento que España ha experimentado desde 2013 no es el resultado de un solo Gobierno ni de un solo ciclo político. Es el fruto acumulado de reformas estructurales dolorosas aplicadas en condiciones de crisis severa, de una recuperación sostenida del empleo y de una mejora lenta pero real de la productividad en sectores que antes de la crisis no destacaban en esa variable. Ese tipo de cambios no se producen de un año para otro. Y su continuidad tampoco está garantizada si las condiciones que los han hecho posibles, estabilidad macroeconómica, apertura exterior, mercado laboral reformado, se alteran de forma significativa.
España en 2026 es más competitiva que en 2013. Y significativamente más pobre que Alemania o Francia. Las dos cosas son verdad al mismo tiempo. Y entender cómo conviven es imprescindible para no caer en el error de interpretar el crecimiento reciente como la prueba de que el problema ya está resuelto.