
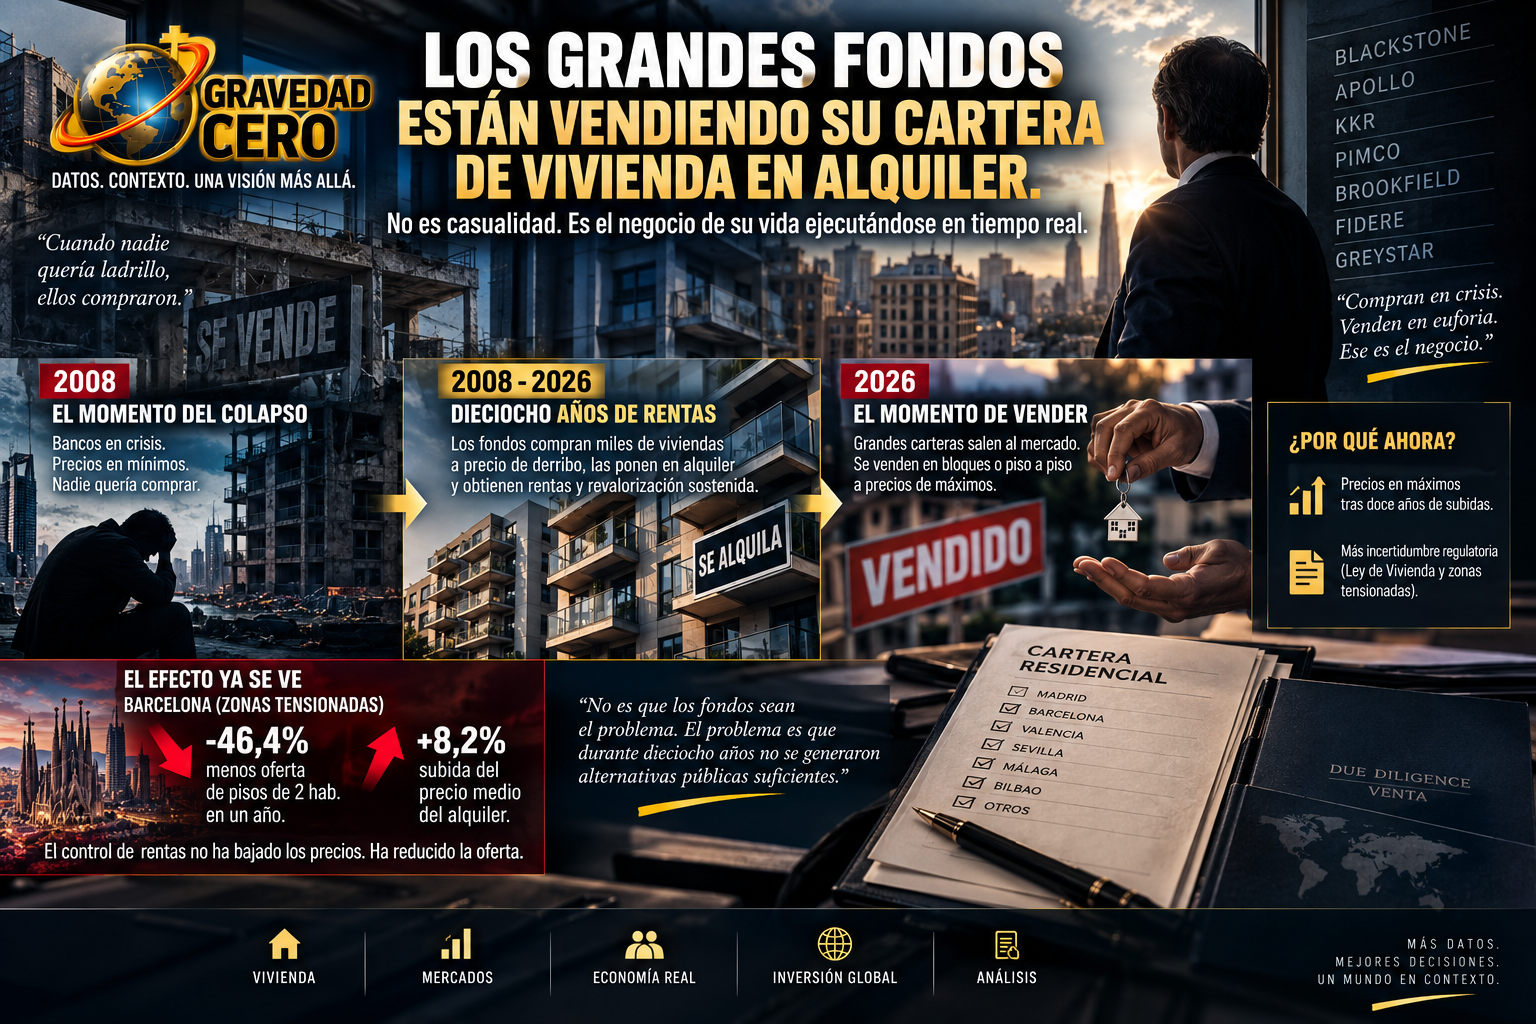
En 2008, cuando los bancos españoles se ahogaban en activos tóxicos y nadie quería ladrillo, los grandes fondos internacionales compraron miles de viviendas a precio de derribo. El mercado estaba destrozado, los precios en mínimos históricos y no había comprador institucional español con capital suficiente para absorber ese volumen. Los fondos llegaron, compraron y pusieron todo en alquiler. Dieciocho años de rentas, revalorización sostenida y ahora, en 2026, están ejecutando la segunda parte del negocio: vender.
El movimiento ya está en marcha. Grandes carteras que llevaban años en manos de fondos internacionales están saliendo al mercado, tanto en bloques hacia otros inversores como vivienda a vivienda hacia el comprador final. Empresas como Fidere están comprando esas carteras con una estrategia clara: adquirir el bloque, esperar a que salga el inquilino y vender cada piso individualmente al precio de mercado de 2026. El negocio es impecable desde el punto de vista financiero. Comprar en el suelo de 2008, cobrar rentas durante dieciocho años y vender en el pico de 2026. Rentabilidad acumulada difícilmente repetible en ningún otro activo.
¿Por qué ahora? La respuesta tiene dos capas. La primera es el ciclo: los precios de la vivienda llevan doce años subiendo sin pausa y están en máximos históricos. El precio de salida de esas carteras en 2026 es el mejor que van a ver en mucho tiempo. La segunda capa es regulatoria: la Ley de Vivienda de 2023 y el mecanismo de zonas tensionadas han introducido incertidumbre sobre la rentabilidad futura del alquiler en las zonas donde se concentra esa cartera. Un fondo que ve limitada su capacidad de subir rentas en zonas tensionadas tiene un incentivo claro para vender antes de que esa limitación muerda en serio sobre su cuenta de resultados.
El efecto sobre el mercado es el que cabría esperar y es exactamente el contrario al que la ley pretendía producir. Cuando miles de viviendas que estaban en alquiler salen del mercado residencial para venderse, la oferta de alquiler disponible cae. Y cuando la oferta cae con una demanda que no ha variado, los precios suben. Barcelona lo está demostrando ya: con zonas tensionadas activas, la oferta de pisos de dos habitaciones cayó un 46,4% en un año y el precio subió igual un 8,2%. El control de rentas no bajó los precios del alquiler. Redujo la oferta y concentró la presión sobre los que quedaban.
El argumento de que los fondos son los responsables del problema habitacional español merece ser matizado. En 2008, cuando nadie quería comprar y la banca necesitaba deshacerse de activos para no quebrar, esos mismos fondos fueron los únicos compradores con suficiente capital y apetito de riesgo para estabilizar el mercado. Que compraran barato es la naturaleza del negocio de inversión en activos distressed. Que dieciocho años después vendan caro es la consecuencia lógica de haber comprado en el mínimo del ciclo y esperar al máximo. El problema no es que los fondos hagan su negocio. El problema es que el sistema no generó alternativas públicas suficientes durante esos dieciocho años para que el parque de vivienda no dependiera de capital privado para mantenerse en pie.
Lo que el movimiento de venta de las carteras de 2008 señala, más allá del debate sobre fondos buitre, es algo que los analistas del mercado llevan meses anticipando: el ciclo alcista de la vivienda española está en su fase final. Los grandes inversores institucionales no venden en el suelo. Venden cuando creen que han llegado al techo. Y cuando todos venden al mismo tiempo, esa percepción se convierte en profecía autocumplida.
El alquiler va a subir en las zonas donde esa cartera sale del mercado. El precio de la vivienda podría moderar su ritmo de subida si aumenta la oferta en venta. Y el comprador final que adquiere uno de esos pisos pagará en 2026 el precio más alto de los últimos dieciocho años por un activo que el fondo compró por una fracción de ese valor.