
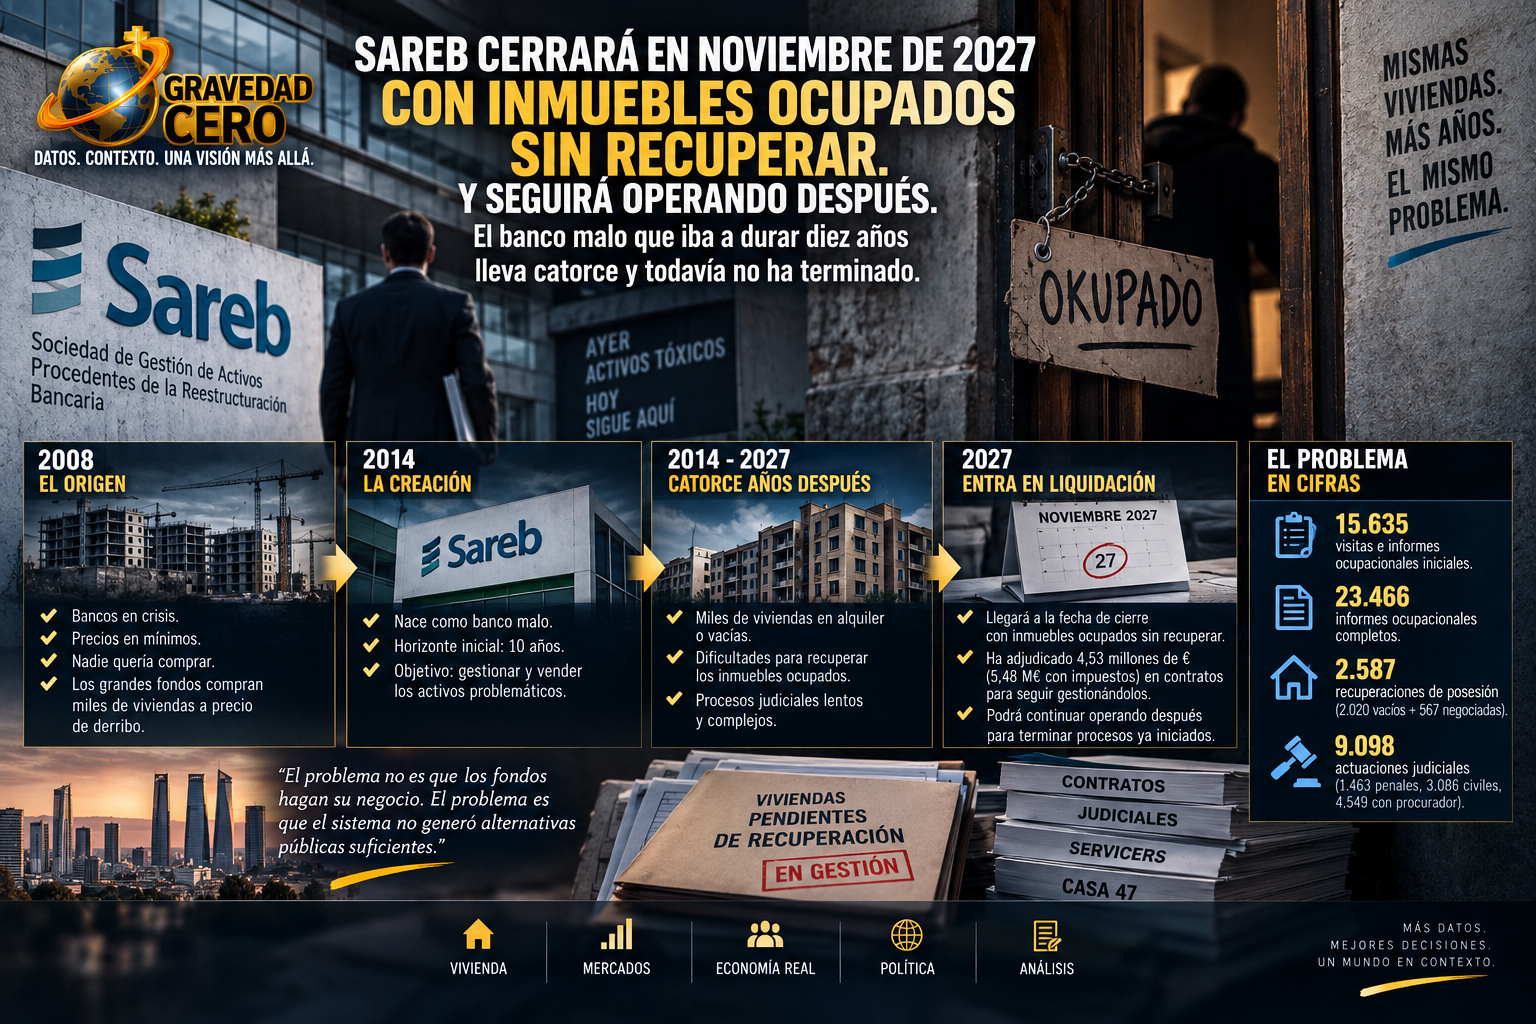
La Sociedad de Gestión de Activos Procedentes de la Reestructuración Bancaria, Sareb, ha reconocido formalmente algo que el sector inmobiliario y los servicers llevan meses anticipando: el banco malo llegará a su fecha prevista de liquidación, el 27 de noviembre de 2027, con parte de sus inmuebles ocupados sin recuperar. Y para poder gestionarlos, ha adjudicado dos contratos por un importe agregado de 4,53 millones de euros sin IVA, unos 5,48 millones con impuestos, con una estructura que permite prorrogarlos más allá de esa fecha de cierre formal.
La señal que eso emite es inequívoca. Sareb no va a terminar en noviembre de 2027. Va a entrar en liquidación en noviembre de 2027, que es una cosa distinta. La liquidación no supone el cese inmediato de la actividad: la sociedad dejará de poder aprobar nuevos proyectos, pero podrá terminar procesos ya iniciados, cerrar actuaciones abiertas y seguir dando salida a los activos pendientes. En la práctica, eso significa que una parte de la estructura operativa y de los proveedores externos seguirá en funcionamiento durante un tiempo adicional después de esa fecha. Cuánto tiempo, nadie lo sabe con certeza.
El problema de los inmuebles ocupados es el cuello de botella más difícil de resolver antes del cierre. Los propios pliegos de los contratos de agencias de recuperación calculan para su primer año de vigencia 15.635 visitas e informes ocupacionales iniciales y 23.466 informes ocupacionales completos con identificación de vulnerabilidad. Sobre ese volumen de trabajo, Sareb proyecta un total de 2.587 recuperaciones de posesión: 2.020 sobre activos localizados vacíos que no habían podido ser inspeccionados, y 567 recuperaciones negociadas con ocupantes no vulnerables. Una cifra similar a la prevista en el contrato de 2024, cuando el objetivo era de 2.879 recuperaciones.
La razón por la que los inmuebles ocupados son tan difíciles de resolver tiene que ver con la naturaleza del propio problema. Sareb no puede vender ni traspasar los inmuebles que permanezcan ocupados, lo que significa que cada piso con un ocupante dentro es un activo bloqueado que no puede ni venderse en el mercado ni transferirse a Casa 47 para el parque público. La sociedad tiene que determinar en cada caso la situación del ocupante: si existe un contrato legal y puede subrogarse, si hay vulnerabilidad y puede ofrecerse alquiler social, o si no hay vulnerabilidad ni conflictividad y puede impulsarse la recuperación judicial de la posesión.
Ese proceso, que sobre el papel parece ordenado, en la práctica choca con los plazos de los juzgados. Los procedimientos judiciales de desahucio, que en algunas comunidades autónomas pueden extenderse más de un año, hacen que la recuperación de un inmueble ocupado por la vía legal sea impredecible en tiempo. Los pliegos contemplan 1.463 actuaciones de asistencia letrada en procedimientos penales, 3.086 en procedimientos civiles y 4.549 actuaciones de representación mediante procurador. Son números que ilustran la magnitud de un problema que los tribunales no pueden resolver a la velocidad que Sareb necesita para cerrar en plazo.
El trabajo de recuperación se reparte entre tres agencias: Wallner Europa, Factoría Gestión y Consultoría, y M&P Ledesma, que cubren distintas zonas del territorio nacional. La adjudicación territorial responde a criterios de especialización geográfica y volumen de cartera, con Wallner concentrando una parte relevante de Cataluña, Baleares, Aragón, Galicia y el norte del país.
El cambio de servicers añade otra capa de complejidad al cuadro. Sareb ha licitado el relevo de Hipoges y Aliseda-Anticipa, cuyos contratos venían venciendo en agosto. Hipoges recurrió la adjudicación de uno de los lotes a Servihabitat, introduciendo incertidumbre en plena transición de la cartera. El banco malo ya ha formalizado la adjudicación del lote de Aliseda, que continúa prestando servicio desde septiembre. Pero la disputa entre servicers es un síntoma de lo que ocurre cuando los contratos de gestión de una cartera de este tamaño cambian de manos: los incentivos no siempre están alineados y las transiciones producen fricciones que retrasan la operativa.
Lo que el conjunto de decisiones que Sareb está tomando en estos meses confirma es algo que el mercado ya sabía pero que ahora queda documentado formalmente: el proceso de liquidación del banco malo va a ser más largo, más complicado y más costoso de lo que cualquier estimación inicial contemplaba. La cartera de inmuebles ocupados, los plazos judiciales, la transición de servicers y la transferencia a Casa 47 son variables que no se pueden controlar con precisión. Y esa falta de control tiene un precio que, como siempre con Sareb, termina pagando el contribuyente.