
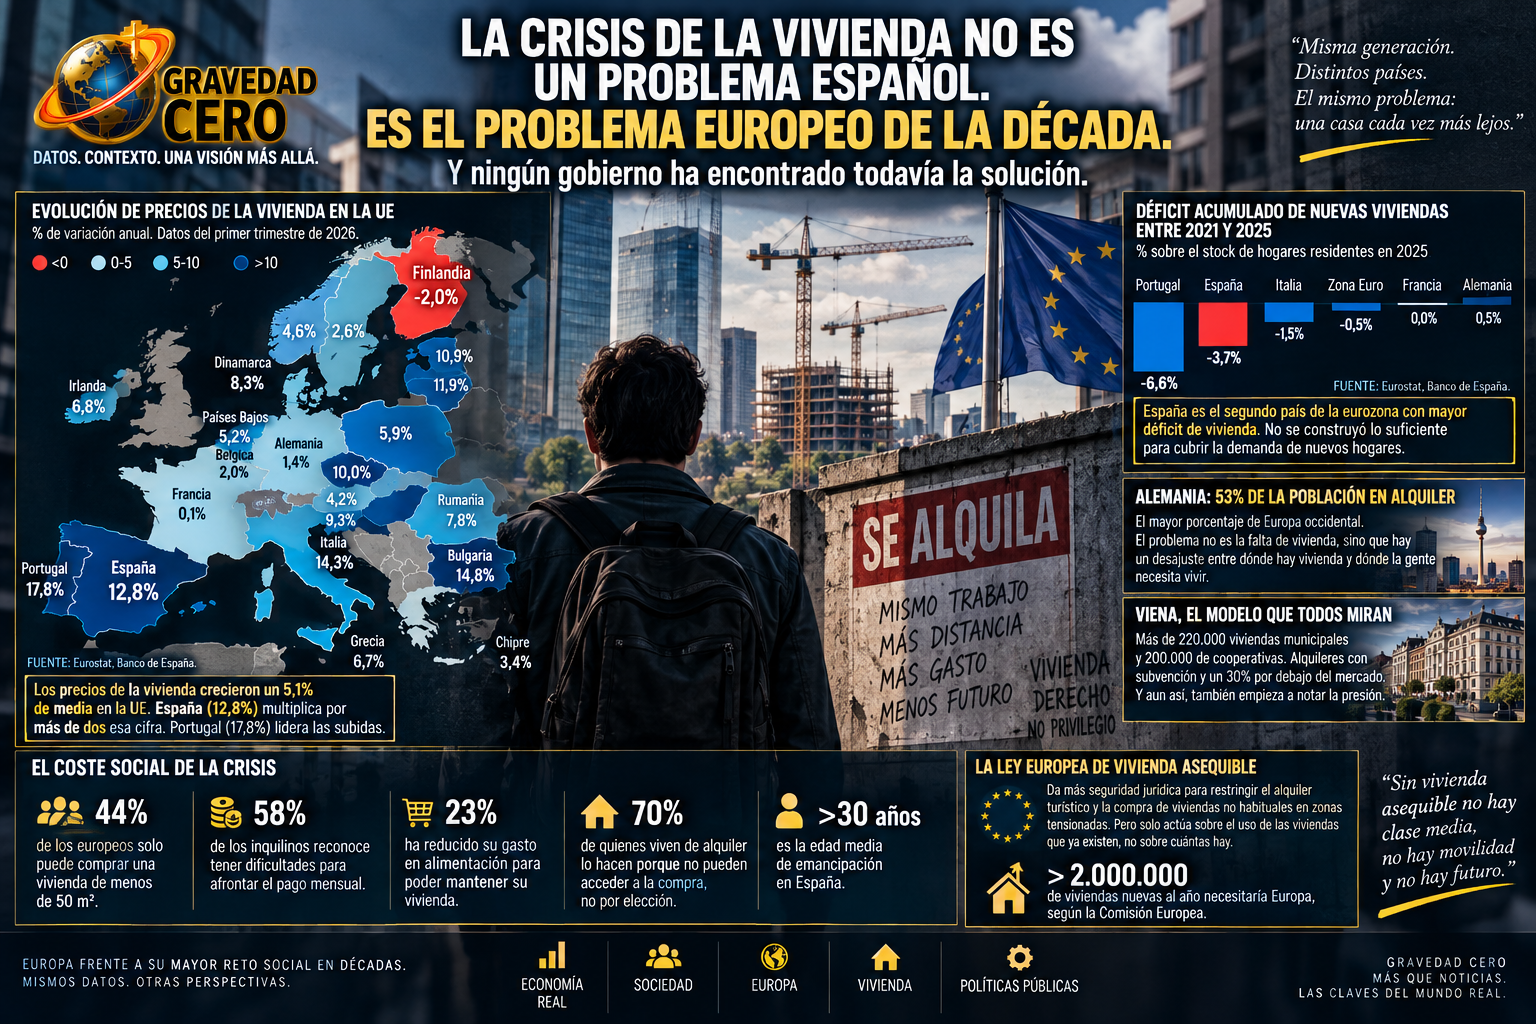
Los precios de compra de vivienda crecieron de media un 5,1% en el conjunto de la Unión Europea en el primer trimestre de 2026. Portugal lidera las subidas con un 17,8%. España, con un 12,8%, multiplica por más de dos esa media. Bulgaria sube un 14,8%. Croacia un 14,3%. Eslovaquia un 14,4%. Dinamarca un 8,3%. Solo Finlandia, con un descenso del 2%, escapa del encarecimiento generalizado. El mapa europeo de la vivienda tiene un único color dominante: el rojo de los precios al alza.
El escenario poco o nada tiene que ver con la fiebre inmobiliaria de los primeros años 2000 que acabó con el colapso de 2008. Entonces, la especulación financiera y el descontrol en la concesión de crédito propiciaron una burbuja de precios que acabó saltando por los aires. Ahora, la causa común a la crisis de precios que comparten las grandes ciudades europeas es el déficit de vivienda, y muy particularmente, el déficit de vivienda pública ante una demanda creciente. El glosario de esta nueva crisis está formado por términos distintos: accesibilidad, asequibilidad, desequilibrio de oferta y demanda, sobreesfuerzo, presión turística y creación de hogares.
El déficit acumulado de nuevas viviendas entre 2021 y 2025 lo resume todo. Portugal registra el mayor déficit, con un 6,6% sobre el stock de hogares residentes en 2025. España, con un 3,7%, es el segundo país con mayor déficit acumulado de la eurozona. Italia, con un 1,5%, y la zona euro en su conjunto, con un 0,5%, presentan déficits más contenidos. Francia y Alemania están prácticamente en equilibrio. España y Portugal no construyeron lo suficiente durante cinco años para cubrir la demanda generada por la creación de nuevos hogares. Y ese déficit acumulado es exactamente lo que está detrás de los precios en máximos históricos.
El caso alemán ilustra la complejidad del problema. Alemania tiene el 53% de su población en régimen de alquiler, el porcentaje más alto de Europa occidental. Eso hace que el acceso al arrendamiento sea crucial para la integración social y económica. El problema, como señalan desde ImmoScout24, no es que no haya vivienda en Alemania. Es que hay un desajuste entre dónde hay vivienda disponible y dónde la gente necesita o desea vivir. En las grandes ciudades, ciudades universitarias y centros económicamente fuertes, una gran cantidad de hogares compite por un número insuficiente de viviendas. Las familias que no encuentran vivienda asequible cerca de donde trabajan optan por destinar una mayor proporción de sus ingresos al alquiler, mudarse más lejos, posponer la mudanza o permanecer en casas que ya no se adaptan a sus necesidades. El resultado es que muchos hogares permanecen en el mercado de alquiler más tiempo del planeado, añadiendo aún más presión sobre unos mercados que ya de por sí son muy competitivos.
Viena es la referencia utópica del debate europeo sobre la vivienda. Más de 220.000 viviendas municipales y otros 200.000 apartamentos de cooperativas sin ánimo de lucro financiadas públicamente. En torno a la mitad de la población vive en régimen de alquiler con algún tipo de subvención y a precios que en muchos casos están un 30% por debajo del mercado. Es el modelo que todos los países europeos citan cuando hablan de lo que debería ser. Y sin embargo, incluso en Viena empiezan a hacerse patentes las dificultades para encontrar casa. Si el mejor modelo de vivienda pública de Europa empieza a crujir, la magnitud del problema en el resto del continente es difícil de exagerar.
La crisis no es accidental. Es el resultado directo de normativas urbanísticas restrictivas, procesos de licencias lentos y fragmentados, protecciones patrimoniales excesivas y, en muchos casos, controles de precios que desincentivan la construcción de alquiler privado. Tras la crisis de 2008, algunos países como Austria o los nórdicos mantuvieron un sector de vivienda social robusto y lo han preservado o ampliado. Otros, como España o Italia, lo desmantelaron y ahora intentan reconstruirlo con urgencia y sin los recursos, la planificación ni los instrumentos adecuados.
Las consecuencias socioeconómicas ya son palpables. Un estudio publicado en el Journal of Maps demuestra que el salario medio en Europa ya no alcanza para comprar una vivienda tipo de 75 metros cuadrados. Casi la mitad de los europeos, un 44%, solo puede adquirir una casa de menos de 50 metros cuadrados con una hipoteca a 30 años. En España, la edad media de emancipación supera los 30 años, una de las más elevadas de Europa. El 58% de los inquilinos reconoce tener dificultades para afrontar el pago mensual. Un 23% ha reducido su gasto en alimentación para poder mantener su vivienda. Y el 70% de quienes viven de alquiler lo hacen porque no pueden acceder a la compra, no por una elección de estilo de vida.
La vivienda ha roto la trayectoria de la clase media. Durante décadas, la vivienda fue el mecanismo por el que la clase media se consolidaba: se entraba por el salario y se asentaba con el patrimonio. Hoy, un joven con sueldo de clase media no llega a un patrimonio de clase media. Vamos de una sociedad de asalariados a una de herederos. Y ese cambio tiene consecuencias que van más allá de la economía: la movilidad laboral cae porque los profesionales no pueden vivir donde trabajan, la demografía se resiente porque la emancipación se retrasa y la formación de familias se pospone, y el futuro financiero de los inquilinos de hoy, que no pueden ahorrar, se enfrenta a una jubilación sin patrimonio.
La Comisión Europea presentó esta semana la Ley de Vivienda Asequible. Un marco legal que da a los estados mayor seguridad jurídica para restringir el alquiler turístico y la compra de inmuebles no destinados a residencia habitual en las zonas más tensionadas. La norma define la zona bajo tensión de vivienda con criterios más técnicos que los de la legislación española. Pero el propio análisis de los expertos lo resume con precisión: actúa sobre el uso de las viviendas que ya existen, no sobre cuántas hay. Los pisos turísticos representan en torno al 1,2% del parque de la UE. Es una herramienta local para problemas locales. Puede ayudar en Barcelona, Baleares o Lisboa. Pero no cambia el fondo del problema, que es que se construye muy por debajo de la demanda. La propia Comisión calcula que harían falta más de dos millones de viviendas nuevas al año en Europa. Eso se resuelve con suelo, licencias más ágiles, financiación y mano de obra. No regulando usos.