
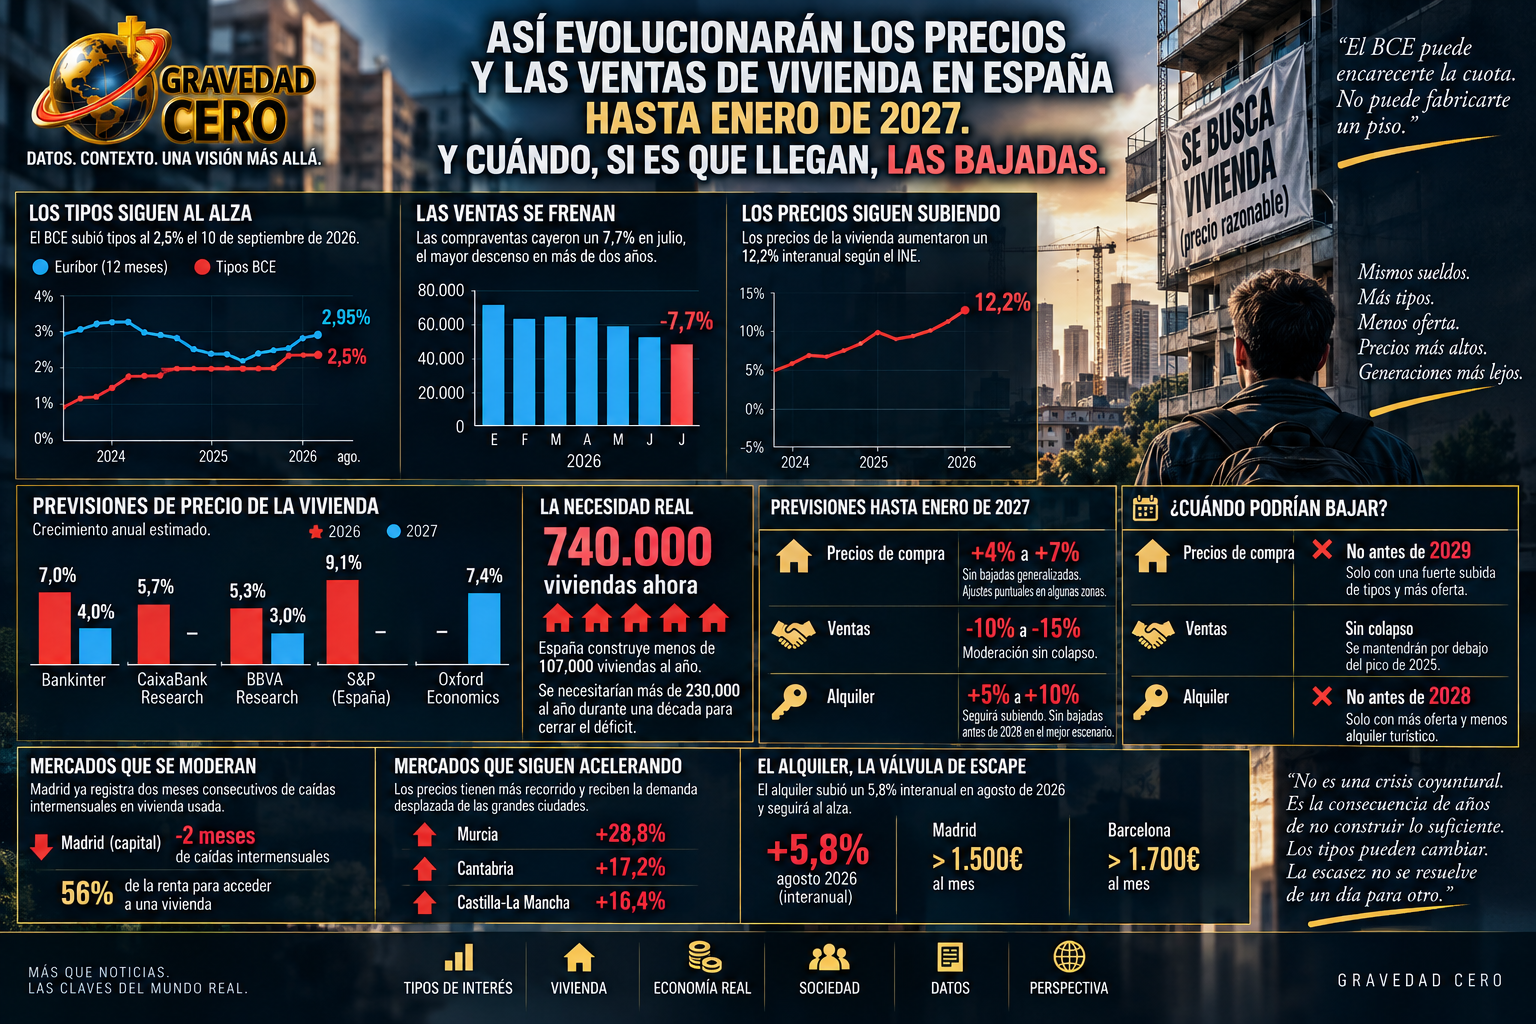
El BCE subió tipos al 2,5% el 10 de septiembre de 2026. El euríbor cerró agosto en el 2,95% y lleva seis meses consecutivos subiendo. Las compraventas cayeron un 7,7% en julio, el mayor descenso en más de dos años. Y los precios siguen subiendo al 12,2% interanual según el INE. El mercado residencial español está en un punto de inflexión que no había vivido desde 2023. La pregunta que todos se hacen es la misma: ¿qué va a pasar con los precios, con las ventas y con el alquiler hasta enero de 2027? ¿Y cuándo, si alguna vez, van a bajar?
Los precios de compra: subirán, pero menos
El consenso de las grandes casas de análisis es unánime: los precios de la vivienda en España no van a bajar hasta enero de 2027. Bankinter proyecta un crecimiento del 7% para el conjunto de 2026 y del 4% para 2027. CaixaBank Research confirma la misma tendencia con un +5,7% para 2026. BBVA Research prevé un +5,3% para 2026 y crecimientos del 3% al 4% para los años siguientes. S&P sitúa a España como el segundo país europeo donde más subirá la vivienda en 2026, con un 9,1%, duplicando la media comunitaria. Oxford Economics proyecta un 7,4% para 2027.
Lo que sí va a cambiar es la distribución geográfica. Los mercados que ya han agotado la demanda solvente, Madrid capital con un esfuerzo de acceso del 56% de la renta disponible, están empezando a moderar su ritmo. Madrid ya registró dos meses consecutivos de caídas intermensuales en vivienda usada en agosto. Pero los mercados donde el precio todavía tiene recorrido, Murcia con un 28,8% interanual, Cantabria con un 17,2%, Castilla-La Mancha con un 16,4%, van a seguir acelerando porque reciben la demanda desplazada de los mercados saturados.
La razón por la que los precios no bajan con el euríbor al 3% es la misma que explica por qué Finlandia sí baja y España no: el déficit estructural de oferta. España construye menos de 107.000 viviendas al año con un déficit acumulado de 740.000 unidades. Cuando la demanda se contrae por el encarecimiento del crédito, no hay suficiente oferta alternativa que absorba esa contracción. Los compradores que salen del mercado por el euríbor no hacen desaparecer la escasez. Solo la trasladan al alquiler.
¿Cuándo bajará el precio de la vivienda?
Esta es la pregunta que más se hace y la que menos respuesta tiene. La respuesta honesta es que ninguna de las grandes casas de análisis contempla una bajada generalizada en el horizonte visible, que abarca hasta 2028. Bankinter advierte explícitamente que el déficit estructural no se revertirá en los próximos tres a cinco años, lo que implica que la previsión de precios seguirá siendo positiva al menos hasta 2029 en el escenario base.
Una corrección generalizada de precios en España requeriría la combinación simultánea de tres factores que hoy no se dan: una subida muy brusca de tipos que colapsara la demanda, un aumento súbito del desempleo que destruyera la capacidad de pago, y una entrada masiva de oferta nueva que superara la demanda existente. Ninguno de esos tres factores está en el horizonte a corto plazo.
Lo que sí puede ocurrir antes de enero de 2027 son ajustes puntuales en zonas específicas. Los mercados que han subido muy rápido sin respaldo de demanda sólida, ciertos municipios del interior que se tensionaron por el desplazamiento de demanda desde las capitales, pueden registrar correcciones del 5% al 10% en la vivienda usada de menor calidad. Pero eso no es una bajada generalizada del mercado. Es la normalización de excesos locales.
El escenario más probable para ver una corrección real en los precios de la vivienda en España es el año 2029 o 2030, y solo si se cumplen dos condiciones que hoy son inciertas: que el euríbor se mantiene por encima del 3% durante un periodo prolongado que acumule suficiente presión sobre la demanda, y que la construcción de vivienda nueva acelera de forma significativa hasta superar las 150.000 o 200.000 unidades anuales. Si solo se cumple una de las dos condiciones, los precios moderan pero no bajan.
Las ventas: moderación sin colapso
El impacto del euríbor sobre el volumen de compraventas ya es visible. La caída del 7,7% en julio es el mayor descenso mensual en más de dos años. Las previsiones para el periodo hasta enero de 2027 apuntan a un volumen de entre 35.000 y 40.000 operaciones mensuales, por debajo del pico de 2025 pero todavía por encima de la media histórica. El comprador sin capacidad de pago sale. El comprador con capital propio aguanta.
El esfuerzo de acceso ya supera el 40% en la provincia de Madrid y el 50% en la capital. Cuando ese umbral se supera de forma sostenida, una parte creciente de la demanda potencial queda excluida matemáticamente del mercado de compra. Y esa demanda excluida va exactamente al alquiler.
El alquiler: la válvula de escape que se tensiona
El alquiler subió un 5,8% interanual en agosto de 2026. Esa tasa va a acelerarse en los próximos meses por la combinación de tres factores simultáneos: el euríbor encarece las hipotecas y expulsa compradores al alquiler, los grandes fondos están vendiendo sus carteras de vivienda en alquiler retirando oferta del mercado, y la regulación de zonas tensionadas está reduciendo la disponibilidad de pisos en las zonas donde más se necesitan.
El alquiler medio en Madrid ya supera los 1.500 euros al mes. En Barcelona, los 1.700. Para enero de 2027, en ausencia de un cambio drástico en la política monetaria del BCE o de una entrada masiva de nueva oferta, las previsiones apuntan a que el alquiler en los mercados más tensionados puede superar en rentabilidad real a la compra para el propietario, lo que paradójicamente reduce aún más la oferta disponible para el inquilino.
¿Cuándo bajará el precio del alquiler?
La respuesta es aún más incómoda que la del precio de compra. El alquiler no tiene un mecanismo de corrección natural equivalente al del mercado de compraventa. Cuando el precio de compra sube demasiado, una parte de la demanda se va al alquiler. Cuando el precio del alquiler sube demasiado, esa demanda no tiene adónde ir: no puede volver a la compra porque tampoco puede pagarla, y no puede irse a vivir a ningún sitio porque necesita vivir en algún sitio.
La única forma de bajar el precio del alquiler es aumentar la oferta de forma significativa. Eso requiere construir más vivienda nueva destinada al arrendamiento, movilizar el parque vacío con incentivos reales, o reducir la conversión de vivienda residencial a uso turístico o de temporada. Ninguna de esas tres vías está avanzando a la velocidad necesaria en España.
El escenario más optimista para ver una moderación real del precio del alquiler en España es 2028, y solo si se produce una combinación de más construcción, más oferta institucional de BTR asequible y una reducción efectiva del alquiler turístico en las zonas más tensionadas. Sin esas condiciones, el alquiler seguirá subiendo por encima de la inflación durante al menos tres años más.
Resumen ejecutivo hasta enero de 2027
Precios de compra: subirán entre el 4% y el 7% adicional. Sin bajadas generalizadas. Ajustes puntuales posibles en mercados secundarios que subieron sin respaldo de demanda sólida. La corrección generalizada, si llega, no será antes de 2029.
Volumen de ventas: caerá entre el 10% y el 15% respecto al pico de 2025. Sin colapso. El mayor impacto en primera compra. Menor impacto en reposición y comprador con capital propio.
Alquiler: seguirá subiendo por encima de la inflación y por encima del ritmo de subida de los precios de compra en términos relativos. La moderación real no llegará antes de 2028 en el mejor de los escenarios.
El BCE puede encarecerte la cuota. No puede fabricarte un piso.