
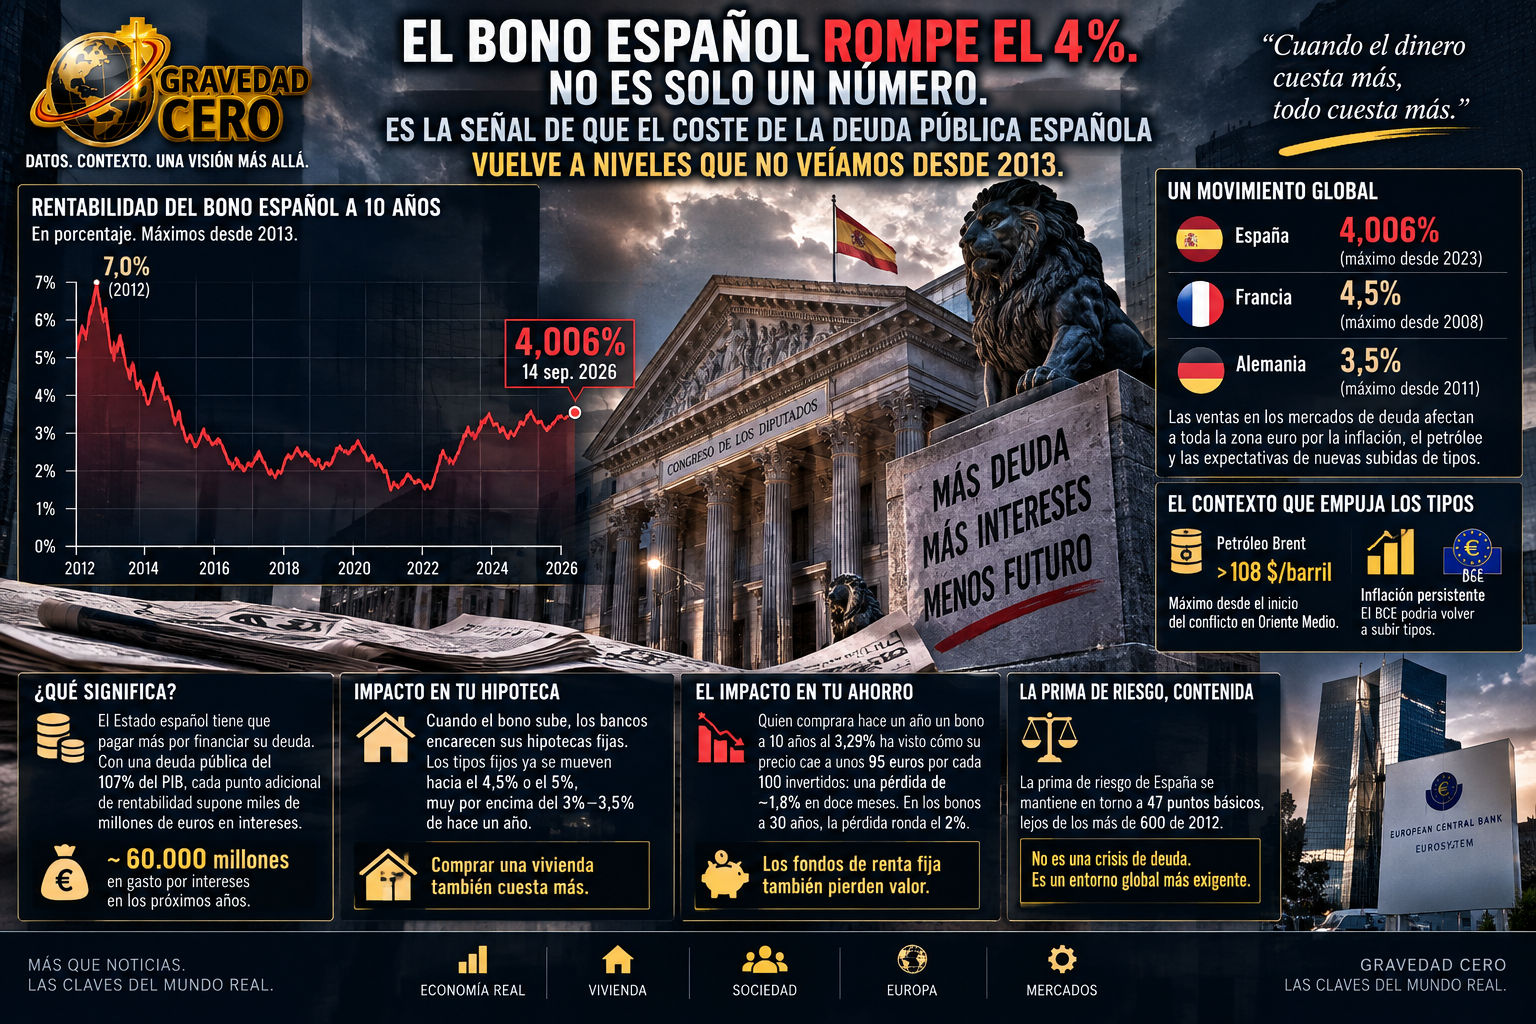
La rentabilidad del bono español a diez años ha superado el lunes 14 de septiembre el nivel del 4%, alcanzando el 4,006%, su nivel más alto desde octubre de 2023, cuando en plena tormenta de la renta fija llegó a tocar el 4,066%. Si supera esa última cota, el interés exigido por los inversores a España por su deuda a diez años será el más elevado de los últimos doce años. Habría que remontarse a 2014 para encontrar una rentabilidad superior.
El número en sí no es lo más importante. Lo importante es lo que hay detrás y lo que significa para la economía española en su conjunto.
El repunte responde a la fuerte presión sobre los mercados de renta fija, impulsada por la persistencia de la inflación, el encarecimiento del petróleo y las crecientes expectativas de nuevas subidas de tipos de interés. El petróleo Brent supera los 108 dólares por barril este lunes, el nivel más alto desde el inicio del conflicto en Oriente Medio. Y el mercado está descontando que el BCE no solo no va a bajar tipos a corto plazo sino que podría volver a subirlos si la inflación energética no cede.
España no está sola en este movimiento. Las ventas recorren prácticamente todos los grandes mercados de deuda pública y están llevando las rentabilidades a niveles que no se veían desde hace años. La deuda francesa a diez años ha alcanzado el 4,5%, su nivel más alto desde 2008. El bund alemán a diez años, considerado el activo libre de riesgo de la zona euro, también está sufriendo las ventas y su rentabilidad se mueve ya en torno al 3,5%, en niveles que no se veían desde 2011.
Para entender por qué el bono al 4% importa, hay que entender qué es la rentabilidad del bono soberano y a qué está conectada. Cuando la rentabilidad del bono a diez años sube, el Estado español tiene que pagar más por financiar su deuda pública. España tiene una deuda pública que supera el 107% del PIB. Cada punto de rentabilidad adicional que el mercado exige sobre esa deuda se traduce en miles de millones de euros adicionales en pago de intereses. El gasto en intereses de la deuda española ya rondará los 60.000 millones en los próximos años según algunas estimaciones, lo que lo convierte en una de las partidas más pesadas del presupuesto público.
Pero el impacto no se queda en las cuentas públicas. La rentabilidad del bono soberano a diez años es la referencia sobre la que se construyen los tipos de las hipotecas a tipo fijo. Cuando el bono sube al 4%, los bancos encarecen sus hipotecas fijas porque el coste de referencia al que comparan su producto sube. El comprador de vivienda que busca hipoteca fija a veinte años ya no puede encontrar fácilmente el 3% o el 3,5% que encontraba hace doce meses. Los tipos fijos están escalando hacia el 4,5% o el 5% en las ofertas más conservadoras, lo que los hace cada vez más parecidos en coste a las hipotecas variables vinculadas al euríbor.
Quien comprara hace un año un bono español a diez años al 3,29% ha visto cómo su precio caía a unos 95 euros por cada 100 invertidos: sumando el cupón, ha perdido en torno a un 1,8% en doce meses. Con una obligación a treinta años, la pérdida ronda el 2%. Es la cara inversa de la subida de rentabilidad: cuando los tipos suben, el precio de los bonos ya emitidos cae. Y eso afecta directamente a los fondos de renta fija a largo plazo que muchos ahorradores tienen en sus carteras bajo la etiqueta de conservadores.
La prima de riesgo de España, que mide el diferencial entre el bono español y el bono alemán, se mantiene en torno a los 47 puntos básicos, un nivel razonablemente contenido que refleja que el mercado no está castigando específicamente a España sino que el movimiento es global. Es una diferencia importante respecto a 2012, cuando la prima de riesgo superó los 600 puntos básicos y España estuvo al borde del rescate. En este contexto, el 4% del bono español no es una señal de crisis de deuda soberana. Es una señal de que el coste del dinero en todo el mundo está subiendo por razones geopolíticas y macroeconómicas que van más allá de la situación específica de España.
Si los analistas que esperan bajadas del BCE en 2027 aciertan y la rentabilidad exigida a la deuda española baja un punto en los próximos doce meses, un bono a diez años comprado hoy al 4% ganaría cerca de un 12% en precio más cupón. Es la oportunidad que algunos inversores ven en el momento actual: comprar deuda española a largo plazo hoy, asumiendo que los tipos bajarán cuando el conflicto en Oriente Medio se resuelva o cuando la inflación energética ceda.
Lo que el movimiento del bono al 4% confirma es que la narrativa de que los tipos iban a bajar de forma rápida y sostenida en 2026 ha quedado desacreditada. La geopolítica, el petróleo y la inflación han cambiado el guión. Y eso tiene consecuencias directas para todos: para el Estado que financia su deuda, para el comprador de vivienda que busca hipoteca, para el ahorrador que tiene fondos de renta fija y para el inversor inmobiliario que calcula sus rentabilidades sobre la base de un coste de capital que ya no es el que era hace seis meses.