
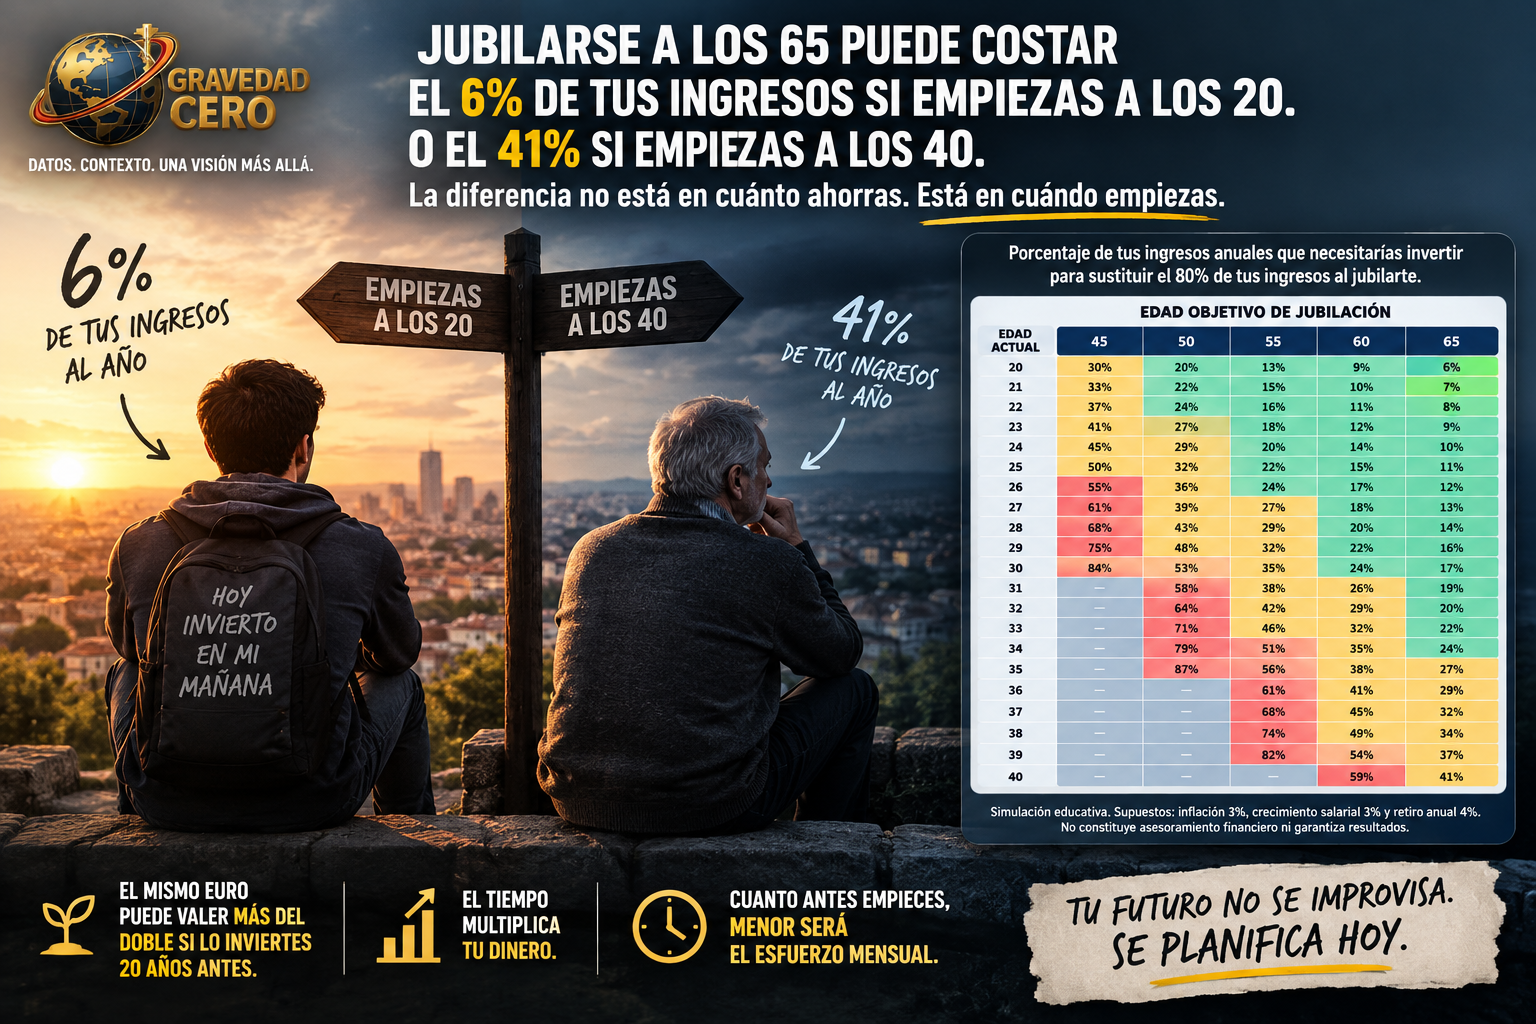
Hay una tabla que circula en los círculos de planificación financiera y que merece más atención de la que suele recibir. Muestra, con una sencillez desarmante, el porcentaje de los ingresos anuales que necesitarías invertir cada año para sustituir el 80% de tu sueldo en el momento de jubilarte. Los supuestos son conservadores y razonables: inflación del 3%, crecimiento salarial del 3% y rentabilidad anual del 4% sobre la inversión. No es un escenario optimista ni pesimista. Es una simulación educativa que ilustra el efecto más poderoso de las finanzas personales: el tiempo.
Los números de la tabla son más elocuentes que cualquier discurso sobre ahorro. Si tienes 20 años y quieres jubilarte a los 65, necesitas invertir el 6% de tus ingresos anuales. Un esfuerzo razonable, compatible con cualquier presupuesto que incluya algo de margen. Si tienes 25 años y el mismo objetivo, el porcentaje sube al 11%. Si tienes 30, al 17%. Si tienes 35, al 27%. Y si tienes 40 y todavía no has empezado, para jubilarte a los 65 necesitarás destinar el 41% de tus ingresos anuales a inversión. No es un error tipográfico. Es el coste del tiempo perdido.
La lógica detrás de estos números es el interés compuesto. Cuando inviertes durante 45 años con una rentabilidad del 4% anual, cada euro que aportas en el primer año tiene 45 años para multiplicarse. Cada euro que aportas en el año 40 solo tiene 5 años para hacerlo. La diferencia no es lineal. Es exponencial. Un euro invertido a los 20 años vale, al llegar a los 65, aproximadamente 5,84 euros. Un euro invertido a los 40 vale, al llegar a los 65, aproximadamente 2,67 euros. El mismo euro, depositado con 20 años de diferencia, produce más del doble de resultado.
El problema que la tabla ilustra no es solo matemático. Es psicológico y sistémico. La jubilación no suele volverse urgente de un día para otro. Se convierte en urgente de forma gradual, casi imperceptible, mientras la vida cotidiana ocupa todo el espacio disponible: la hipoteca, los hijos, el coche, las vacaciones, la reforma de la cocina. Y cuando finalmente se vuelve urgente, cuando uno se da cuenta de que quedan quince o veinte años para dejar de trabajar y no hay nada ahorrado, el coste de ponerse al día es exactamente el que la tabla muestra: un esfuerzo de ahorro que puede resultar incompatible con el nivel de vida que se ha construido.
En España, el contexto añade capas adicionales de complejidad. El sistema público de pensiones afronta una presión creciente: la generación del baby boom, la más numerosa de la historia demográfica española, está entrando en la edad de jubilación. La ratio de cotizantes por pensionista, que determina la sostenibilidad del sistema, sigue deteriorándose. Y las reformas aprobadas en los últimos años, aunque han reforzado la financiación a corto plazo, no han resuelto el desequilibrio estructural de largo plazo. La pensión pública seguirá existiendo. Pero es razonable asumir que la tasa de sustitución, es decir, el porcentaje del último salario que cubre la pensión, será menor en el futuro que hoy.
Eso significa que la brecha entre lo que la pensión pública cubrirá y lo que necesitarás para mantener tu nivel de vida tendrá que cubrirse con ahorro privado. Y el tamaño de esa brecha depende directamente de cuándo empieces a cubrirla.
La tabla no distingue entre instrumentos de ahorro e inversión. No dice si debes usar un plan de pensiones, fondos de inversión, ETFs, acciones directas o una cartera diversificada. Eso depende del perfil de riesgo de cada persona, de su horizonte temporal y de su situación fiscal. Lo que sí dice, con una claridad que no admite matices, es que el factor más determinante en la planificación financiera para la jubilación no es cuánto ahorras en cada periodo. Es durante cuántos periodos ahorras.
Cuanto antes empieces, menor será el esfuerzo mensual. Cuanto más tardes, mayor será el sacrificio que necesitarás hacer. Y cuando el sacrificio supera lo que tu presupuesto puede asumir, la alternativa no es dejar de jubilarse. Es jubilarse con menos.