
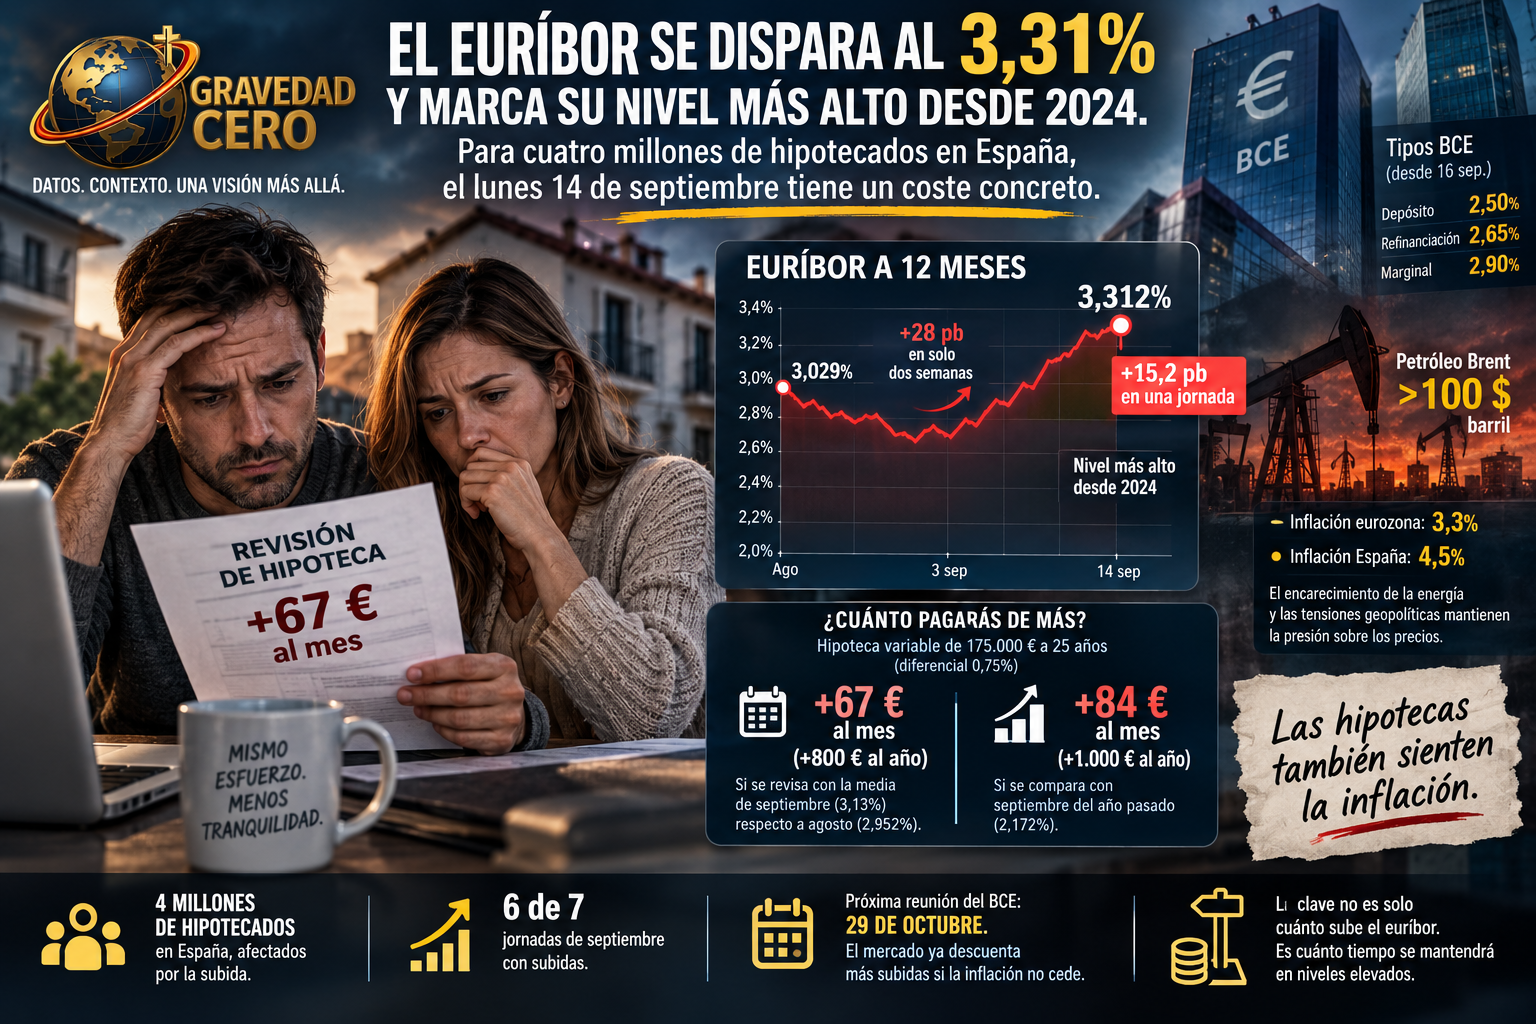
El euríbor a doce meses subió el lunes 14 de septiembre 15,2 puntos básicos en una sola jornada, colocándose en el 3,312%, su nivel más alto desde 2024. Es el sexto repunte en siete jornadas hábiles de septiembre. Desde el 3,029% con el que arrancó el mes, el índice acumula ya más de 28 puntos básicos de subida en apenas dos semanas. Y la media provisional de septiembre se sitúa ya en el 3,130%, 0,157 puntos por encima del cierre de agosto.
El movimiento del lunes no es un dato aislado. Es la consecuencia directa y acumulada de tres factores que coinciden en el tiempo: la subida de tipos del BCE del 10 de septiembre, el encarecimiento del petróleo por el conflicto en Oriente Medio y la percepción de mercado de que el BCE no solo no bajará tipos en el corto plazo sino que podría volver a subirlos si la inflación no cede. El euríbor anticipa las expectativas del mercado sobre los tipos futuros, no solo los tipos actuales. Y el mercado está descontando más subidas.
El BCE elevó la tasa de depósito al 2,5% el 10 de septiembre, la segunda subida del año tras la de junio. Los tres tipos oficiales quedan así desde el 16 de septiembre: la facilidad de depósito en el 2,5%, la de refinanciación en el 2,65% y la marginal de crédito en el 2,9%. El motivo de fondo es la inflación. El IPCA de la eurozona repuntó al 3,3% interanual en agosto, su nivel más alto en tres años, impulsado por la factura energética. El conflicto en el estrecho de Ormuz ha llevado al Brent por encima de los 100 dólares por barril. En España la presión es todavía mayor, con una inflación del 4,5% en agosto, la más alta de la zona euro.
El impacto sobre los hipotecados con tipo variable es inmediato y calculable. La media oficial de agosto, que es la que se aplica en las revisiones de hipoteca que se realizan ahora mismo, es del 2,952%. Si septiembre cierra en torno al 3,130% o por encima, como apunta la evolución actual, los hipotecados que revisen su cuota con la media de septiembre pagarán unos 67 euros más al mes en una hipoteca variable tipo de 175.000 euros a 25 años con diferencial del 0,75%. En términos anuales, eso son más de 800 euros adicionales respecto a la cuota anterior.
Comparado con septiembre del año pasado, cuando la media mensual del euríbor se situó en el 2,172%, el incremento es de casi un punto porcentual. Para la misma hipoteca tipo, esa diferencia de un punto se traduce en una subida de cuota de unos 84 euros al mes, es decir, más de 1.000 euros anuales adicionales de pago de intereses.
La siguiente reunión del BCE está prevista para el 29 de octubre. El mercado vigila con atención dos variables: la evolución del petróleo, que si se mantiene por encima de los 100 dólares seguirá alimentando la inflación energética, y los datos de inflación subyacente, que miden el componente de precios que no depende de la energía y que en agosto se moderó ligeramente hasta el 2,1% en la eurozona. Si esa moderación se consolida, el BCE podría pausar las subidas en octubre. Si la inflación general sigue escalando, la reunión de octubre podría traer una tercera subida del año.
Para los hipotecados a tipo fijo, el movimiento del euríbor no tiene impacto directo en su cuota. Pero sí tiene impacto en el valor de su hipoteca: quienes pagan un tipo fijo del 2% o del 2,5%, que parecían caros cuando el euríbor estaba en el 4% en 2023, ahora ven cómo la diferencia entre su tipo fijo y el variable se reduce. Con el euríbor en el 3,3%, una hipoteca fija al 2,5% sigue siendo ventajosa respecto a la variable. Pero la ventaja se ha estrechado considerablemente respecto a lo que era hace seis meses.
La proyección para el cierre de septiembre, en función de la evolución actual, apunta a una media mensual de entre el 3,13% y el 3,20%, dependiendo de cómo evolucionen las jornadas restantes. Si el euríbor se estabiliza en torno al nivel actual, septiembre cerrará significativamente por encima de agosto. Si el contexto geopolítico se agrava y el petróleo sigue subiendo, septiembre podría cerrar incluso por encima del 3,3%. Y si el mercado empieza a descontar una pausa del BCE en octubre, el índice podría moderar su escalada en los últimos días del mes.
Lo que el lunes 14 de septiembre ha dejado claro es que el euríbor no ha llegado a su techo. El consenso que hace seis meses situaba el pico del euríbor en el 2,5% o el 2,75% ha quedado desacreditado. El índice lleva seis meses consecutivos subiendo. Y mientras el petróleo esté por encima de los 100 dólares y la inflación de la eurozona por encima del 3%, el BCE no tiene ningún incentivo para bajar tipos. Lo que tiene es un incentivo para subirlos o mantenerlos en niveles restrictivos durante más tiempo del que el mercado anticipaba.