
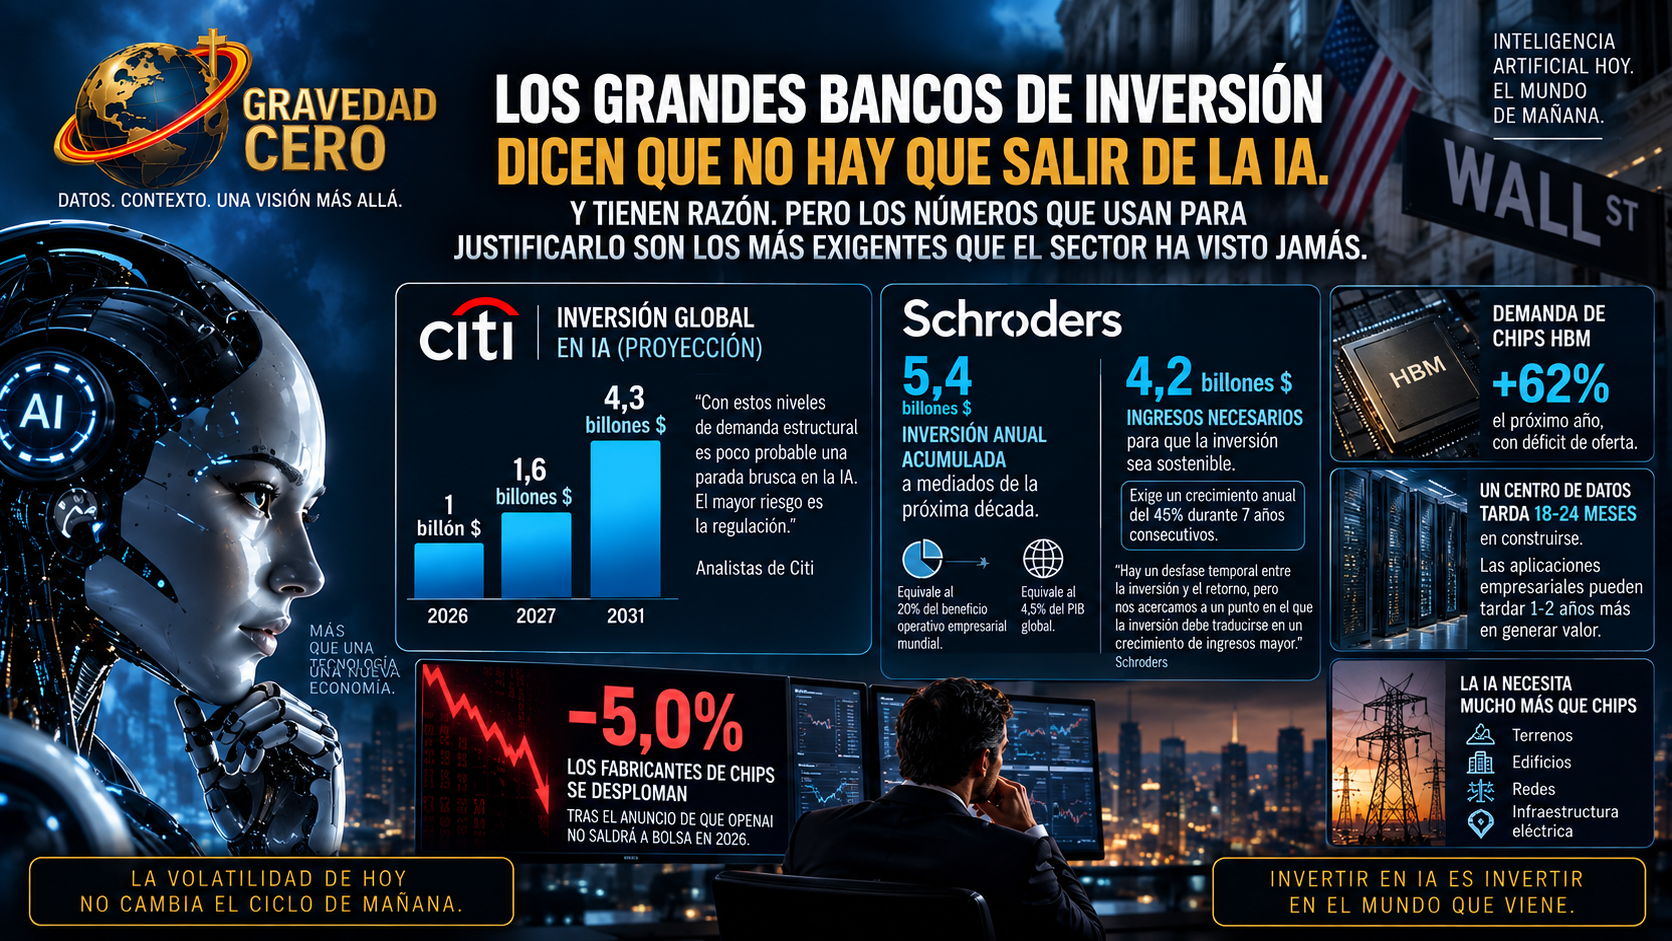
El lunes 14 de septiembre, mientras los fabricantes de chips se desplomaban un 5% y OpenAI confirmaba que no saldrá a bolsa en 2026 por motivos de seguridad, las grandes firmas de gestión e inversión salían a calmar a sus clientes con un mensaje claro: no abandonen la IA. La corrección es una oportunidad, no una señal de salida. Y los números que manejan para justificarlo son estratosféricos.
Citigroup proyecta que la inversión global en IA alcanzará el billón de dólares en 2026, 1,6 billones en 2027 y 4,3 billones en 2031. Con esos niveles de demanda estructural, los analistas del banco consideran poco probable una parada brusca y generalizada en el desarrollo de infraestructuras para centros de datos. El mayor riesgo que Citi identifica no es la desaceleración tecnológica que piden Altman, Amodei y Musk. Es la regulación. Si se imponen regulaciones engorrosas al sector, advierte Citi, ahí sí podría producirse una desaceleración más significativa del gasto. Es una paradoja notable: las mismas empresas que piden regulación son las que, según los analistas de inversión, representan el mayor riesgo para la continuidad del ciclo inversor.
La gestora británica Schroders añade una capa de análisis que va más allá de los titulares. Existe un desfase relevante entre la inversión en infraestructura de IA y el retorno económico de esa inversión. Construir un centro de datos lleva entre 18 y 24 meses. Las aplicaciones empresariales más profundas requieren uno o dos años adicionales de implantación y cambios organizativos antes de reflejar su impacto en las cuentas. Un dólar invertido en infraestructura de IA en 2025 podría no traducirse en valor para el cliente hasta 2028 o más tarde. Ese desfase es exactamente lo que el mercado está descontando con la volatilidad de los últimos días.
Pero Schroders también tiene una proyección a largo plazo que merece atención. El despliegue de infraestructuras de IA generará 5,4 billones de dólares anuales en inversión acumulada a mediados de la próxima década. El volumen equivale al 20% del beneficio operativo empresarial mundial actual y al 4,5% del PIB global. Son cifras que no tienen precedente en la historia de ninguna tecnología anterior, incluido Internet.
El problema está en la otra cara de la ecuación: los ingresos. Los clientes de servicios de IA pagan actualmente unos 300.000 millones de dólares anuales por servicios en la nube, modelos y software nativo. Para que el despliegue previsto de infraestructura resulte sostenible en su fase de madurez, esa factura tendría que alcanzar los 4,2 billones de dólares. Eso exige un crecimiento anual del 45% durante siete años consecutivos. No es un escenario imposible. Es el escenario que el mercado necesita que se cumpla para que las valoraciones actuales estén justificadas.
La postura de Schroders no es de optimismo acrítico. La gestora reconoce que la financiación de esta inversión se está volviendo cada vez más exigente y que los niveles y expectativas que maneja el mercado son altos. Pero también señala que nos estamos acercando a un punto en el que la inversión actual debería traducirse en un crecimiento de los ingresos considerablemente mayor. En ese sentido, el gasto en IA desde 2025 se ha disparado y la inversión en capital se mantiene muy por encima de los niveles históricos.
En clave de activos concretos, Citi identifica los chips de memoria HBM como una oportunidad específica. La demanda de esta tecnología, esencial para el entrenamiento de modelos de IA, se espera que crezca un 62% el próximo año con un déficit de oferta estructural. Y más allá de los chips, la expansión de los centros de datos seguirá requiriendo semiconductores, redes, terrenos, edificios e infraestructura eléctrica. Todo ello tarda años en construirse. Y eso, paradójicamente, es lo que protege la inversión: no se puede frenar en seco algo que tarda cinco años en construirse.
Lo que el análisis conjunto de Citi y Schroders deja claro es que la corrección del lunes no cambia los fundamentales del ciclo inversor en IA. Cambia el estado de ánimo del mercado a corto plazo. Los fundamentales a largo plazo siguen siendo los mismos: una carrera tecnológica entre Estados Unidos y China que ninguno de los dos va a abandonar, una demanda estructural de infraestructura que no se puede activar y desactivar como un interruptor, y un ciclo de inversión que por su propia escala y plazos de construcción tiene una inercia que va mucho más allá de lo que tres CEOs pidan en un fin de semana.