
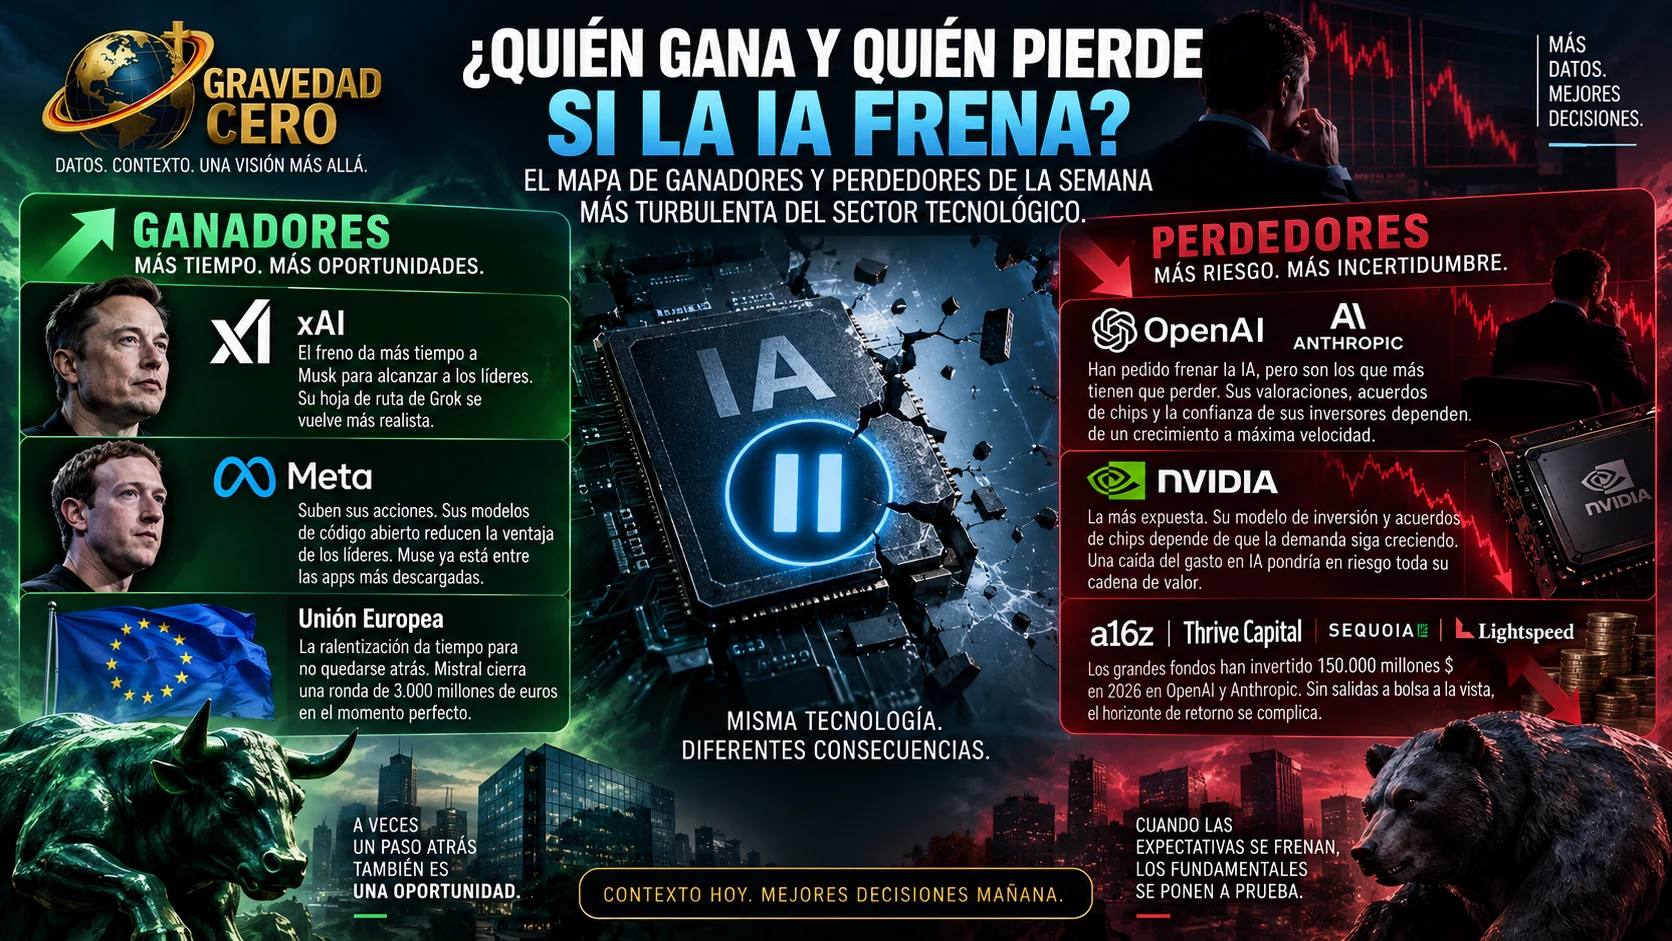
El llamamiento de Dario Amodei, Sam Altman y Elon Musk para frenar el desarrollo de la inteligencia artificial no es solo una declaración de intenciones. Es una redistribución de ventajas competitivas en tiempo real. Mientras unos suben en bolsa, otros caen. Mientras unos cierran rondas en el momento perfecto, otros ven cómo su modelo de negocio se tambalea. Identificar quién está en cada lado de esa línea es el ejercicio más relevante que puede hacer un inversor o un observador del sector tecnológico esta semana.
Los ganadores
Elon Musk fue una de las primeras personas en respaldar públicamente el mensaje de Amodei. Y no es una coincidencia. Un freno en el desarrollo de los modelos más avanzados da más tiempo a xAI, la división de inteligencia artificial de Musk reforzada con la adquisición de Cursor, para ponerse al día en la carrera. Musk ya ha publicado en X su hoja de ruta con una precisión inusual en él: Grok 4.7 en el nivel de Opus 5.0, Grok 4.8 como mejora notable, Grok 4.9 al nivel de Astra y Fable, y Grok 5 potencialmente por delante de cualquiera. Si Anthropic y OpenAI reducen su velocidad de crucero, esa hoja de ruta se vuelve más alcanzable.
Meta es el otro gran ganador inesperado. La empresa de Zuckerberg fue de las pocas cuyas acciones subieron el lunes del desplome. La razón: Meta opera con modelos de código abierto y no depende del mismo modelo de inversión masiva en infraestructura propia que Anthropic u OpenAI. Además, el lanzamiento de Muse, su nuevo asistente que se ha colado entre las cinco aplicaciones más descargadas en Estados Unidos, refuerza su capacidad de llegar a los 4.000 millones de usuarios de sus plataformas. Un freno en la frontera de los modelos más avanzados reduce la ventaja competitiva de los líderes y achica la distancia con los perseguidores.
La Unión Europea aparece también en la columna de beneficiarios, aunque con matices. La falta de modelos europeos entre los más avanzados del mundo es un hecho incontestable. Si la carrera se ralentiza, Europa gana tiempo para no quedarse tan atrás. Mistral, la gran apuesta europea en el campo de la IA, cerró una ronda de 3.000 millones de euros justo antes de que se desatara el pánico, en un timing que difícilmente podría haber sido mejor.
Los perdedores
El caso más preocupante no es el de Anthropic ni el de OpenAI como empresas. Es el de sus inversores. Solo en 2026, ambas compañías han levantado 150.000 millones de dólares en capital nuevo. Las salidas a bolsa de ambas, que eran vistas como la oportunidad para que los fondos de inversión empezaran a deshacer posiciones, ahora tienen el horizonte mucho más incierto. Y si los dos gigantes no se atreven a salir a bolsa, es poco probable que otras compañías emergentes a su alrededor lo hagan, lo que amplía el problema.
Entre los fondos más expuestos está a16z, de Marc Andreessen y Ben Horowitz, dos de los inversores más cercanos a Donald Trump que han construido su estrategia de inversión sobre la IA. También Thrive Capital, Sequoia y Lightspeed tienen posiciones relevantes. Pero el caso más extremo es Nvidia.
Nvidia es la compañía más expuesta con diferencia a un posible quiebre de expectativas de la IA. Ha sido muy agresiva usando sus enormes reservas de efectivo para invertir en empresas de su cadena de valor, convirtiéndose en la entidad más activa en rondas de más de 100 millones de dólares en Estados Unidos en lo que va de año. A eso se suman los acuerdos masivos para compra de chips a cambio de acciones con Anthropic, OpenAI y las llamadas neoclouds, empresas como Nebius, Coreweave y Nscale que están llenando centros de datos con chips de Nvidia prefinanciados por la propia tecnológica y cuyo cliente estrella son precisamente los creadores de Claude y ChatGPT.
Este modelo, que los analistas más críticos denominan la economía circular de la IA, funciona perfectamente mientras la demanda de chips avanzados crece sin parar. Pero si esa demanda cae, se produce una cadena de impagos entre las tres partes del triángulo, Nvidia, los compradores de chips y los creadores de modelos, que dañaría seriamente los balances y la operativa de todas las partes. Nvidia no es solo un fabricante de chips. Es el banco central de la economía circular de la IA. Y cuando el banco central de un sistema tiene tanto riesgo concentrado, la estabilidad de todo el sistema depende de que nada falle.
La paradoja final de esta semana es que las empresas que han pedido frenar la IA, Anthropic y OpenAI, son exactamente las que más tienen que perder si ese freno se materializa. No porque su tecnología valga menos. Sino porque sus valoraciones implícitas, sus acuerdos de chips y sus inversores dependen de un crecimiento que solo se justifica con la velocidad máxima. Frenar es razonable. Pero frenar tiene un coste. Y ese coste lo pagan primero los que más han apostado.