
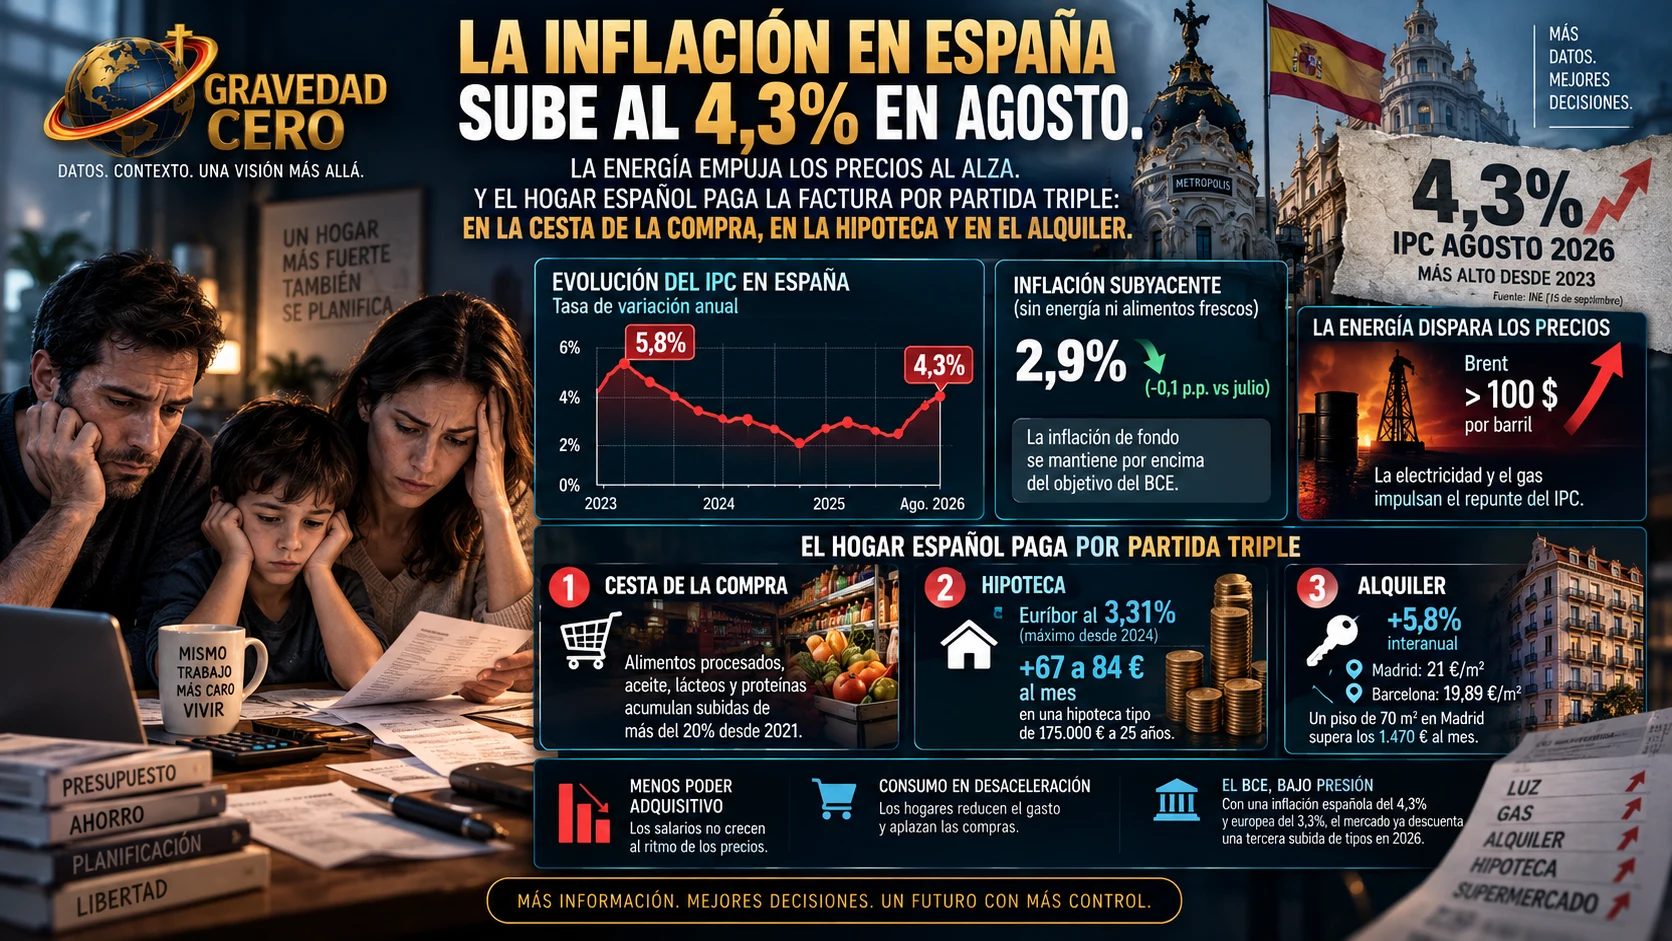
El INE confirmó el 15 de septiembre que la tasa de variación anual del IPC de agosto se situó en el 4,3%, siete décimas por encima del 3,6% registrado en julio. Es el nivel más alto desde 2023 y el mayor repunte mensual en lo que va de año. La inflación subyacente, que excluye energía y alimentos frescos, bajó una décima hasta el 2,9%. El mensaje que esos dos datos juntos transmiten es el más incómodo de todos: la inflación general sube por la energía, pero la inflación de fondo, la que mide lo que cuesta el día a día sin el efecto del petróleo, se mantiene obstinadamente por encima del objetivo del BCE. No es un problema de oferta energética que se resolverá cuando el petróleo baje. Es un problema estructural que lleva meses enquistado.
El motor del repunte es conocido. El conflicto en Oriente Medio y el bloqueo del estrecho de Ormuz han llevado el Brent por encima de los 100 dólares por barril. La electricidad, que en España se fija en el mercado mayorista con una fórmula que incorpora el coste marginal del gas, ha repuntado con fuerza en agosto. El encarecimiento de la energía se traslada de forma directa a la factura doméstica y de forma indirecta a casi todos los demás precios, desde el transporte hasta los alimentos procesados. El componente de vivienda y servicios públicos del IPC, que incluye la electricidad y el gas, sube ya por encima del 9% interanual.
Pero la gran diferencia entre este episodio inflacionario y el de 2023 es que en 2026 el hogar español no enfrenta solo el encarecimiento de la energía y los alimentos. Enfrenta simultáneamente tres presiones que se alimentan entre sí y que atacan el mismo bolsillo desde ángulos distintos.
La primera es la inflación en la cesta de la compra. Los alimentos procesados, el aceite, los lácteos y las proteínas animales llevan más de dos años acumulando subidas que han reducido el poder adquisitivo real de los hogares de renta media y baja de forma significativa. El aumento acumulado de precios desde 2021 supera el 20% en la mayoría de categorías básicas de alimentación. Los salarios no han crecido al mismo ritmo. Y la retirada progresiva de las medidas extraordinarias de contención de precios, como las rebajas del IVA en alimentos básicos que el Gobierno fue retirando a lo largo de 2025 y 2026, ha acelerado el impacto en el ticket final del supermercado.
La segunda presión es la hipoteca. El BCE subió tipos al 2,5% el 10 de septiembre. El euríbor se disparó al 3,31% el lunes 14 de septiembre, su nivel más alto desde 2024, y la media provisional de septiembre supera ya el 3,13%. Para el hipotecado variable con una hipoteca tipo de 175.000 euros a 25 años, la revisión de cuota de septiembre supone entre 67 y 84 euros más al mes respecto a hace un año. En términos anuales, más de 1.000 euros adicionales de intereses sobre el mismo préstamo, sin haber consumido un euro más de capital.
La tercera presión es el alquiler. El precio medio del arrendamiento en España sube al 5,8% interanual según idealista. En Madrid, el metro cuadrado supera los 21 euros al mes. En Barcelona, los 19,89 euros. Para un piso de 70 metros cuadrados en la capital, eso son más de 1.470 euros mensuales solo de alquiler, antes de sumar los suministros, que también están subiendo por encima del 9%. El inquilino que paga alquiler en Madrid y compra en el supermercado y tiene el coche con gasoil destina hoy una proporción de sus ingresos a cubrir las necesidades básicas que no tiene precedente en la historia reciente de su economía personal.
La combinación de estas tres presiones tiene un nombre en economía: efecto riqueza negativo. Cuando los hogares ven reducida su capacidad de consumo por el encarecimiento simultáneo de energía, alimentación, vivienda y crédito, reducen el gasto discrecional, aplazan las compras de bienes duraderos y contraen el ahorro. Eso es exactamente lo que los datos de consumo privado están empezando a reflejar: el crecimiento del consumo de los hogares se está desacelerando a pesar de que el empleo sigue fuerte y los salarios nominales suben.
El BCE tiene un problema de credibilidad que la inflación de agosto pone en evidencia. El banco central europeo lleva dos años repitiendo que la inflación convergería al objetivo del 2% de forma sostenida. En agosto de 2026, la inflación española está en el 4,3% y la europea en el 3,3%. La reunión de octubre del BCE se celebrará con esos datos encima de la mesa. Y el mercado ya descuenta que la opción de una tercera subida de tipos en 2026 es más probable que la opción de una pausa.
Para el hogar español de renta media, la aritmética de septiembre de 2026 es esta: más cara la electricidad, más caro el supermercado, más cara la hipoteca, más caro el alquiler y menos margen en el presupuesto mensual para cualquier otra cosa. No es una crisis. Es una erosión lenta y sistemática del poder adquisitivo que no aparece en los titulares pero que se acumula mes a mes en el extracto bancario de millones de familias.