
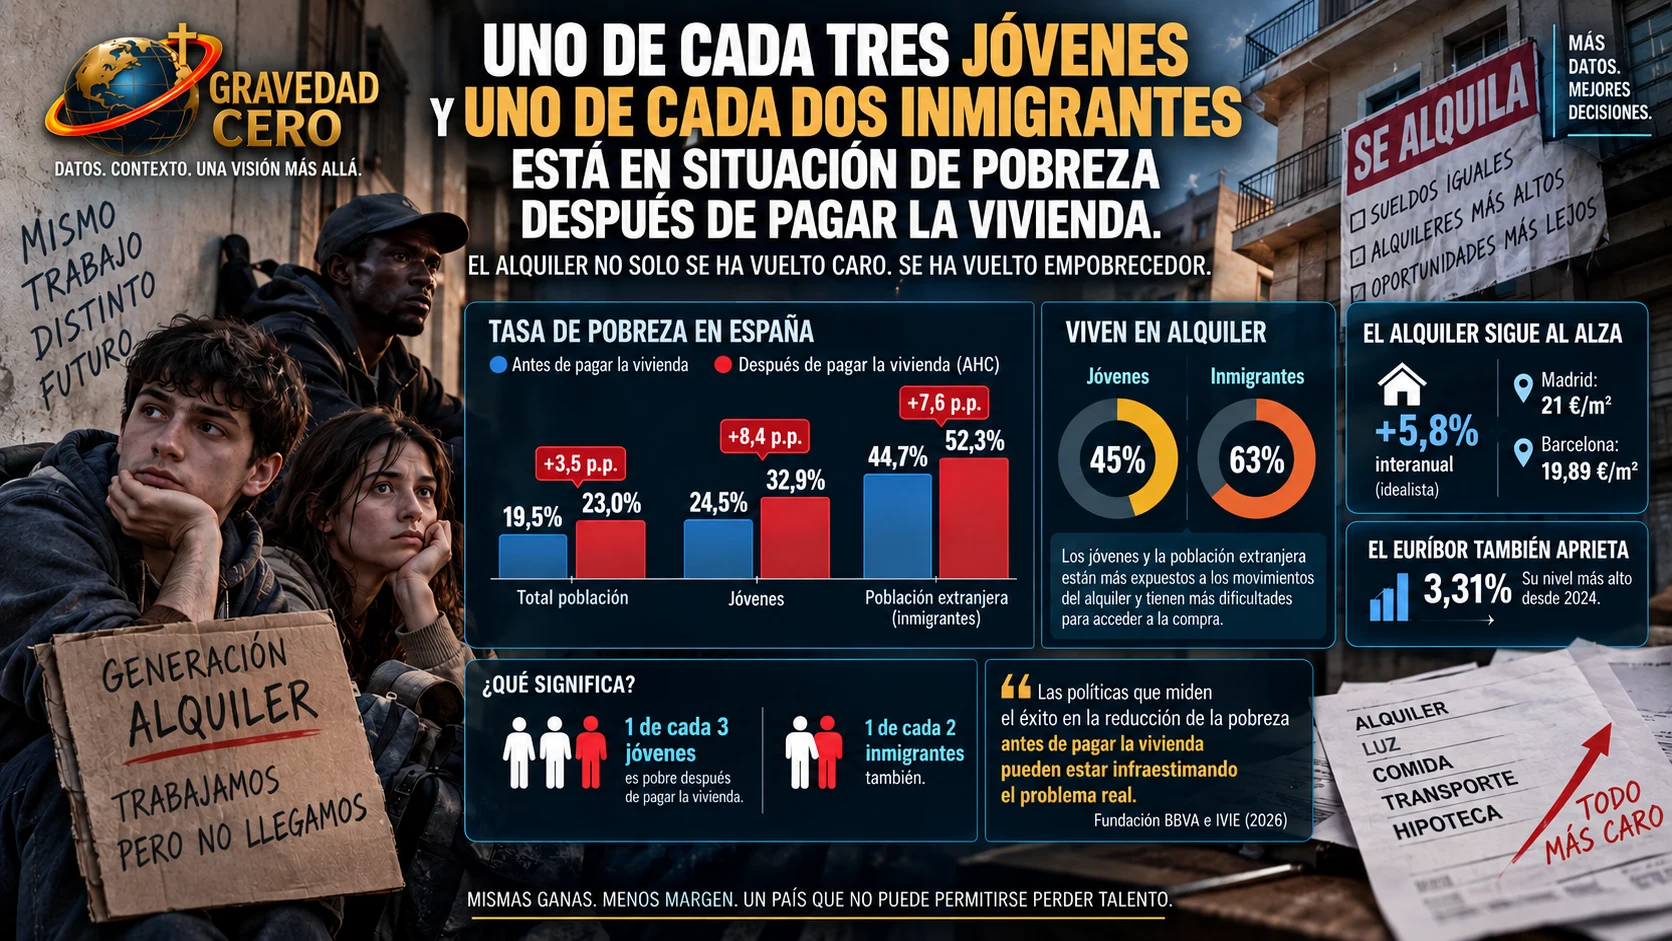
Un informe de la Fundación BBVA y el IVIE publicado en 2026 introduce una métrica que debería estar en el centro del debate sobre vivienda y que raramente aparece: la tasa de pobreza después de costes de vivienda, también conocida como AHC por sus siglas en inglés. La diferencia con la tasa de pobreza convencional es fundamental. La tasa convencional mide si los ingresos de un hogar están por debajo del umbral de pobreza antes de calcular lo que se gasta en vivienda. La tasa AHC mide lo que queda después.
La tasa de pobreza general en España se sitúa en el 19,5%. Sin embargo, si se calcula la renta disponible que queda después de cubrir los costes asociados a la vivienda, esta se eleva en cuatro puntos, hasta el 23%. Cuatro puntos de diferencia en el conjunto de la población ya son significativos. Pero el salto es devastador cuando se analizan los colectivos más vulnerables al mercado del alquiler.
En los hogares jóvenes la tasa pasa del 24,5% al 32,9% y entre la población extranjera, del 44,7% al 52,3%. Traducido a lenguaje directo: uno de cada tres jóvenes en España está en situación de pobreza después de pagar su vivienda. Y uno de cada dos inmigrantes también. No antes de pagarla. Después.
Esto es especialmente relevante porque el 45% de la población joven y el 63% de la inmigrante reside en alquiler, más susceptible de los movimientos del mercado. Los propietarios tienen un coste de vivienda relativamente estable, vinculado a la hipoteca que firmaron en su momento. Los inquilinos están expuestos al precio de mercado en cada renovación de contrato. Y el precio de mercado en España lleva subiendo de forma sostenida desde 2015, con aceleraciones especialmente intensas desde 2022.
Los inmigrantes laborales sufren mayores problemas de acceso a la vivienda porque sus bajos niveles de ingresos y de ahorro y la debilidad de sus apoyos patrimoniales familiares les dificulta o impide la compra. Los trabajadores extranjeros, en especial los no comunitarios, se concentran en sectores peor remunerados como servicios domésticos, hostelería, agricultura y construcción. Es decir, los sectores que más han crecido en España en los últimos años son precisamente los que peor pagan y los que más dependen del alquiler para alojarse. El crecimiento económico y el crecimiento de la precariedad residencial de una parte de quienes lo sostienen son dos caras de la misma moneda.
El dato de la pobreza después de costes de vivienda tiene una implicación política directa que el informe señala con precisión: las políticas que miden el éxito en la reducción de la pobreza usando la tasa convencional pueden estar infraestimando el problema real. Si el umbral de pobreza se mide antes de descontar el gasto en vivienda, y el gasto en vivienda ha crecido de forma sostenida durante años, la tasa de pobreza convencional puede estar bajando mientras la pobreza real de los hogares inquilinos empeora. Eso no es un error estadístico. Es una distorsión política que permite presentar mejoras en indicadores que no capturan la realidad de millones de hogares.
En términos de escala y de urgencia, el problema de la pobreza energética residencial, que ha recibido más atención política, afecta a menos hogares que el problema de la pobreza después de costes de vivienda. Pero el segundo tiene menos visibilidad política porque no produce cortes de luz ni situaciones de emergencia aguda que requieran intervención inmediata. Produce algo más silencioso y más duradero: hogares que trabajan, que pagan, que no deben nada a nadie, pero que después de pagar el alquiler tienen menos del umbral de pobreza para vivir. Esa pobreza no aparece en las fotografías. Pero aparece en las estadísticas que nadie lee.
El alquiler en España ha subido un 5,8% interanual según idealista. Madrid supera los 21 euros por metro cuadrado. Barcelona los 19,89 euros. Y el euríbor al 3,31% encarece las hipotecas de quienes intentan salir del alquiler. El círculo se cierra sobre los mismos: los jóvenes que no pueden comprar porque no tienen entrada, los inmigrantes que no pueden comprar porque no tienen ahorros ni historia crediticia, y los dos grupos que llevan años pagando alquileres que suben más rápido que sus salarios. La vivienda no solo se ha vuelto cara. Se ha vuelto empobrecedora para quienes no pueden salir de ella.