
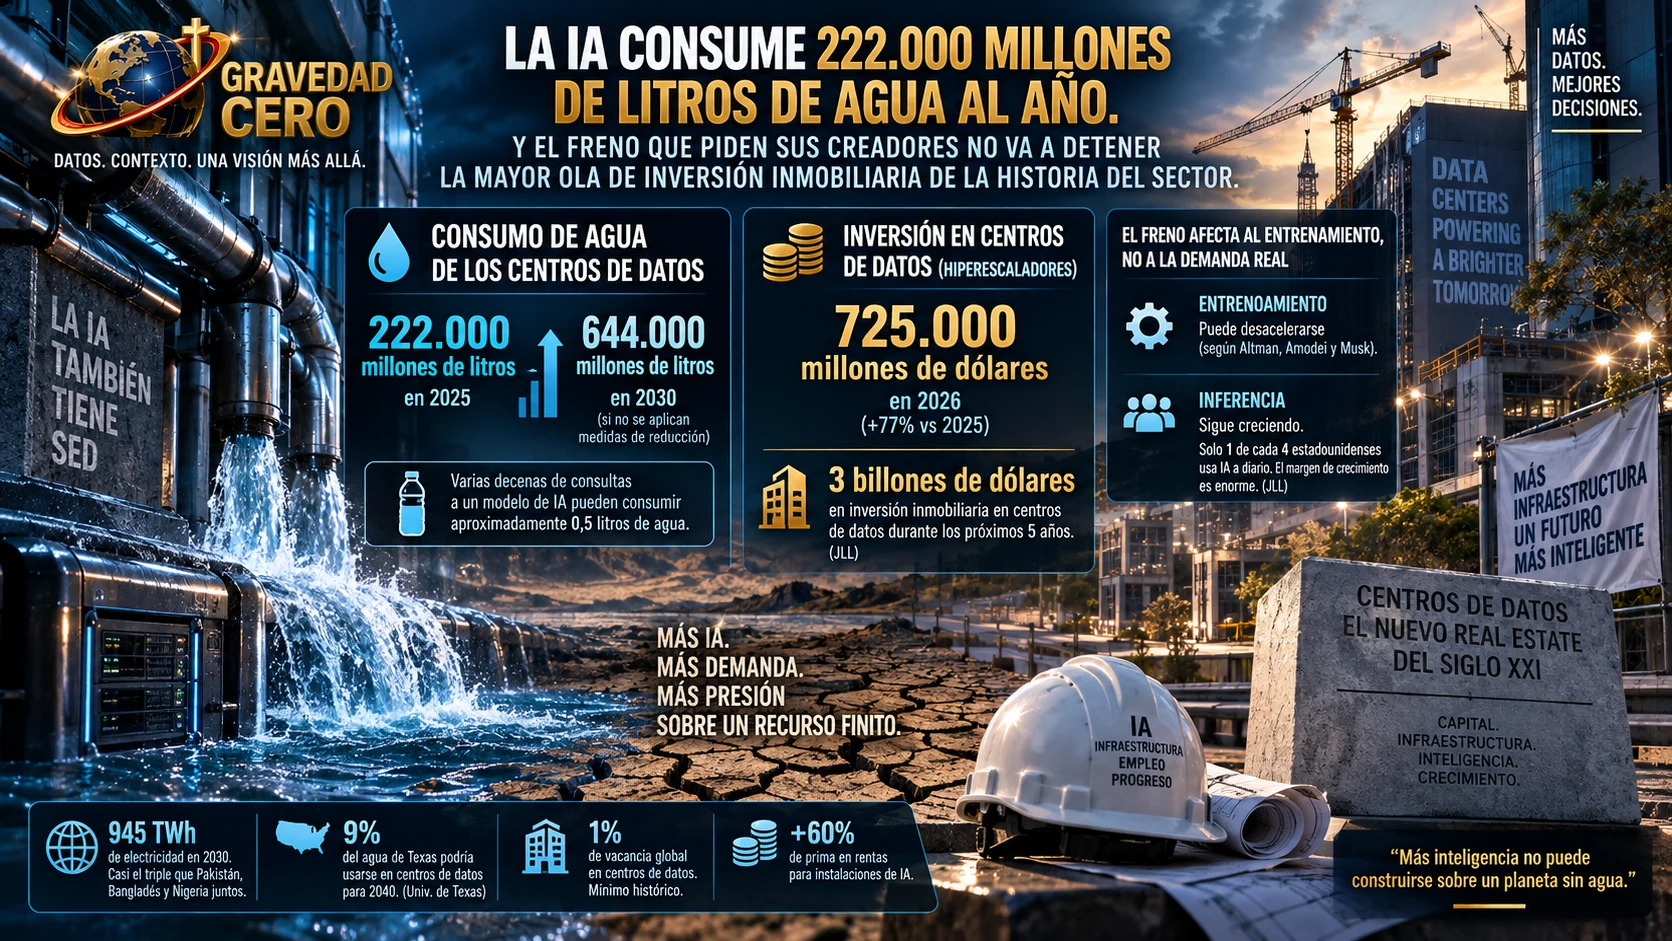
Hay dos noticias que parecen contradictorias y que en realidad cuentan la misma historia desde ángulos opuestos. La primera: los centros de datos que sostienen la inteligencia artificial consumieron 222.000 millones de litros de agua para refrigeración en 2025, y esa cifra podría triplicarse hasta los 644.000 millones de litros en 2030 si no se aplican medidas de reducción, según estimaciones de Rystad Energy. La segunda: los cuatro mayores proveedores de nube hiperescalable del mundo prevén invertir 725.000 millones de dólares en centros de datos durante 2026, un 77% más que en 2025. Y JLL proyecta que la parte inmobiliaria de esa inversión acaparará 3 billones de dólares en los próximos cinco años.
Las dos noticias son ciertas al mismo tiempo. Y su coexistencia define el momento más complejo que ha vivido el sector tecnológico y el mercado inmobiliario en años.
El agua que nadie ve
Cada vez que se hace una consulta a un modelo de IA generativa, hay agua que se evapora en algún centro de datos del mundo. No es una metáfora. Los servidores que procesan esas consultas generan calor. Ese calor se disipa con sistemas de refrigeración que en la mayoría de los casos utilizan agua en evaporación como vector de enfriamiento. Según estimaciones académicas basadas en el estudio Making AI Less Thirsty, varias decenas de interacciones con modelos como ChatGPT pueden suponer el consumo de aproximadamente medio litro de agua. No es un consumo visible para el usuario. Pero sí acumulativo. Millones de consultas diarias generan un impacto que los modelos de Naciones Unidas ya sitúan entre las grandes presiones hídricas del próximo ciclo.
Para 2030, los centros de datos que alimentan la inteligencia artificial consumirán 945 teravatios-hora de electricidad, casi el triple del consumo anual combinado de Pakistán, Bangladés y Nigeria. Y la huella hídrica acompañará ese crecimiento si no cambian los sistemas de refrigeración. El problema estructural es que bajar el consumo de agua no siempre reduce el impacto total. Cuando se usa menos agua, suele hacer falta más electricidad para controlar las temperaturas. La ecuación no tiene una solución sencilla.
La escala geográfica del problema ya es visible. En Texas, más de 400 centros de datos están actualmente en operación o construcción. Un estudio de la Universidad de Texas en Austin proyecta que podrían consumir hasta el 9% del agua del estado para 2040, frente al 1% actual. Y en regiones con estrés hídrico, la instalación de centros de datos está generando conflictos con comunidades locales, agricultores y ecosistemas que dependen de los mismos acuíferos.
Nvidia, consciente de este problema, está intentando reducir parte de esa demanda permitiendo que el líquido de refrigeración entre a los servidores a 45 grados centígrados, una temperatura superior a la habitual. Es un avance técnico significativo. Pero no resuelve el problema de escala: el crecimiento de la demanda de capacidad computacional supera con creces las mejoras en eficiencia de refrigeración.
El freno a la IA y el real estate: más matiz de lo que parece
El llamamiento de Altman, Amodei y Musk para frenar el desarrollo de la IA generó la mayor caída del sector tecnológico en tres meses. Los fabricantes de chips se desplomaron. Nvidia perdió un 2,6%. El mercado interpretó que si la IA frena, el gasto en infraestructura cae. Y si el gasto en infraestructura cae, los centros de datos, que son el activo inmobiliario de mayor crecimiento en el mundo, también se verían afectados.
Pero los analistas especializados en real estate matizan esa lectura con precisión. Andrew Batson, director global de investigación y estrategia de centros de datos en JLL, lo explica con claridad: el crecimiento real en los centros de datos durante los próximos años está en la inferencia, es decir, la adopción por parte de empresas y ciudadanos de la herramienta en su flujo de trabajo diario. El freno que piden las grandes compañías afecta al entrenamiento de nuevos modelos de frontera, los más potentes y más caros computacionalmente. No afecta al despliegue masivo de los modelos ya entrenados entre los usuarios. Y ese despliegue masivo es exactamente lo que genera la demanda de infraestructura en los próximos cinco años.
Batson añade un dato que contextualiza la oportunidad: apenas uno de cada cuatro estadounidenses utiliza la inteligencia artificial a diario. Eso deja un margen de crecimiento significativo para la adopción masiva y el consiguiente incremento de la demanda de infraestructura. El mercado de la inferencia, que es el uso cotidiano de la IA por parte de empresas y ciudadanos, no depende de que se entrene un modelo más potente cada seis meses. Depende de que los modelos ya existentes se integren en cada flujo de trabajo, cada aplicación y cada dispositivo. Y esa integración no para porque Anthropic y OpenAI pidan un respiro.
El sector inmobiliario ya ha incorporado esa lectura. PwC y el Urban Land Institute mantienen a los centros de datos en el primer lugar del ranking de inversión y desarrollo inmobiliario por tercer año consecutivo. La vacancia global en centros de datos está en el 1%, el nivel más bajo de la historia del sector. Las instalaciones de IA exigen diez veces la densidad de energía de un centro de datos tradicional y cobran una prima del 60% en rentas. BlackRock-GIP adquirió Aligned Data Centers por 40.000 millones de dólares en 2025. Y JLL proyecta una emisión combinada de 50.000 millones en valores respaldados por activos y CMBS para financiar centros de datos solo en 2026.
En España, el giro ya es visible. The District 2026, el mayor evento europeo de real estate desde la perspectiva del capital, que se celebra del 22 al 24 de septiembre en IFEMA Madrid, tiene a los data centers y la logística como los activos centrales del debate. El capital que antes perseguía promociones residenciales busca ahora activos que se comportan como infraestructuras digitales, con contratos largos y una demanda ligada a la inteligencia artificial.
La lectura para el ciudadano de a pie no es trivial. Si el capital institucional se va a los data centers y la logística, la presión inversora sobre el suelo residencial puede enfriarse en determinados mercados. Eso no hará que baje el alquiler de un día para otro. Pero sí cambia la estructura de incentivos del sector. El dinero que antes competía por suelo residencial tiene ahora una alternativa con rentabilidades más predecibles, contratos más largos y menos exposición regulatoria. Y esa alternativa se llama data center.
El mundo consume más agua para usar IA. Y gasta más dinero en construir los edificios donde esa IA vive. Las dos cosas son ciertas. Y ninguna va a detenerse porque tres CEOs pidan un fin de semana de reflexión.