
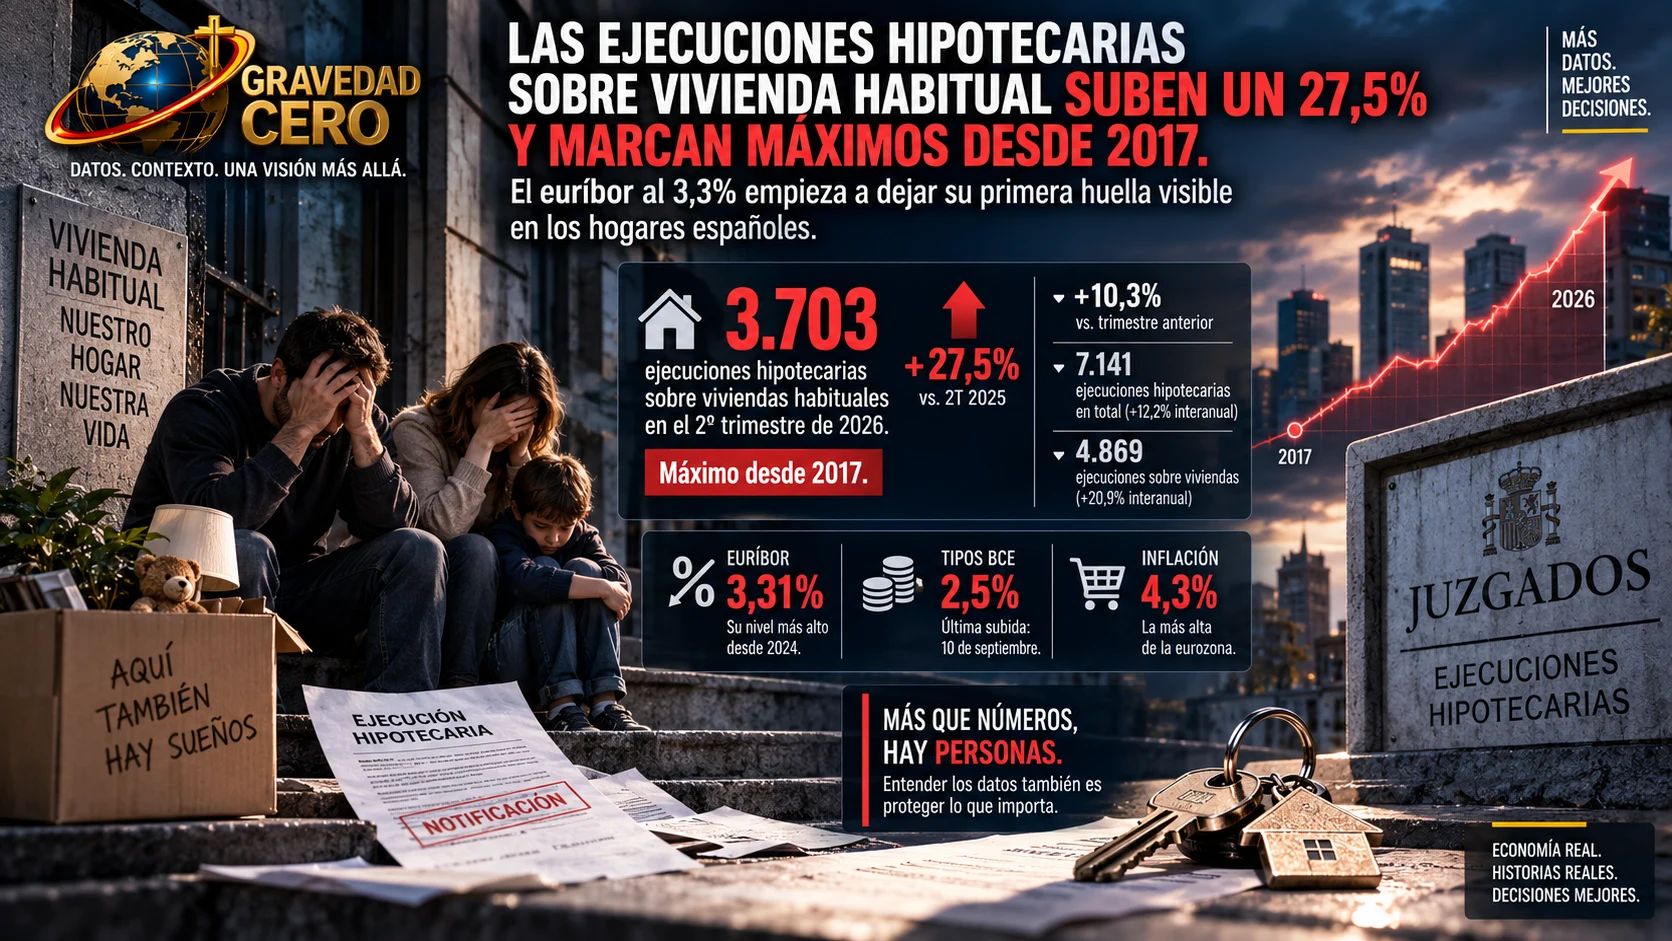
El número de ejecuciones hipotecarias sobre viviendas habituales se situó en 3.703 en el segundo trimestre de 2026, un 10,3% superior al trimestre anterior y un 27,5% por encima del mismo trimestre de 2025. Es la cifra más alta de ejecuciones hipotecarias sobre viviendas habituales en algo más de nueve años, concretamente desde el primer trimestre de 2017, según los datos publicados por el Instituto Nacional de Estadística.
El dato llega en el peor momento posible para quien quiera relativizarlo. El BCE acaba de subir tipos al 2,5% el 10 de septiembre. El euríbor se ha disparado al 3,31%, su nivel más alto desde 2024. Y la inflación está en el 4,3% en España, la más alta de la eurozona. Ese es el contexto en el que 3.703 familias han visto cómo se iniciaba un procedimiento de ejecución hipotecaria sobre su vivienda habitual en un solo trimestre.
En el segundo trimestre se iniciaron 7.141 ejecuciones hipotecarias en total, un 8,3% más en tasa trimestral y un 12,2% más en la comparativa anual. De ellas, 6.864 afectaron a fincas urbanas y 277 a fincas rústicas. Las ejecuciones hipotecarias sobre fincas urbanas se incrementaron un 9,4% en el trimestre, pero subieron un 14,1% en comparación con el segundo trimestre de 2025. Dentro de las fincas urbanas, 4.869 ejecuciones correspondieron a viviendas, un 8,3% más que en el trimestre anterior y un 20,9% más que en el segundo trimestre de 2025.
La aceleración del dato en 2026 no es sorprendente si se sigue la secuencia. En 2025, las ejecuciones hipotecarias sobre viviendas habituales ya superaron las 10.850 en el año completo, un 21,4% más que en 2024, la cifra más alta desde 2022. En el primer trimestre de 2026, el dato interanual fue del 38,1%. En el segundo trimestre, del 27,5%. La tendencia es al alza con una consistencia que ya no puede atribuirse a factores puntuales.
¿Qué hay detrás de esta aceleración? La respuesta tiene varios componentes que conviene separar para entender el fenómeno con precisión. El primero es el euríbor. Los hogares con hipotecas variables firmadas entre 2020 y 2022, cuando el euríbor estaba en territorio negativo, han visto cómo sus cuotas se han multiplicado. Una hipoteca de 200.000 euros a 25 años con diferencial del 0,75% que en 2022 tenía una cuota de unos 650 euros mensuales paga hoy más de 1.100 euros. Eso son 450 euros adicionales al mes, más de 5.000 euros anuales, sobre el mismo préstamo y sin haber consumido un euro más de capital.
El segundo componente es el euríbor sobre hipotecas antiguas. Una parte relevante de las ejecuciones que se están iniciando ahora corresponde a hipotecas firmadas entre 2005 y 2008, es decir, durante el boom inmobiliario previo a la crisis de 2008. Esas hipotecas, que llevan dieciséis o dieciocho años pagándose, todavía tienen capital pendiente en muchos casos, y sus titulares son hogares que llevan años asumiendo revisiones de cuota al alza.
El tercer componente, menos visible pero igualmente relevante, es la combinación de inflación elevada con estancamiento salarial. Cuando el coste de la vida sube al 4,3% y el salario nominal no sigue ese ritmo, el presupuesto disponible para pagar la hipoteca después de cubrir alimentos, energía y otros gastos básicos se comprime. Y cuando ese margen desaparece, el pago de la hipoteca es lo primero que se resiente.
Conviene hacer una matización técnica importante antes de interpretar este dato en clave de crisis sistémica. Iniciar una ejecución hipotecaria no equivale a un desahucio. Muchos procedimientos no terminan con el lanzamiento del propietario. Entre la certificación registral que el INE contabiliza y la pérdida efectiva de la vivienda hay un proceso judicial que puede durar entre uno y tres años y que incluye posibilidades de negociación, refinanciación, dación en pago o acuerdo extrajudicial. La mayoría de los casos pueden frenarse si se actúa a tiempo y con asesoramiento adecuado.
Pero la matización técnica no elimina la señal. El número de procedimientos iniciados es un indicador adelantado de estrés financiero en los hogares. Y esa señal lleva siete trimestres consecutivos subiendo de forma interanual, desde mediados de 2024. Con el euríbor en el 3,31% y el BCE con capacidad de seguir subiendo tipos en octubre, el tercer trimestre de 2026 no apunta a una reversión de esa tendencia.