
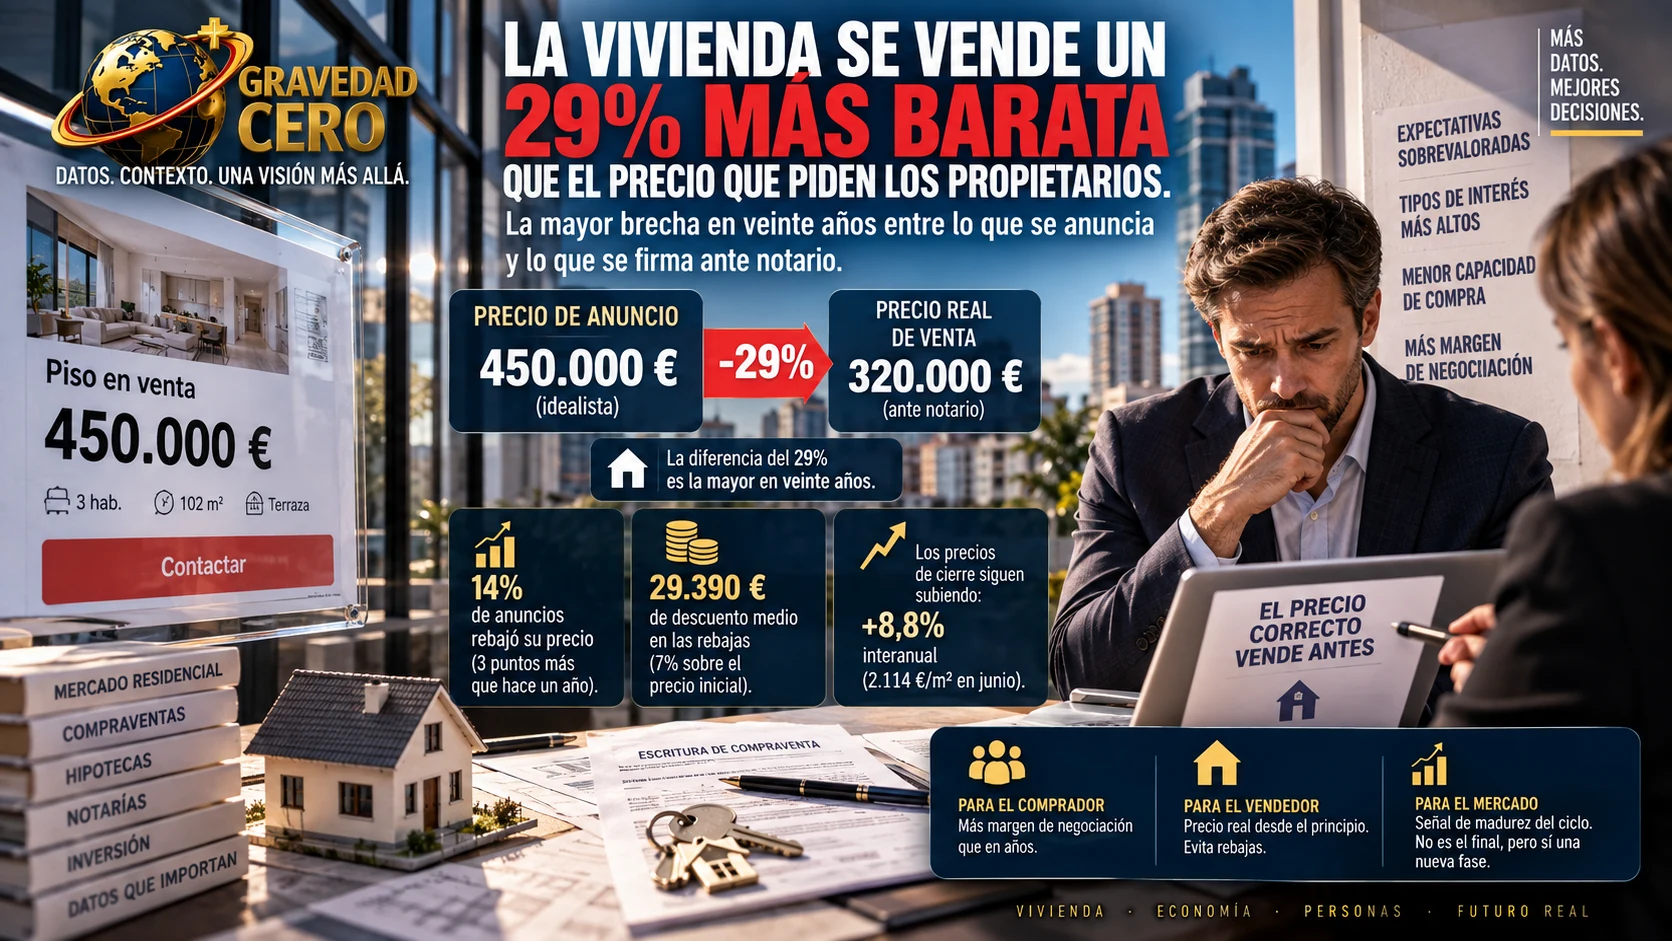
La diferencia entre el precio de venta anunciado en los portales inmobiliarios y el precio que finalmente se registra ante notario ha alcanzado el 29%, la mayor brecha en veinte años. El dato, que cruza los precios publicados en idealista con los registros de las escrituras notariales, revela algo que las estadísticas oficiales del mercado no capturan: los vendedores están pidiendo precios que el mercado real no está dispuesto a pagar.
La explicación técnica del desfase es sencilla. Idealista publica el precio de oferta del vendedor. Los notarios registran el precio de transacción real que paga el comprador. Son dos variables distintas que miden cosas distintas. Idealista proyecta el precio del vendedor, y los notarios el final, que sería un 29% más bajo que el ofertado. Esa diferencia es la pista más honesta del descuento real que se está produciendo en el mercado.
Un ejemplo concreto lo ilustra mejor que cualquier estadística: un apartamento vendido por 370.000 euros cuando la media anunciada para esa zona en idealista marcaba 450.000 euros. No es un caso aislado. Es el patrón que se repite en todo el mercado residencial español y que lleva varios trimestres ampliándose.
¿Por qué existe esa brecha? El mecanismo tiene varias capas. La primera es psicológica: los propietarios fijan sus expectativas de precio sobre los titulares que han leído, lo que les ha dicho el vecino o lo que pagó alguien en la misma calle hace seis meses. Esos titulares dicen que la vivienda sube al 12,2% interanual. Y el propietario concluye que su piso vale un 12% más que el año anterior sin considerar que el comprador de hace un año tenía acceso a una hipoteca a tipo fijo del 2,5% y el comprador de hoy tiene que calcular con un tipo fijo del 4,5% o un variable al euríbor del 3,31%.
La segunda capa es estructural. Esta situación puede ser un indicio de agotamiento del ciclo de subida de precios: los compradores ya no están dispuestos a aceptar los precios pedidos por los vendedores como hasta ahora, debido precisamente a que han alcanzado niveles excesivamente elevados.
La tercera capa, que el análisis menciona con prudencia, es el dinero negro. Esta diferencia también puede recoger en parte el dinero negro que se paga en estas compraventas y que no se recoge en la escritura notarial, si bien es imposible —por definición— cuantificar qué porcentaje supone de ese 29% de diferencia. Es un factor real pero no cuantificable que conviene tener presente al interpretar la brecha.
Lo que la brecha del 29% no es, y conviene ser preciso en esto, es una bajada generalizada de precios del 29%. Los precios de cierre siguen subiendo. El precio medio del metro cuadrado residencial se situó en junio en 2.114 euros, un 8,8% más que hace un año. Lo que la brecha indica es que los precios de anuncio han subido mucho más rápido que los precios de cierre, generando una expectativa del vendedor que el mercado real no está validando en la misma proporción.
La señal más relevante de ese desajuste es el porcentaje de anuncios que acaban rebajando su precio de salida. El 14% de los anuncios de vivienda en venta rebajó su precio durante el primer trimestre de 2026, tres puntos más que un año antes, según idealista. El descuento medio aplicado en esas rebajas fue de 29.390 euros, un 7% sobre el precio inicial. Y los plazos de venta se están alargando en los segmentos más sobrevalorados.
Si esta tendencia se generaliza, la táctica de esperar en vez de rebajar el precio no tendrá resultado, sino que será contraproducente: en el futuro, los vendedores tendrán que reducir sus exigencias más que en el presente.
Para el comprador, el mensaje es el más favorable que ha tenido en años: hay más margen de negociación que en cualquier momento del ciclo alcista. Para el vendedor, la conclusión es la contraria: salir al mercado con el precio correcto desde el principio es más eficiente que salir alto y bajar después. Y para el analista del mercado, la brecha del 29% entre lo que se anuncia y lo que se firma es la señal más clara de que el ciclo alcista está llegando a su fase de madurez. No es el final. Pero sí el principio del fin de la fase en la que el precio de anuncio siempre terminaba siendo el precio de cierre.