
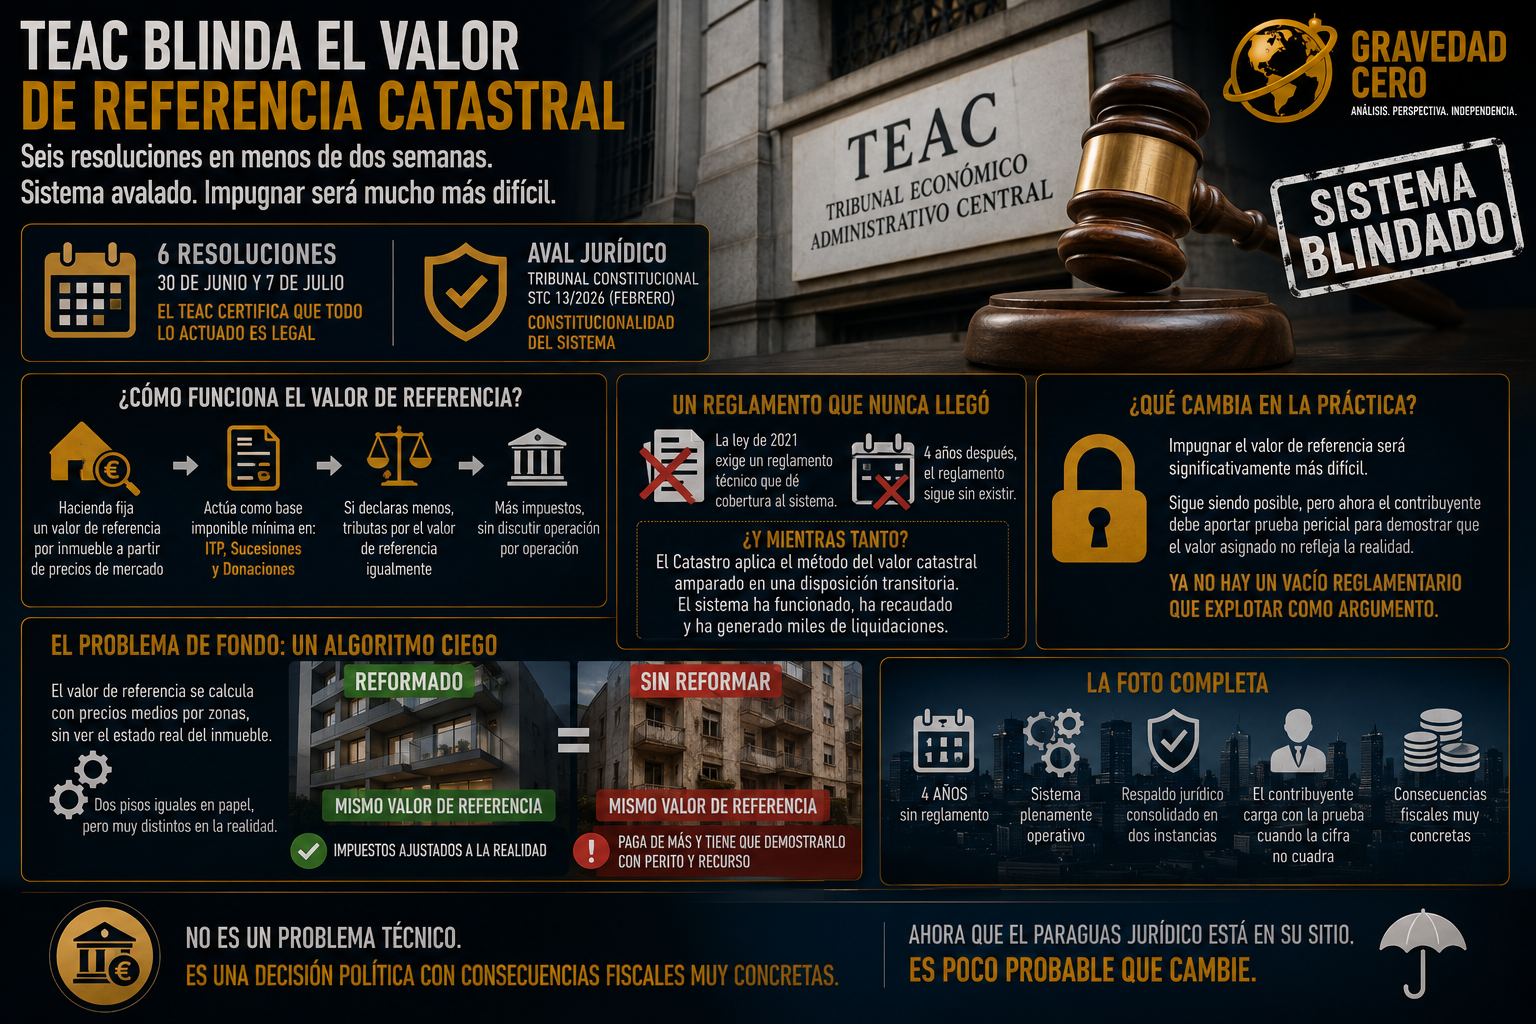
El valor de referencia nació con la Ley antifraude de 2021. La idea era sencilla: en lugar de que Hacienda discutiera operación por operación si el precio declarado era el real, se fijaría administrativamente un valor de referencia por inmueble, basado en precios de mercado, y ese valor actuaría como base imponible mínima en el ITP, en Sucesiones y en Donaciones. Si pagaste menos que ese valor, tributas por el valor de referencia igualmente.
El problema es que la propia ley mandaba aprobar un reglamento para dar cobertura técnica al sistema. Ese reglamento nunca llegó. Cuatro años después, sigue sin existir.
Mientras tanto, el Catastro se ha apoyado en una disposición transitoria de esa misma ley para seguir calculando los valores de referencia con el método del valor catastral. El sistema ha funcionado, ha recaudado y ha generado miles de liquidaciones. Y ahora el TEAC, con seis resoluciones del 30 de junio y el 7 de julio, certifica que todo eso es perfectamente legal. El Catastro cumplió su mandato. El reglamento que falta es un detalle que no afecta a la validez de lo actuado.
El Tribunal Constitucional ya había puesto la primera piedra en febrero, con la STC 13/2026, avalando la constitucionalidad del sistema. El TEAC consolida ahora esa posición desde el plano administrativo.
¿Qué cambia en la práctica? Que impugnar el valor de referencia se ha vuelto significativamente más difícil. No imposible: el contribuyente sigue teniendo derecho a demostrar que el valor asignado no refleja la realidad de su inmueble, aportando prueba pericial. Pero el punto de partida ha cambiado. Ya no hay un vacío reglamentario que explotar como argumento jurídico. El sistema está blindado en dos instancias.
Y el problema de fondo sigue ahí. El valor de referencia es un algoritmo. Calcula a partir de precios medios por zonas, sin ver el estado real del inmueble. Dos pisos en el mismo edificio, uno reformado y otro con las instalaciones de los años ochenta, tienen el mismo valor de referencia. Uno paga impuestos ajustados a la realidad. El otro paga de más, y tiene que demostrarlo con un perito y un recurso.
Cuatro años sin reglamento. Sistema plenamente operativo. Respaldo jurídico consolidado. Y el contribuyente cargando con la prueba cuando la cifra no cuadra.
No es un problema técnico. Es una decisión política con consecuencias fiscales muy concretas. Y ahora, con el paraguas jurídico en su sitio, es poco probable que cambie.