
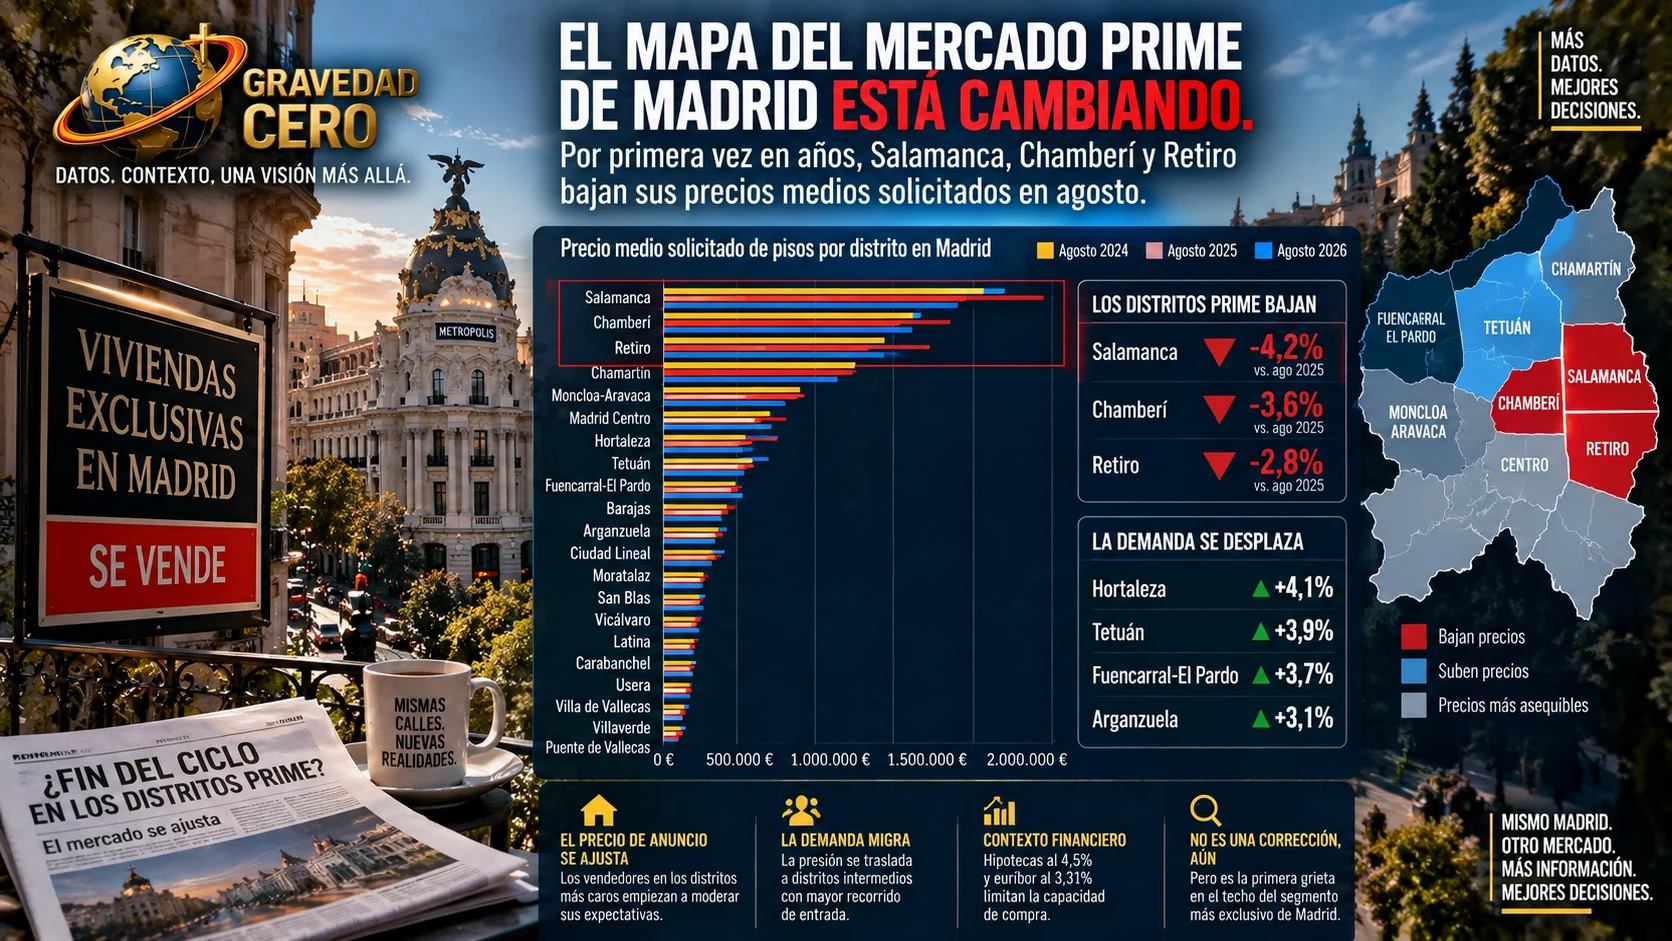
El análisis de los precios medios solicitados por pisos en Madrid en agosto de 2026, comparado con agosto de 2025 y agosto de 2024, revela una tendencia que no se había producido en el ciclo alcista reciente: los tres distritos más caros de la capital, Salamanca, Chamberí y Retiro, han registrado una bajada en sus precios medios solicitados en agosto de 2026 respecto a agosto de 2025.
Es un dato que requiere contexto antes de interpretarse. El precio medio solicitado no es el precio de cierre. Es lo que los propietarios piden cuando publican su anuncio. Y como ya documentamos esta semana, la brecha entre el precio de anuncio y el precio que finalmente se firma ante notario ha alcanzado el 29% en España, la mayor en veinte años. Lo que el dato de agosto en los distritos prime de Madrid revela no es necesariamente que los precios estén bajando. Es que las expectativas de los vendedores en los mercados más caros de la capital se están ajustando.
¿Por qué ocurre esto precisamente en los distritos prime? La respuesta tiene varias capas. La primera es el agotamiento de la demanda solvente. Salamanca, Chamberí y Retiro operan en un segmento donde el comprador tipo es un perfil de alta renta con capacidad de pago superior a la media. Pero incluso ese perfil tiene límites. Con hipotecas fijas al 4,5% y el euríbor al 3,31%, el coste financiero de adquirir un piso de 2 millones de euros en Salamanca ha subido de forma muy significativa respecto a 2022 o 2023. El comprador que hace dos años podía asumir esa cuota con un tipo fijo al 2,5% necesita hoy un patrimonio o una renta considerablemente mayor para mantener el mismo esfuerzo de acceso.
La segunda capa es la saturación del precio de anuncio. Los distritos prime de Madrid han experimentado subidas de precio medio muy intensas entre 2024 y 2025. Salamanca superó el millón y medio de euros de precio medio solicitado. Chamberí y Retiro se aproximaron a esa cota. Cuando el precio de anuncio llega a ese nivel, el universo de compradores que puede acceder se estrecha drásticamente. Y cuando el universo de compradores se estrecha, los vendedores que no encuentran comprador empiezan a ajustar sus expectativas.
La tercera capa, que el gráfico ilustra con claridad, es el desplazamiento de la demanda hacia distritos intermedios. Hortaleza, Tetuán, Fuencarral y Arganzuela mantienen o aceleran sus subidas en agosto de 2026 respecto a 2025. Estos distritos están recibiendo la demanda que no puede acceder a los precios de Salamanca o Chamberí pero que tiene suficiente capacidad económica para rechazar Carabanchel, Usera o Villaverde. Es el mismo patrón que vemos a escala nacional: cuando los mercados prime se saturan, la demanda se desplaza hacia los mercados secundarios con recorrido de entrada.
En el extremo opuesto del mapa, los distritos del sur y el sureste de Madrid, Carabanchel, Latina, Usera, Villa de Vallecas, Villaverde y Puente de Vallecas, siguen siendo los más asequibles de la capital y mantienen subidas moderadas pero sostenidas. Son los distritos donde el precio de anuncio medio todavía está por debajo de los 300.000 euros y donde la demanda de primera compra, la más expuesta al encarecimiento del crédito, tiene mayor presencia.
El mapa de agosto de 2026 dibuja una ciudad que se redistribuye. No en el sentido de que los precios bajen de forma generalizada, sino en el sentido de que la presión alcista migra desde los distritos que ya han agotado su demanda solvente hacia los que todavía tienen recorrido. Es el ciclo natural de maduración de un mercado inmobiliario que lleva cuatro años subiendo sin pausa.
Lo que el dato de los distritos prime de Madrid añade al análisis general del mercado es una señal de alerta temprana que merece seguimiento. Si la bajada de precios medios solicitados en Salamanca, Chamberí y Retiro se consolida en septiembre y octubre, con el euríbor en el 3,31% y el BCE con capacidad de seguir subiendo, estaremos ante la primera señal real de moderación en el segmento más exclusivo del mercado residencial de la capital. No es una corrección. Todavía. Pero es la primera grieta en el techo.