
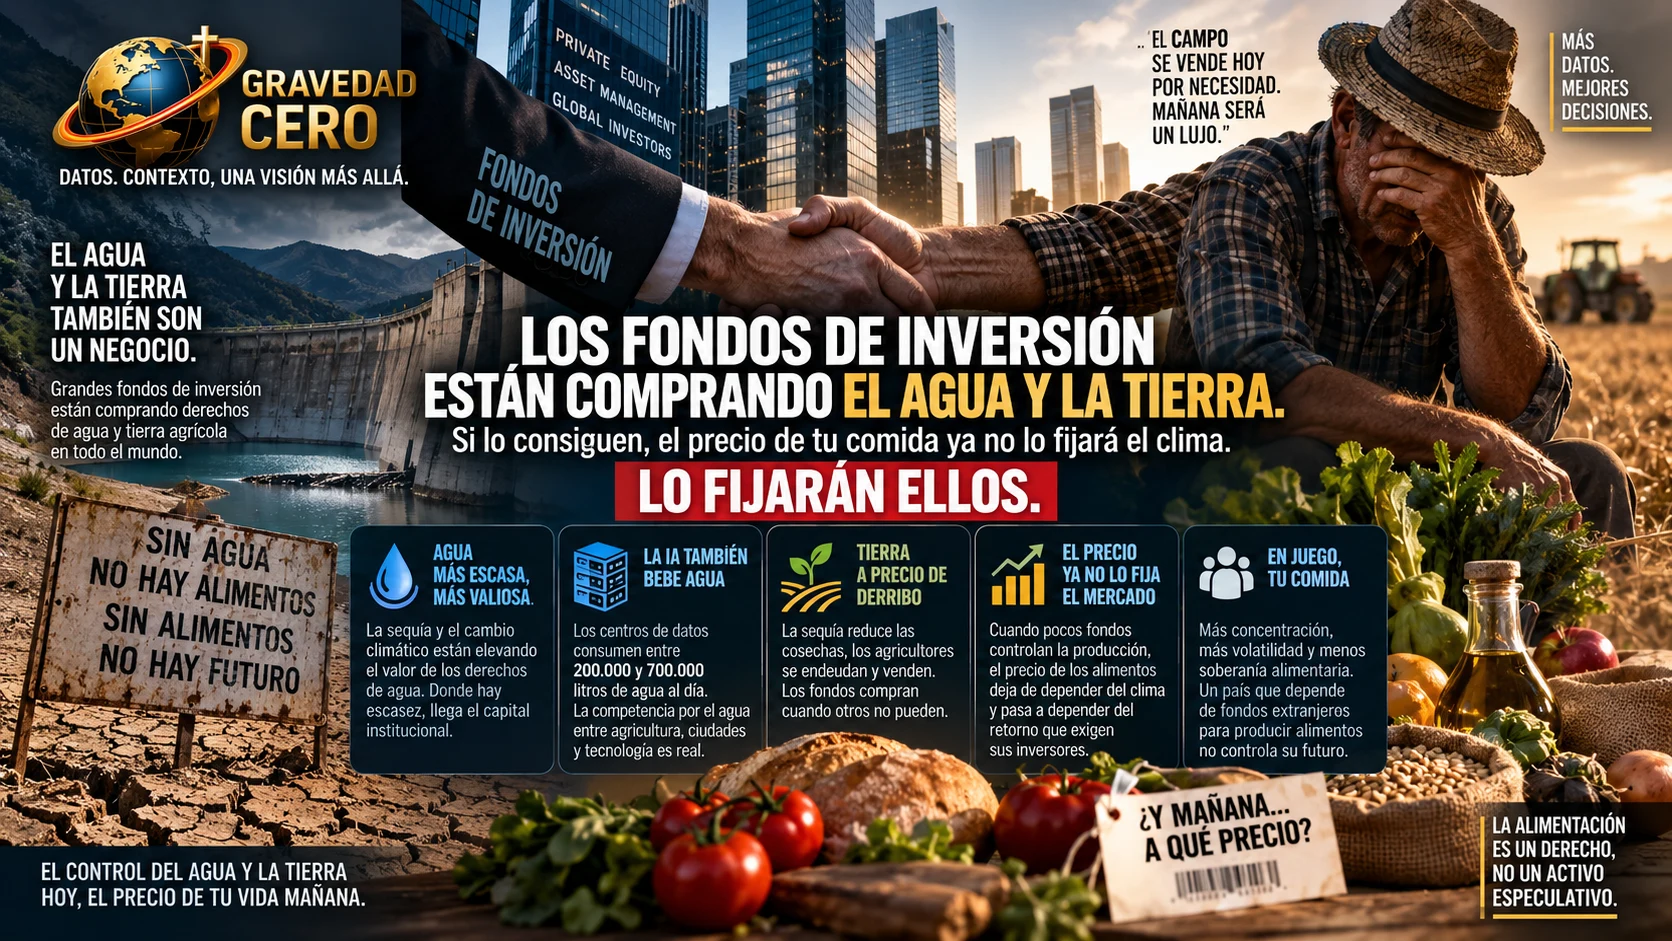
Hay un movimiento que está ocurriendo en silencio y que tiene más consecuencias sobre el coste de la vida cotidiana que cualquier subida del euríbor o cualquier decisión del BCE. Los grandes fondos de inversión internacionales están adquiriendo de forma sistemática dos activos que hasta hace poco nadie consideraba activos financieros: los derechos sobre el agua y la tierra agrícola. Y lo están haciendo en un momento en el que la sequía, el cambio climático y el encarecimiento del crédito están dejando al pequeño agricultor sin capacidad de resistencia.
El agua como activo financiero
El mercado de derechos sobre el agua lleva años desarrollándose en Estados Unidos, Australia y Chile, pero está acelerando en Europa a medida que la escasez hídrica se convierte en una realidad estructural. En España, donde la sequía ha reducido los embalses a mínimos históricos en varias cuencas, los derechos de uso del agua son cada vez más escasos y más valiosos. Y donde hay escasez y valor, llega el capital institucional.
El motor más reciente de esa demanda es la inteligencia artificial. Los centros de datos que sostienen los modelos de IA consumen entre 200.000 y 700.000 litros de agua al día para refrigeración, según el tamaño de la instalación. Con más de 400 centros de datos en construcción o proyecto solo en Texas, y con la demanda global de infraestructura de IA proyectada en 725.000 millones de dólares de inversión en 2026, la competencia por el agua entre la agricultura, el consumo humano y la industria tecnológica se está convirtiendo en una de las tensiones más silenciosas y más explosivas de la próxima década.
Los fondos que invierten en derechos de agua no lo hacen por altruismo hídrico. Lo hacen porque anticipan que el agua será el activo más escaso y más valioso de los próximos veinte años. Y cuando un fondo de inversión controla los derechos de uso del agua en una cuenca, tiene la capacidad de fijar el precio al que ese agua llega a los agricultores, a las ciudades y a las industrias que dependen de ella.
La tierra agrícola: la sequía hace el trabajo sucio
El mecanismo de adquisición de tierra agrícola por parte de los fondos de inversión funciona con una lógica perversa que se retroalimenta con el cambio climático. La sequía reduce las cosechas. Las cosechas reducidas reducen los ingresos del agricultor. Los ingresos reducidos hacen imposible pagar las deudas, las hipotecas sobre la finca o los créditos de campaña. El agricultor, sin liquidez y sin horizonte, vende. Y vende en el peor momento posible, a precio de derribo, a quien tiene capital suficiente para esperar a que la situación mejore.
Ese comprador con capital suficiente para esperar es, con creciente frecuencia, un fondo de inversión. En Estados Unidos, Bill Gates es ya el mayor propietario privado de tierra agrícola del país, con más de 270.000 acres. Fondos como TIAA, Nuveen y varios soberanos del Golfo Pérsico tienen posiciones masivas en tierra agrícola global. En Europa, la concentración es menos extrema pero la tendencia es la misma: las explotaciones pequeñas desaparecen y las grandes superficies en manos de capital institucional crecen.
El problema de la soberanía alimentaria
El pequeño productor no es solo una figura económica. Es el sostén de la diversidad de cultivos, de las variedades locales, de las prácticas agrícolas adaptadas al territorio y de la competencia en el origen de la cadena alimentaria. Cuando el pequeño productor desaparece y es sustituido por grandes explotaciones en manos de fondos de inversión, ocurren varias cosas al mismo tiempo que ningún informe macroeconómico captura bien.
La primera es la concentración del poder de fijación de precios. Cuando tres o cuatro grandes fondos controlan un porcentaje significativo de la producción de un cultivo clave, ya no es el mercado el que fija el precio. Lo fija el fondo de inversión frente a los supermercados. Y el precio que fija un fondo de inversión no responde a los costes de producción ni a la oferta y la demanda del mercado físico. Responde al retorno de inversión que el fondo necesita para justificar su posición ante sus inversores. La comida se financiariza. Su precio deja de depender del clima y pasa a depender de lo que los inversores exigen en su balance.
La segunda consecuencia es la volatilidad. Los mercados de futuros agrícolas, donde se negocian contratos sobre cosechas futuras, ya son instrumentos financieros dominados por capital especulativo que no tiene ninguna relación con la agricultura real. Cuando el capital especulativo domina los mercados de futuros y además controla la tierra y el agua, el precio de los alimentos básicos se vuelve más alto en promedio y más volátil en su evolución. No porque haya más sequías o más plagas. Sino porque las posiciones especulativas amplifican cualquier señal del mercado físico hasta convertirla en un movimiento de precio desproporcionado.
La tercera consecuencia es la pérdida de soberanía alimentaria. Un país que depende de fondos de inversión extranjeros para producir sus alimentos básicos no controla su seguridad alimentaria. Controla los trámites administrativos de esa dependencia. La diferencia entre los dos escenarios es exactamente la que existe entre tener una hipoteca propia y vivir de alquiler en casa de alguien que puede no renovarte el contrato.
El círculo que se cierra sobre el ciudadano
Llevamos cuatro años en los que el coste de la vida ha atacado al ciudadano español desde frentes sucesivos. Primero fue la energía, que se disparó con la crisis del gas de 2022 y no ha vuelto a los niveles anteriores. Después fue la vivienda, con el alquiler al 5,8% interanual y el euríbor al 3,31% encareciendo las hipotecas. Luego fue la cesta de la compra, con más de un 20% de subida acumulada desde 2021.
Si el agua y la tierra agrícola se financiarizan de forma sistemática, el siguiente frente se abre sobre lo más básico que existe: beber y comer. Y a diferencia de la vivienda, donde al menos existe la opción teórica de mudarse a un mercado más barato, no hay mercado alternativo para el agua potable ni para los alimentos básicos.
La pregunta que nadie está haciendo con suficiente urgencia en el debate político europeo es esta: ¿qué ocurre cuando los mismos mecanismos que han hecho inaccesible la vivienda para una generación se aplican al agua y a la comida? La respuesta no está en los libros de economía. Está en lo que ya ha ocurrido en los países donde ese proceso está más avanzado. Y no es un escenario que invite al optimismo.