
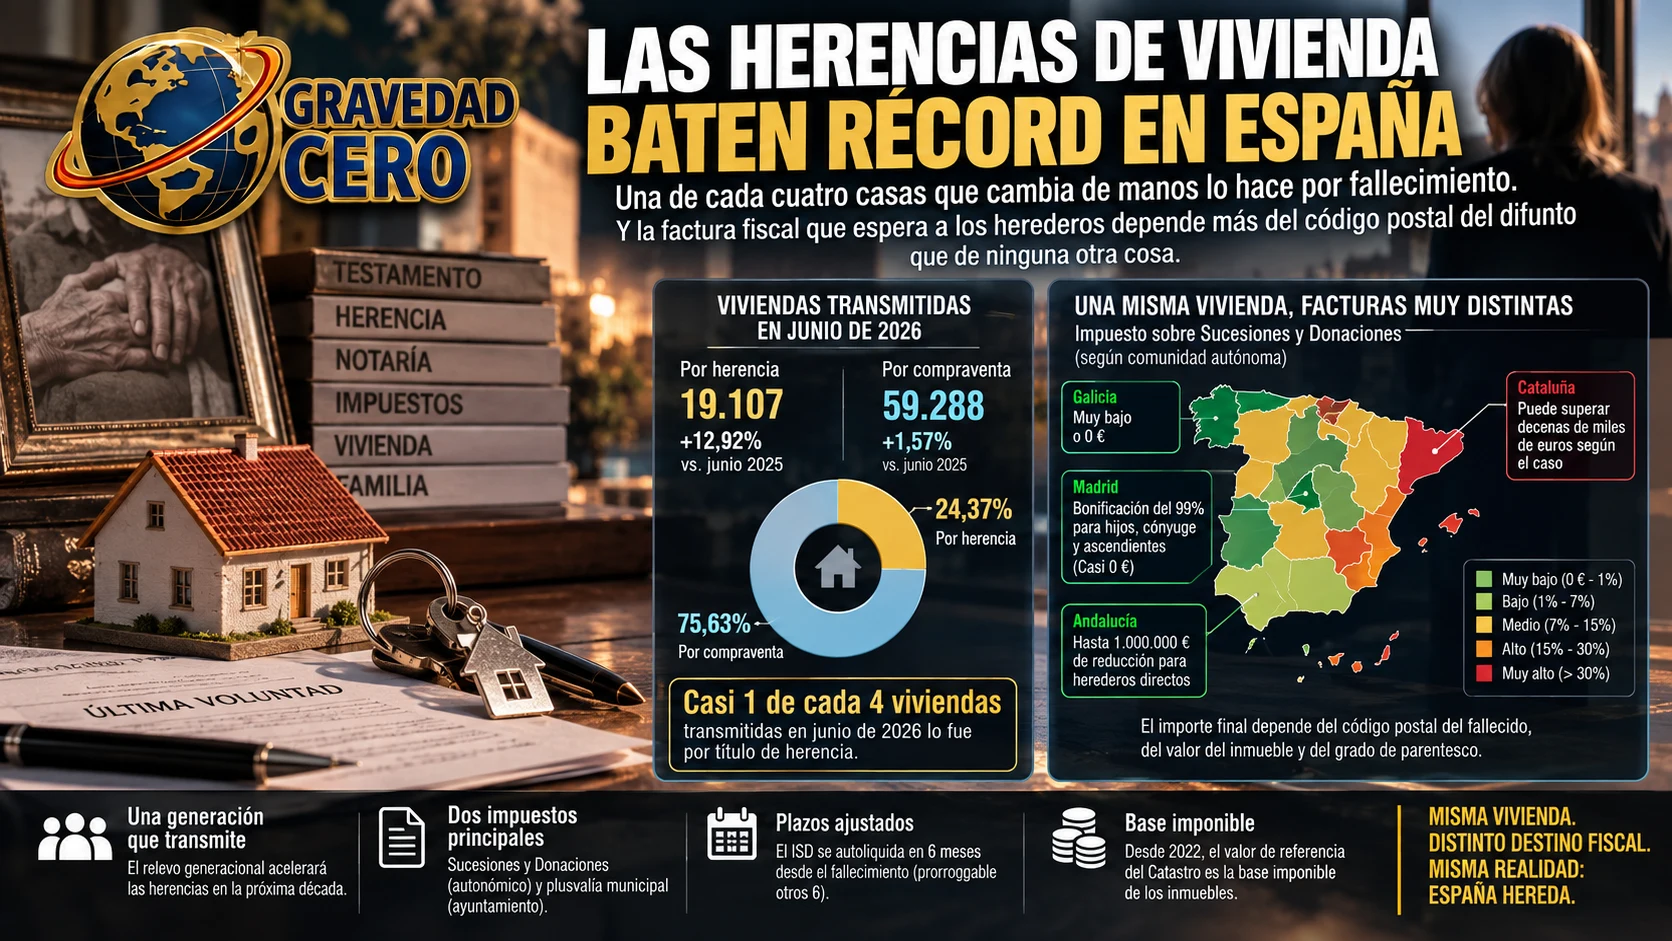
En junio de 2026, 19.107 viviendas cambiaron de titular en España por título de herencia, un 12,92% más que en junio del año anterior. En ese mismo mes se realizaron 59.288 operaciones de compraventa, un 1,57% más que en junio de 2025. El resultado de esa comparación es revelador: casi una de cada cuatro viviendas transmitidas en junio de 2026, exactamente el 24,37%, lo fue por título de herencia. No por compraventa. Por fallecimiento.
El fenómeno no es coyuntural. Es el reflejo de un relevo generacional que lleva años gestándose y que va a seguir acelerando durante la próxima década. Las personas que compraron su primera vivienda o una segunda residencia en los años sesenta, setenta y ochenta del siglo pasado tienen hoy entre ochenta y noventa años. A medida que esa generación fallece, sus viviendas, que en muchos casos están libres de cargas hipotecarias y tienen un valor de mercado muy superior al precio de compra original, pasan a manos de sus descendientes. Los expertos coinciden en que el ritmo de transmisiones hereditarias de vivienda seguirá al alza en los próximos años de forma sostenida.
Pero heredar una vivienda no es solo recibir un activo. Es también recibir una factura fiscal cuya cuantía puede variar de forma drástica en función de dónde residía el fallecido. España tiene diecisiete sistemas tributarios autonómicos distintos para el Impuesto sobre Sucesiones y Donaciones. Esa fragmentación hace que una herencia idéntica, el mismo inmueble, el mismo valor, el mismo grado de parentesco, puede generar una factura de cero euros en un territorio y de decenas de miles de euros en otro.
Los dos impuestos principales que activa una herencia de vivienda son el Impuesto sobre Sucesiones y Donaciones y la plusvalía municipal. El primero lo gestiona cada comunidad autónoma. El segundo lo gestiona cada ayuntamiento. Los plazos son apretados: el ISD se autoliquida en seis meses desde el fallecimiento, prorrogables otros seis si se solicita dentro de los cinco primeros meses. La plusvalía municipal corre en paralelo. Y la base imponible no la fija el heredero libremente: desde 2022, el valor de referencia del Catastro constituye, con carácter general, la base imponible de los inmuebles, salvo que el valor declarado sea superior. Si el valor de referencia catastral de un piso que el difunto compró en 1985 por 50.000 euros es hoy de 350.000 euros, el heredero tiene que pagar el impuesto calculado sobre 350.000 euros antes de haber vendido nada. Antes de haber convertido ese activo en liquidez.
El ejemplo práctico que ilustra mejor las diferencias autonómicas es el siguiente: en Cataluña, una vivienda habitual de 300.000 euros heredada por un hijo de 25 años genera una base imponible de 309.000 euros una vez añadido el valor del ajuar, al que se puede aplicar una reducción del 95% por vivienda habitual, con un límite de 500.000 euros, condicionada a no disponer del inmueble durante cinco años. El resultado es que ese heredero en ese supuesto no pagaría nada. Pero el escenario cambia radicalmente si la vivienda no es la habitual del fallecido, si el heredero es un sobrino en lugar de un hijo, o si el valor del inmueble supera determinados umbrales.
En las comunidades con mayor presión fiscal sobre herencias, como Cataluña en determinados supuestos, la factura puede ser significativa. En Madrid, donde existe una bonificación del 99% del ISD para cónyuge, descendientes y ascendientes, la factura es prácticamente cero para la mayoría de las transmisiones familiares directas. En Andalucía existe una reducción de un millón de euros en la base imponible para herederos directos. La dispersión es tan grande que el territorio donde vivía el fallecido es el factor más determinante de la carga fiscal de la herencia, muy por encima del valor del inmueble o del grado de parentesco.
El impacto de este boom hereditario sobre el mercado inmobiliario tiene dos lecturas. La primera es positiva para la oferta: muchos de los herederos de viviendas que no van a usar como residencia habitual las ponen en el mercado de compraventa o de alquiler, lo que añade oferta en un mercado con déficit estructural. La segunda es más compleja: la vivienda heredada que sale al mercado de segunda mano compite con la obra nueva en mercados donde el comprador con hipoteca tiene cada vez menos capacidad de pago con el euríbor al 3,31%. Y el precio al que esa vivienda heredada sale al mercado está influido por el coste fiscal que el heredero ha tenido que asumir, lo que puede añadir una prima al precio de salida.
Lo que los datos de junio de 2026 confirman es que el mercado inmobiliario español está en plena transición demográfica. La vivienda no solo se compra y se vende. Cada vez más se hereda. Y la forma en que esa herencia se gestiona, fiscal y patrimonialmente, va a tener consecuencias sobre la oferta disponible, los precios y el acceso a la vivienda durante los próximos años.