
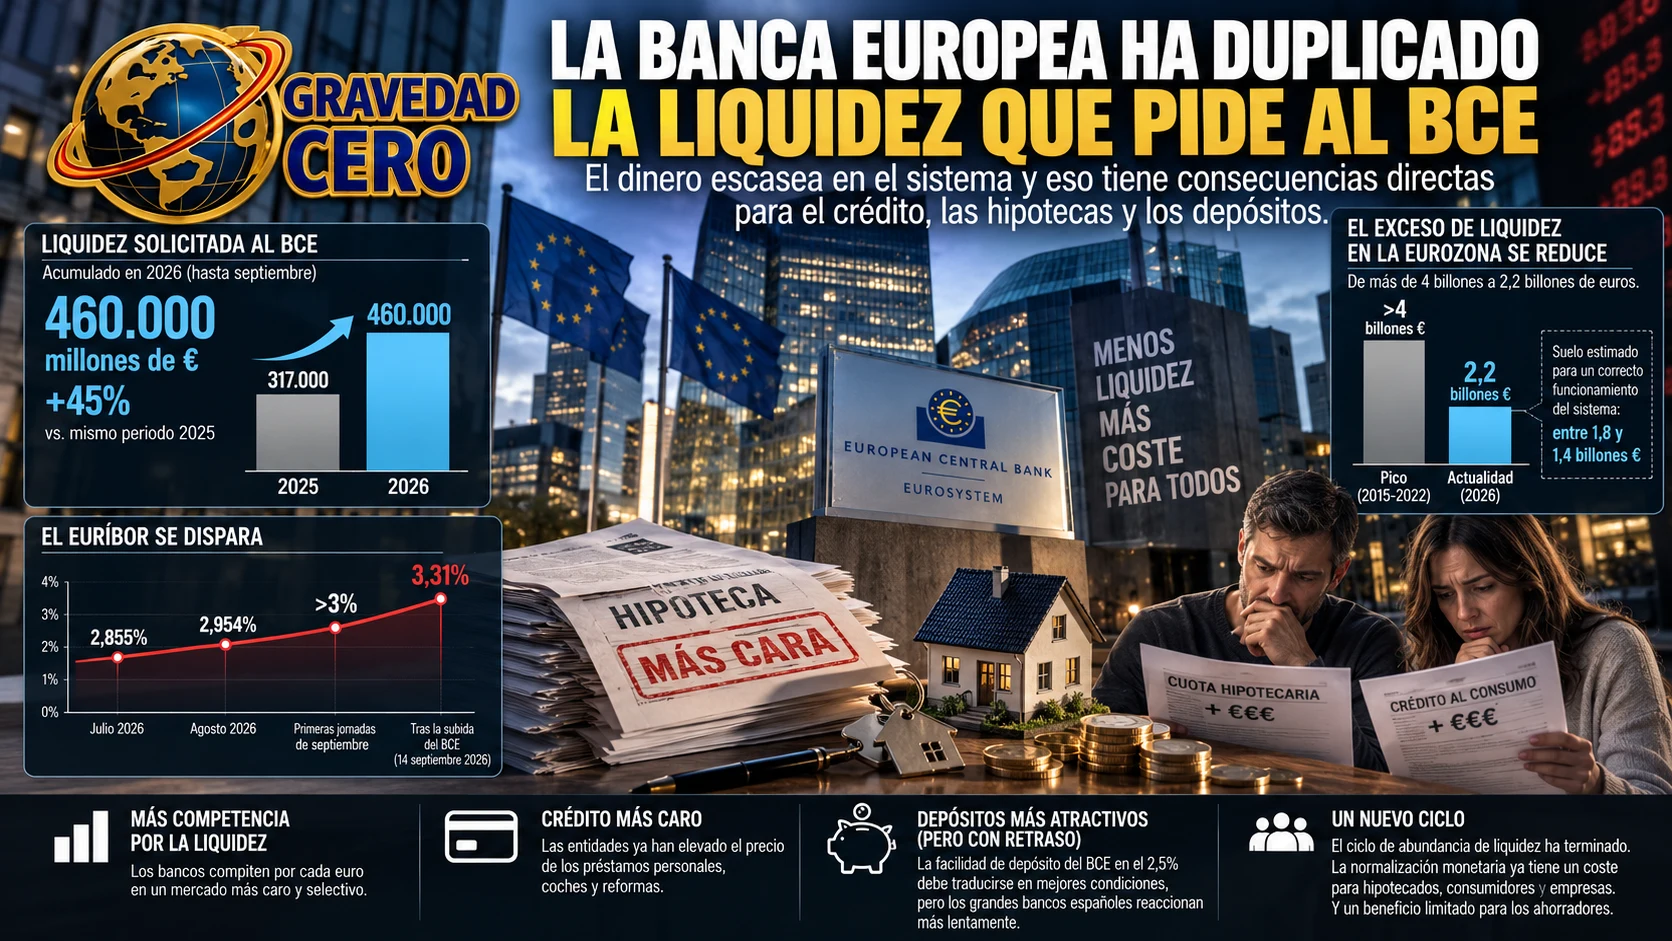
Hay un movimiento en el sistema financiero europeo que pasa desapercibido en los titulares pero que explica buena parte de lo que está ocurriendo con el euríbor, los tipos hipotecarios y la concesión de crédito en España. La banca europea ha duplicado en 2026 la liquidez que solicita al Banco Central Europeo. Desde que el organismo anticipó en abril la subida de tipos que ejecutó en junio, las entidades de la eurozona han acudido en masa a la ventanilla semanal de Fráncfort. El volumen acumulado en lo que va de año alcanza ya 460.000 millones de euros, un 45% más que en el mismo periodo de 2025. Y el total de liquidez solicitada al BCE supera los 230.000 millones de euros desde abril.
La razón de ese cambio de comportamiento es estructural. El exceso de liquidez de la eurozona ha caído hasta los 2,2 billones de euros después de que el BCE drenara una parte relevante de su cartera de deuda y recuperara los préstamos a largo plazo concedidos al sector financiero durante los años de tipos cero. En el pico de la política monetaria expansiva, ese exceso de liquidez superó los 4 billones. Las estimaciones internas del propio sector sitúan el suelo mínimo necesario para el funcionamiento eficiente del sistema monetario entre 1,8 y 1,4 billones. Por debajo de ese umbral, la liquidez escasea y los bancos tienen que competir por cada euro.
Esa competencia por la liquidez ya tiene consecuencias visibles. En una reunión reciente con la autoridad monetaria, los propios bancos reconocieron que detectan una creciente competencia por la liquidez. La generalización de los pagos y transferencias instantáneos ha elevado la necesidad de contar con provisiones adicionales de liquidez en tiempo real, lo que añade presión adicional sobre la demanda de reservas.
El impacto sobre el euríbor es directo y ya está ocurriendo. El euríbor no espera a que el BCE anuncie sus decisiones formalmente. Los bancos que participan en el mercado interbancario incorporan previamente sus expectativas sobre la inflación y la evolución futura de los tipos oficiales. El euríbor cerró agosto en el 2,954%, frente al 2,855% de julio, y superó el 3% en las primeras jornadas de septiembre antes de que el BCE confirmara la subida de 25 puntos básicos el 10 de septiembre. Tras la subida, el euríbor se disparó al 3,31% el lunes 14 de septiembre, su nivel más alto desde 2024.
La estabilización del tipo de intervención del BCE en el 2,5% no equivale a un alivio del coste real de financiación para las entidades. Al contrario: cuando la liquidez en el sistema escasea y los bancos tienen que competir por ella en el mercado interbancario, el euríbor puede seguir subiendo incluso si el BCE mantiene sus tipos estables. Es el mecanismo de transmisión monetaria funcionando en sentido inverso al que los ahorradores e hipotecados conocieron entre 2015 y 2022: en aquel periodo, el exceso de liquidez mantuvo el euríbor en negativo mucho tiempo después de que los tipos oficiales subieran. Ahora, la reducción del exceso de liquidez puede mantener el euríbor elevado aunque el BCE pause las subidas.
Para la banca española el nuevo escenario tiene una lectura específica. Las entidades que más dependen de la financiación mayorista, y no solo de los depósitos de la clientela, tendrán que competir más por cada euro en un mercado más caro y más selectivo. Las cajas y los bancos medianos con menor acceso al mercado de repos pueden verse obligados a pagar más por asegurar sus colchones de liquidez. Y ese coste adicional se trasladará, con mayor o menor velocidad, al precio del crédito que conceden a empresas y familias.
El crédito al consumo ya está encareciendo. Antes incluso de que el BCE confirmara la subida del 10 de septiembre, varias entidades habían elevado el precio de sus créditos personales, anticipando el movimiento del banco central. Financiar un coche, una reforma o un préstamo personal se ha vuelto más caro. Y la letra pequeña importa más que nunca: el interés nominal que aparece en el escaparate puede ocultar comisiones de apertura, seguros vinculados o permanencias que disparan el coste efectivo real.
Para el ahorrador, la subida de tipos tiene una cara positiva que los grandes bancos españoles están trasladando con más lentitud de la que trasladan el encarecimiento del crédito. La facilidad de depósito del BCE en el 2,5% debería traducirse en mejores condiciones para depósitos a plazo fijo y cuentas remuneradas. Pero la velocidad de traslado no es simétrica: las entidades extranjeras que comercializan productos en España han reaccionado con mayor rapidez que los grandes bancos domésticos, que mantienen sus depósitos en niveles de remuneración rezagados respecto al tipo oficial.
Lo que el comportamiento de la banca europea en 2026 confirma es que el ciclo de abundancia de liquidez que sostuvo durante una década los tipos en negativo y el euríbor por el suelo ha terminado definitivamente. El sistema monetario europeo está en plena normalización. Y esa normalización tiene un coste que pagan los hipotecados con cuota variable, los que piden préstamos al consumo y las empresas que financian su circulante. Y un beneficio que llega con retraso y de forma incompleta a los ahorradores.