
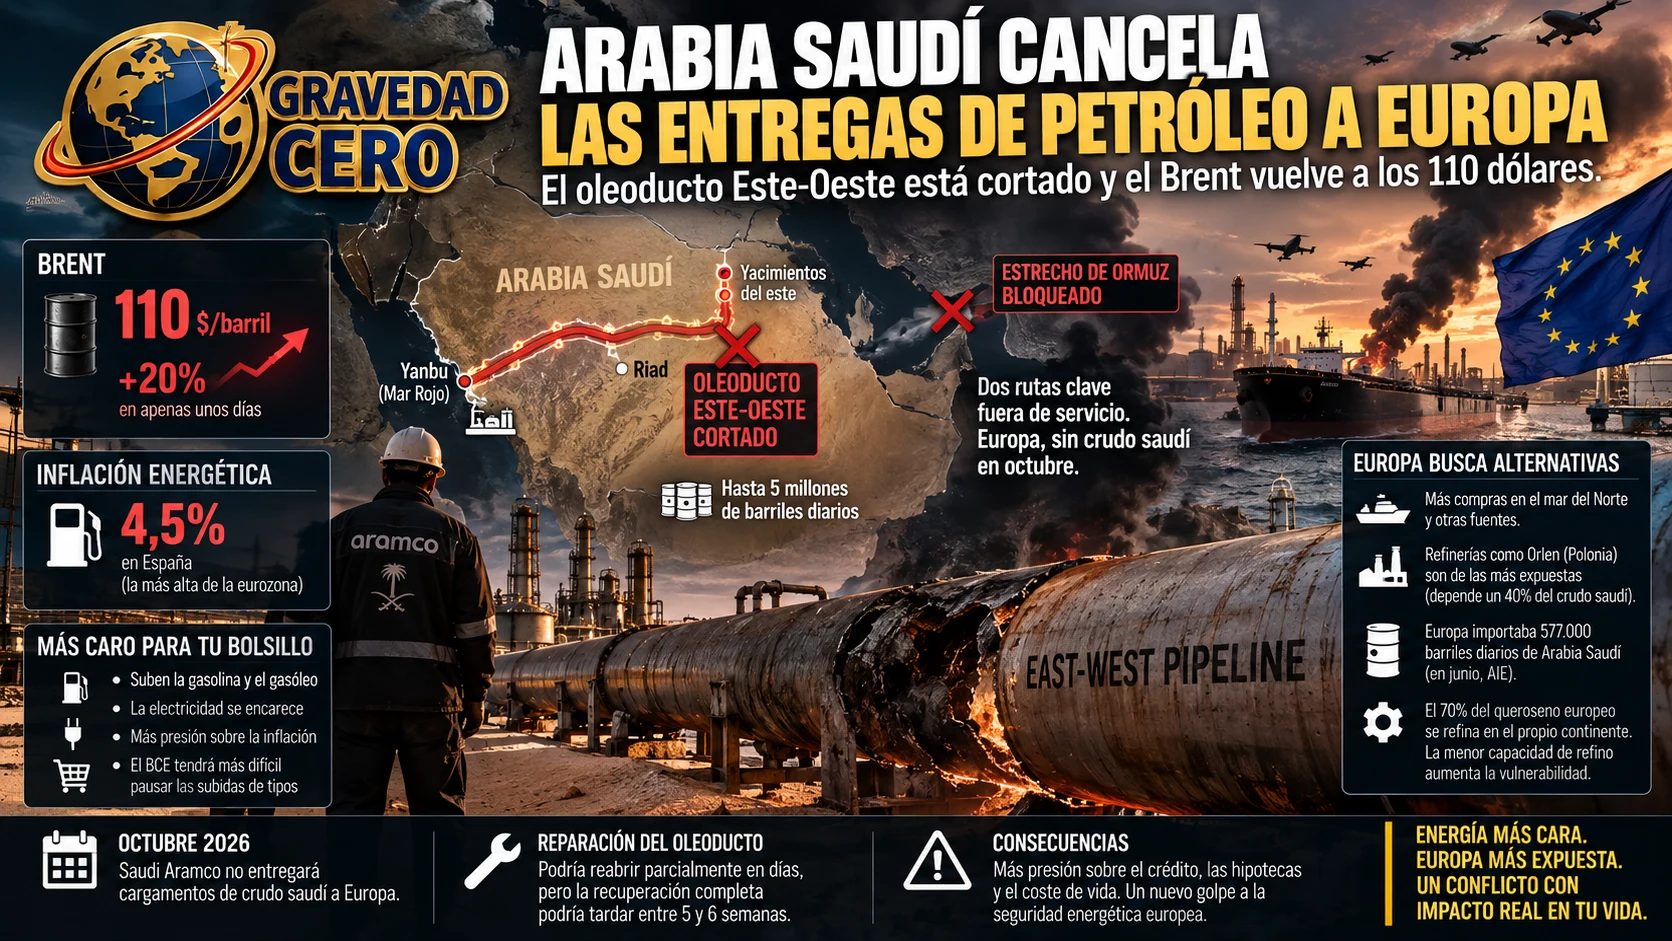
Saudi Aramco ha comunicado al menos a dos refinerías europeas que no recibirán sus cargamentos de crudo saudí en octubre. La notificación, adelantada por Bloomberg, afecta a todos los compradores europeos con contratos a largo plazo con la petrolera estatal saudí. La causa es el cierre del oleoducto Este-Oeste, la infraestructura que conecta los yacimientos petroleros del este de Arabia Saudí con el puerto de Yanbu en el mar Rojo, después de que fuera atacado con drones el 10 de septiembre.
El oleoducto Este-Oeste transporta hasta cinco millones de barriles diarios y se había convertido en la ruta alternativa crítica de exportación saudí después de que el conflicto entre Estados Unidos e Irán dejara el tráfico de petroleros a través del estrecho de Ormuz prácticamente paralizado. Con Ormuz bloqueado y el oleoducto Este-Oeste cortado, Arabia Saudí ha perdido simultáneamente sus dos grandes vías de exportación de crudo. Las estimaciones de reparación del oleoducto oscilan entre un reinicio parcial en cuestión de días y una recuperación completa que podría tardar entre cinco y seis semanas.
Las refinerías europeas suelen recibir el crudo saudí a través del puerto mediterráneo egipcio de Sidi Kerir, conectado al mar Rojo mediante oleoductos. Con esa ruta ahora cortada, las refinerías se apresuran a asegurar barriles alternativos del mar del Norte y de otras fuentes. Orlen, la refinería polaca, que depende de Arabia Saudí para aproximadamente el 40% de su suministro, es uno de los operadores más expuestos a la interrupción. Los países europeos de la OCDE importaban en junio alrededor de 577.000 barriles diarios de crudo procedente de Arabia Saudí, según la Agencia Internacional de la Energía.
El Brent ha vuelto a tantear los 110 dólares por barril ante la noticia, añadiendo presión sobre una inflación energética que en España ya se sitúa en el 4,5% y que es la más alta de la eurozona. La combinación de Ormuz bloqueado y el oleoducto Este-Oeste fuera de servicio representa el escenario de interrupción de suministro más grave que ha enfrentado Europa desde la crisis del gas de 2022.
La vulnerabilidad energética europea no es nueva pero el conflicto en Oriente Medio la ha vuelto a poner en primer plano con una crudeza que los años de dependencia del gas ruso ya habían adelantado. Las refinerías europeas cubren alrededor del 70% de las necesidades de queroseno del continente, mientras el resto depende de importaciones. Y la menor capacidad de refino propia que Europa ha desarrollado en los últimos años, fruto del cierre de plantas por presión medioambiental y por rentabilidad, la hace especialmente sensible a cualquier interrupción de los flujos internacionales de crudo.
Las consecuencias para el ciudadano español son directas y ya visibles. El precio de la gasolina y el gasóleo en los surtidores subirá en las próximas semanas si el crudo se mantiene por encima de los 100 dólares. La electricidad, que en España se fija en el mercado mayorista con una fórmula que incorpora el coste marginal del gas, acelerará su encarecimiento. Y el BCE, que ya subió tipos al 2,5% el 10 de septiembre precisamente por la presión inflacionaria de la energía, tendrá en la reunión del 29 de octubre un argumento adicional para no pausar las subidas.
La interrupción del suministro saudí a Europa en octubre no es el fin del mundo. Las refinerías tienen reservas estratégicas y el mercado tiene alternativas. Pero es la confirmación más clara hasta ahora de que el conflicto en Oriente Medio ha dejado de ser una crisis geopolítica lejana y se ha convertido en un factor estructural que condiciona el precio de la energía, la inflación, los tipos de interés y el coste de vida cotidiano en Europa durante un periodo que nadie puede cuantificar con precisión.