
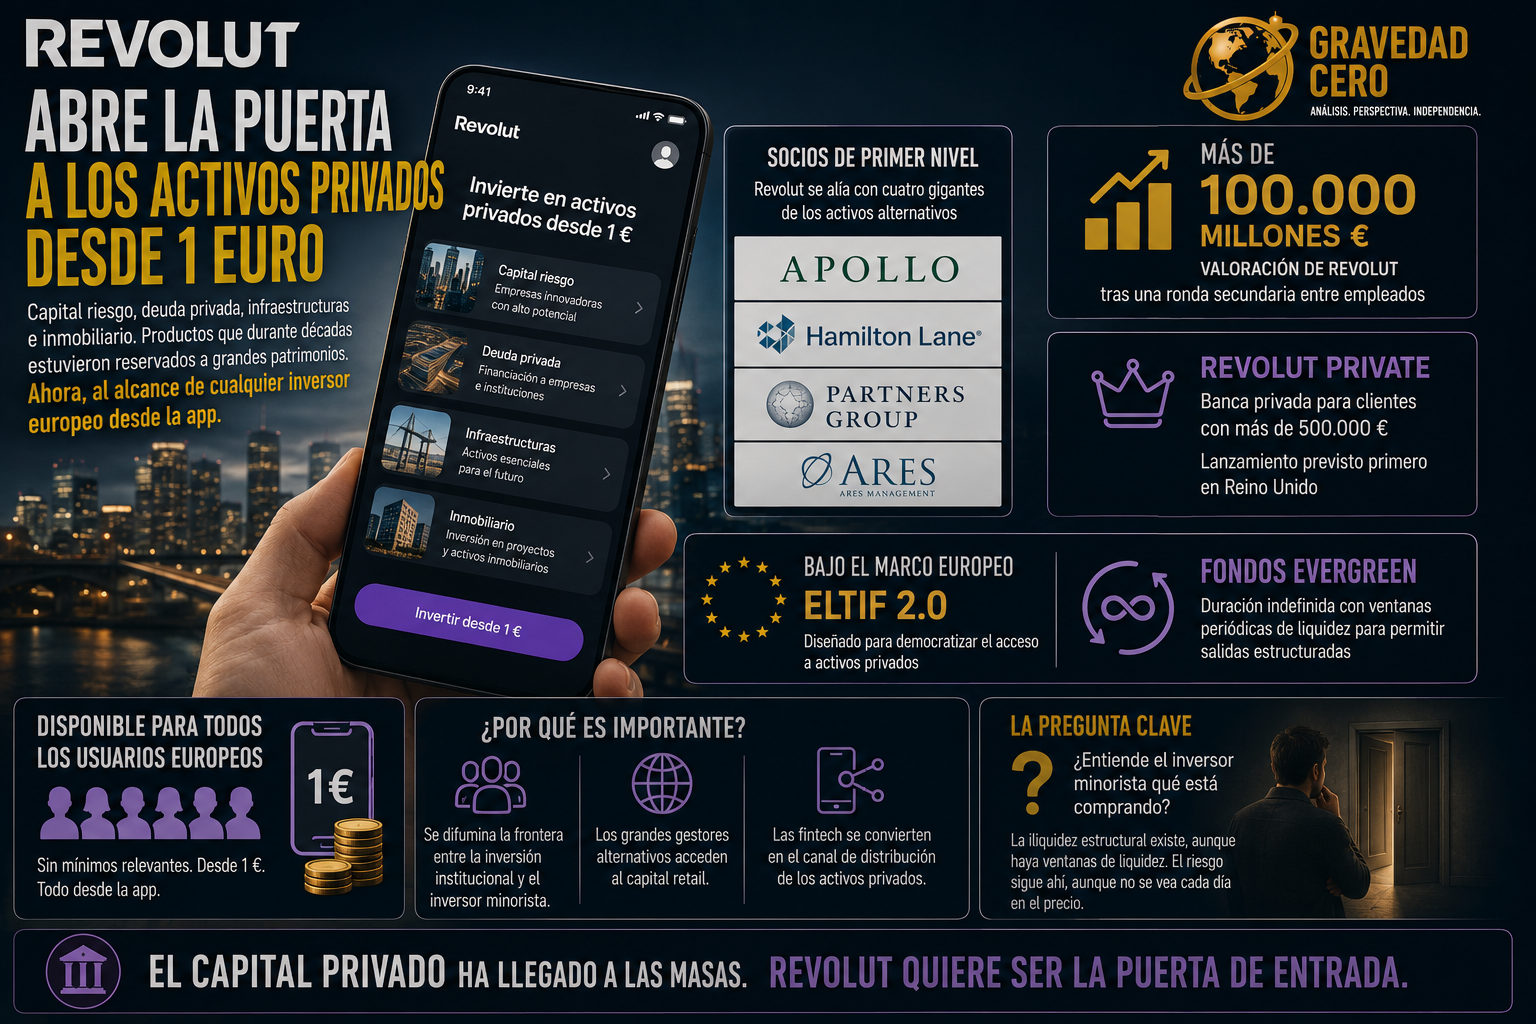
Capital riesgo, deuda privada, infraestructuras, inmobiliario. Productos que durante décadas han estado reservados a family offices, institucionales y clientes de banca privada con patrimonios de seis cifras. Ahora accesibles desde la app del móvil, sin mínimos relevantes.
Los socios no son cualquier cosa. Apollo, Hamilton Lane, Partners Group y Ares Management. Cuatro de los gestores de activos alternativos más grandes del mundo. Los vehículos serán en formato Eltif 2.0, el marco regulatorio europeo diseñado precisamente para democratizar este tipo de inversión, y fondos evergreen de duración indefinida, con ventanas periódicas de liquidez para que el inversor pueda salir de forma estructurada.
El timing no es casual. Revolut acaba de cerrar una ronda secundaria entre empleados que la valora en más de 100.000 millones de euros. Está construyendo su banca privada para clientes con más de 500.000 euros, con lanzamiento previsto primero en Reino Unido. Pero los activos privados no serán exclusivos de ese segmento: estarán disponibles para todos los usuarios europeos de la plataforma.
Lo que está pasando aquí va más allá de Revolut. Es la señal de que la frontera entre la gestión de activos institucional y el inversor minorista se está disolviendo. Los grandes gestores alternativos llevan años buscando la forma de acceder al capital retail. El Eltif 2.0 les dio el marco legal. Las fintech les están dando el canal de distribución.
La pregunta que queda en el aire es la de siempre con este tipo de productos: ¿entiende el inversor minorista qué está comprando? La iliquidez estructural de los activos privados, aunque suavizada por las ventanas de liquidez, no desaparece. Y la volatilidad que no se ve en el precio diario no significa que el riesgo no exista.
Pero la dirección es clara. El capital privado está llegando a las masas. Y Revolut quiere ser la puerta de entrada.