
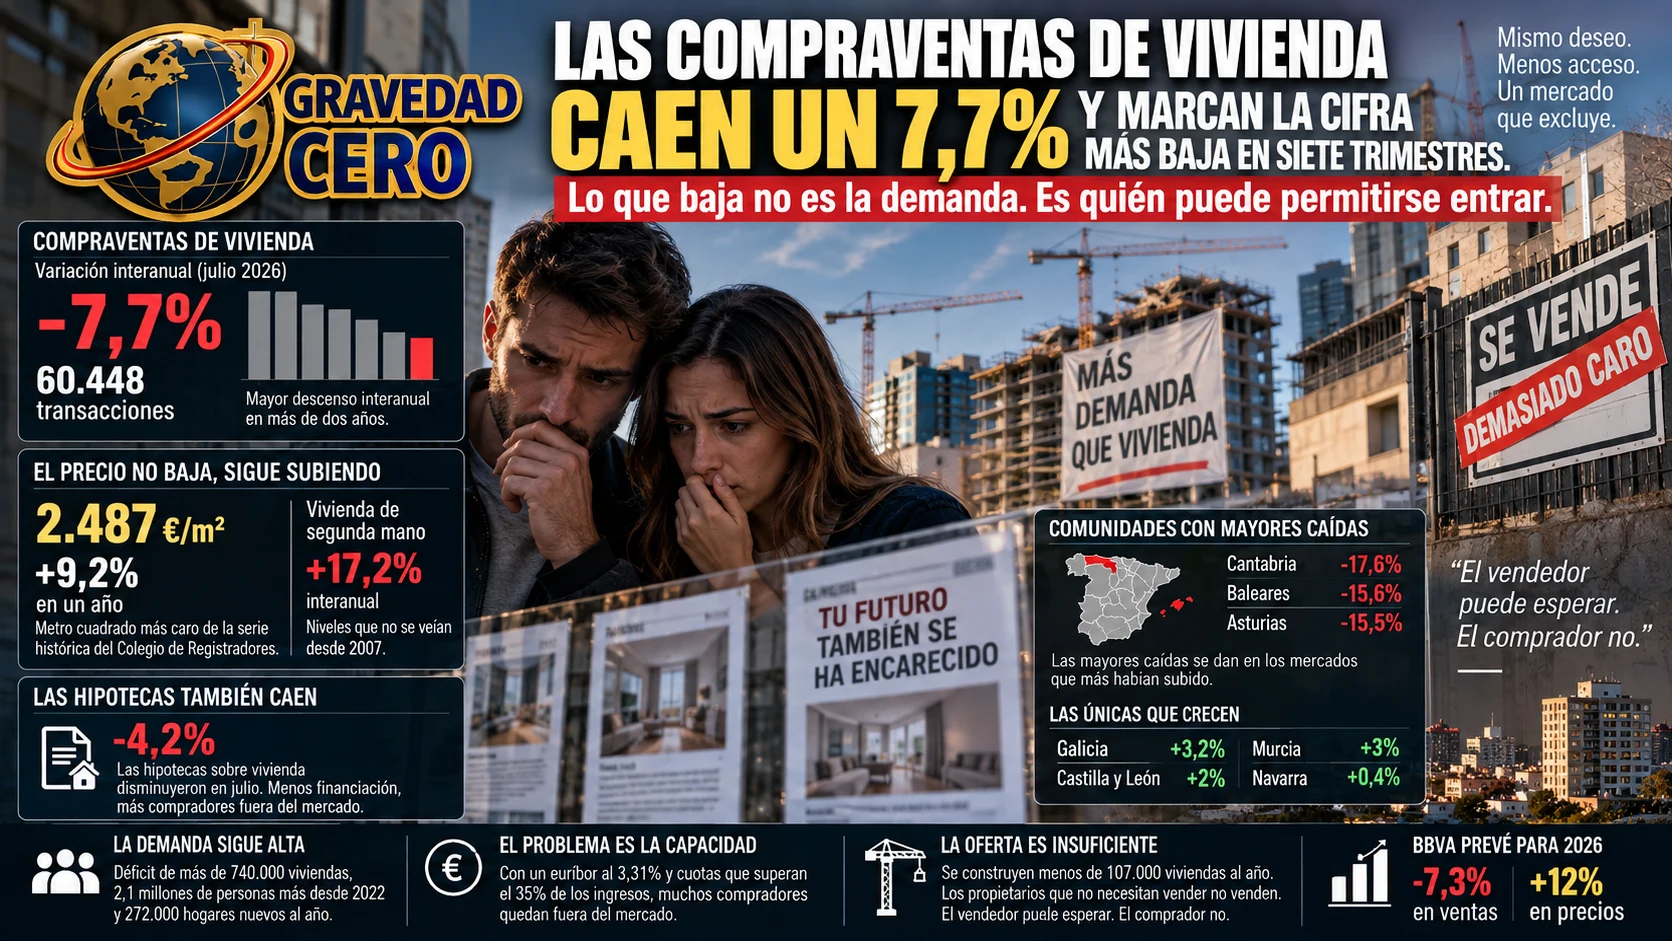
Las compraventas bajan, pero los precios no. El segundo trimestre ha cerrado con el metro cuadrado más caro de toda la serie histórica del Colegio de Registradores, situado en 2.487 euros tras registrar una subida del 9,2% en un año, mientras que la vivienda de segunda mano se ha encarecido un 17,2% interanual, alcanzando niveles que no se veían desde 2007.
La compraventa de viviendas registradas acentuó su caída en julio hasta el 7,7% interanual, el mayor descenso interanual en más de dos años, contabilizando 60.448 transacciones según el avance de resultados publicado por el Colegio de Registradores. Con datos proyectados sobre el 94,9% de los registros analizados, los registradores apuntan que salvo en junio todos los meses de 2026 han presentado caídas en las operaciones.
La pregunta que ese dato genera de forma inmediata es la misma que se ha repetido en cada ciclo inmobiliario de la historia económica reciente: ¿están bajando los precios? La respuesta, en 2026, sigue siendo no. Y entender por qué las compraventas bajan mientras los precios suben es entender la distinción más importante del mercado inmobiliario español en este momento: la diferencia entre el apetito y la capacidad.
El apetito no ha bajado. La demanda de vivienda en España sigue siendo estructuralmente elevada por tres razones que no desaparecen con el euríbor al 3,31%: el déficit acumulado de más de 740.000 viviendas, el crecimiento poblacional de 2,1 millones de personas desde 2022, y la formación de más de 272.000 hogares nuevos al año en un país que construye menos de 107.000 viviendas. Hay más personas que quieren comprar una vivienda en España que hace tres años. Lo que hay son menos personas que pueden permitírselo.
La capacidad, en cambio, sí ha caído de forma significativa y estructural. Las hipotecas sobre vivienda disminuyeron en julio un 4,2%, segundo descenso en 2026 tras el de mayo. Del total de hipotecas, algo menos de 43.300 se han constituido sobre viviendas, siendo esta la segunda bajada del año. Cada punto de euríbor adicional se traduce en decenas de euros más al mes en la cuota de una hipoteca media. Y cuando la cuota mensual supera el 35% de los ingresos netos del hogar, que es el umbral a partir del cual la mayoría de los bancos limita la concesión, el comprador queda excluido del mercado no porque no quiera comprar sino porque el sistema financiero no le permite hacerlo.
Entre abril y junio se firmaron 167.934 operaciones, encadenando dos trimestres consecutivos de caídas y registrando la cifra más baja desde septiembre de 2024, según la estadística del Colegio de Registradores. La caída fue más acusada en el caso de la vivienda nueva, con 34.919 compraventas y un descenso del 11,5%, mientras que en usada se computaron 133.015 operaciones, el 4% menos respecto al trimestre anterior.
La caída más pronunciada en vivienda nueva que en usada tiene una lógica precisa. La vivienda nueva es más cara en términos absolutos y requiere una hipoteca mayor. Con el euríbor al 3,31% y los tipos fijos escalando hacia el 4,5%, el perfil de comprador que puede acceder a una obra nueva se ha reducido de forma más drástica que el que puede acceder a una segunda mano más barata en el mismo mercado. Y los promotores, que habían firmado contratos de obra a precios de materiales más bajos y con márgenes más amplios, están completando las promociones en marcha pero reduciendo el inicio de nuevas.
Por comunidades autónomas, la mayoría presentaron descensos en las compraventas de vivienda de doble dígito. Los ajustes más acusados se dieron en Cantabria con un 17,6%, Baleares con un 15,6% y Asturias con un 15,5%. Solamente cuatro comunidades autónomas registraron incrementos de compraventas totales durante el mes de julio: Galicia con un 3,2%, Murcia con un 3%, Castilla y León con un 2% y Navarra con un 0,4%.
El patrón geográfico de las caídas es revelador. Los mercados que más caen son precisamente los que más habían subido: Baleares, Cantabria, Asturias. Mercados donde el precio ya había superado la capacidad de pago de la demanda local y dependían en mayor medida de la demanda foránea, ya sea nacional o internacional, que es también la más sensible al encarecimiento del crédito. Los mercados que resisten, Galicia, Murcia, Castilla y León, son los que todavía tienen margen de entrada para el comprador con financiación al nivel de euríbor actual.
La asimetría entre la caída de las compraventas y la subida de los precios que el mercado español está experimentando en 2026 no es una anomalía. Es exactamente lo que la teoría económica predice cuando la demanda cae pero la oferta cae más. En España, el stock de vivienda disponible para la venta lleva reduciéndose desde 2021. Los propietarios que no necesitan vender no venden. Esperan. Y cuando el vendedor puede esperar pero el comprador no, el precio no baja aunque el volumen caiga. El vendedor puede esperar pero el comprador no. Esa frase resume el mercado inmobiliario español en septiembre de 2026 con más precisión que cualquier estadística.
BBVA prevé que la venta de viviendas caerá un 7,3% en 2026 con incrementos de precios del 12%. Menos operaciones. Precios más altos. Más compradores excluidos. Y más demanda acumulada esperando a que el euríbor baje o a que los salarios suban lo suficiente para que la ecuación vuelva a cuadrar. Esa demanda embalsada es la garantía estructural de que el mercado no colapsará cuando el ciclo cambie. Y es también la señal de que el problema de acceso a la vivienda en España no se resolverá mientras la oferta no crezca de forma significativa. Porque cuando el euríbor baje, esa demanda embalsada volverá al mercado. Y si la oferta sigue siendo la misma, los precios volverán a subir.