
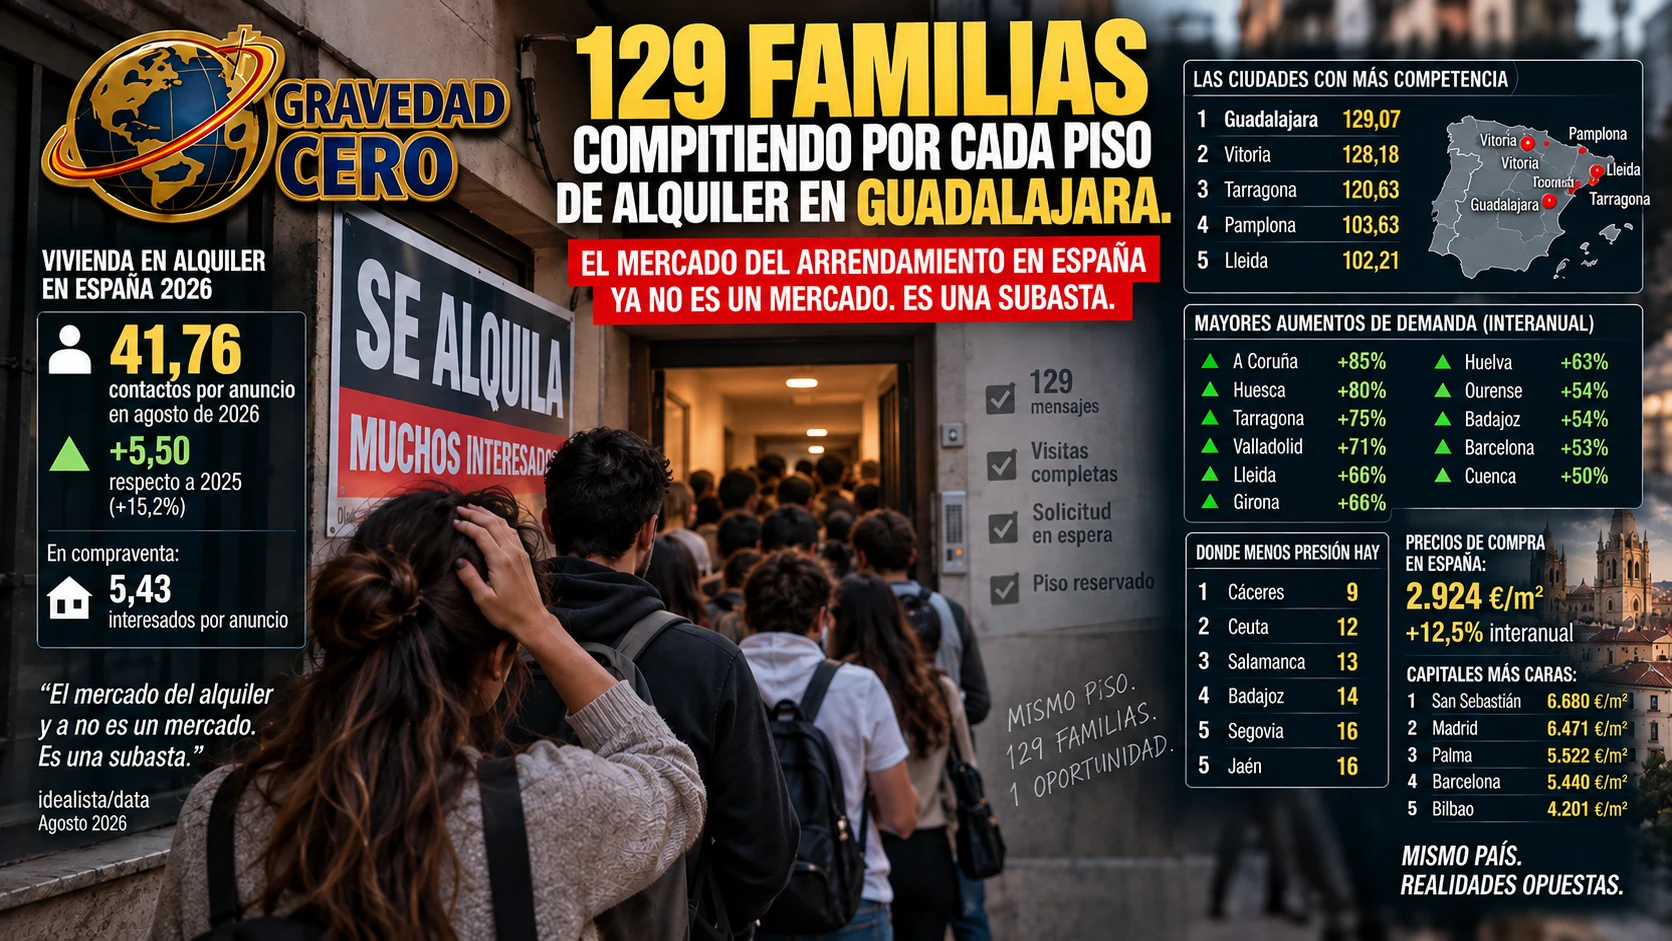
Cada anuncio de una vivienda en alquiler recibe de media 41,76 contactos de potenciales inquilinos, según el informe residencial de idealista/data correspondiente a agosto de 2026. La cifra supera en 5,50 contactos la registrada en agosto de 2025 y multiplica por más de siete la presión que soporta el mercado de compraventa, donde se contabilizan 5,43 interesados por anuncio.
Cuarenta y dos familias compitiendo por cada piso que sale al mercado. Ese número, que ya es alarmante en términos absolutos, esconde una realidad mucho más extrema cuando se desglosa por ciudades. Guadalajara encabeza la clasificación, con 129,07 contactos por cada anuncio de alquiler, seguida muy de cerca por Vitoria, con 128,18. Tarragona ocupa la tercera posición, con 120,63 contactos por anuncio, mientras que Pamplona alcanza 103,63 y Lleida, 102,21.
Estas cifras no son abstracciones estadísticas. Significan que cuando un propietario publica un piso de alquiler en Guadalajara, más de ciento veintinueve personas envían un mensaje de contacto antes de que ese anuncio desaparezca. El propietario tiene ciento veintinueve opciones. El inquilino tiene una oportunidad entre ciento veintinueve. En un mercado con esa proporción, el poder de negociación del inquilino es prácticamente cero. El precio que el propietario fije será el precio que el mercado acepte, porque siempre habrá alguien dispuesto a pagar lo que se pide antes de que el anuncio desaparezca.
Lo que hace especialmente relevante el dato de Guadalajara, Vitoria y Tarragona es que ninguna de las tres es una gran capital. No son Madrid ni Barcelona ni Valencia. Son capitales de provincia de tamaño medio que en los últimos dos años han absorbido una parte significativa de la demanda de alquiler desplazada desde los mercados más saturados. El fenómeno es exactamente el mismo que observamos en el mercado de compraventa: cuando los grandes mercados alcanzan precios que excluyen a una parte creciente de la demanda, esa demanda se desplaza hacia los mercados donde el precio de entrada todavía tiene recorrido. Y cuando llega, tensiona un mercado de oferta limitada que no estaba preparado para absorberla.
En 11 capitales de provincia el volumen de familias interesadas ha crecido más de un 50%. Se trata de las ciudades de A Coruña con un 85%, Huesca con un 80%, Tarragona con un 75%, Valladolid con un 71%, Lleida y Girona con un 66%, Huelva con un 63%, Ourense y Badajoz con un 54%, Barcelona con un 53% y Cuenca con un 50%.
El patrón geográfico de la presión sobre el alquiler en agosto de 2026 es el de una ola que parte de los grandes mercados y se propaga hacia los secundarios. Barcelona se sitúa como la gran ciudad con mayor presión: 95 familias por anuncio, un 53% más que en la primavera de 2025. Le siguen Palma con 59 contactos, Madrid con 48, San Sebastián con 46, Bilbao con 43 y Valencia con 42. Pero los récords absolutos están en las capitales medianas: Guadalajara, Vitoria y Tarragona, donde la demanda desplazada de los grandes mercados ha colisionado con una oferta que no ha crecido al mismo ritmo.
En el lado opuesto se encuentra Cáceres, con apenas nueve contactos por anuncio, seguida por Ceuta, con 12, Salamanca, con 13, Badajoz, con 14, Segovia y Jaén, con 16 contactos en ambos casos. La diferencia entre nueve contactos por anuncio en Cáceres y ciento veintinueve en Guadalajara, separadas por menos de 130 kilómetros de autovía, es la ilustración más concreta disponible de cómo el desplazamiento de la demanda redistribuye la presión en el mercado del alquiler sin que la oferta se ajuste a la misma velocidad.
El portavoz de idealista señala que lo que los datos ponen de manifiesto es que en los mercados en los que se han aplicado los topes de precios la dificultad de las familias para acceder al alquiler se sigue incrementando. Se ha conseguido frenar la subida de los precios a costa de reducir la oferta, lo que aumenta la competencia por hacerse con una vivienda y fomenta procesos de elitización del alquiler.
Esa elitización del alquiler es el proceso más silencioso y más relevante que está ocurriendo en el mercado inmobiliario español en 2026. Cuando hay ciento veintinueve familias compitiendo por un piso, el propietario no elige al primero que llega. Elige al que más garantías ofrece, al que tiene los ingresos más altos, al que tiene contrato indefinido, al que puede pagar más meses por adelantado. El resultado es que el mercado del alquiler, que se supone que es la alternativa a la compra para quienes no pueden acceder a una hipoteca, se convierte en un mercado que también excluye a los perfiles más vulnerables. No porque el precio sea necesariamente más alto que en otros momentos. Sino porque la escasez de oferta convierte cada operación en un proceso de selección en el que gana el más solvente.
La vivienda en venta alcanza los 2.924 euros por metro cuadrado en España, un 12,5% más interanual. Por capitales, San Sebastián registra el precio más elevado, con 6.680 euros por metro cuadrado, seguida de Madrid con 6.471, Palma con 5.522, Barcelona con 5.440 y Bilbao con 4.201.
El círculo se cierra sobre sí mismo de forma implacable. Los precios de compra excluyen a una parte creciente de la demanda del mercado hipotecario. Esa demanda va al alquiler. La presión sobre el alquiler aumenta. Los precios del arrendamiento suben. La rentabilidad del alquiler para el propietario mejora. El propietario tiene menos incentivos para vender. El stock de vivienda disponible para la compra no crece. Los precios de compra siguen subiendo. Y el círculo vuelve a empezar.
Ciento veintinueve familias por cada piso en Guadalajara. Ese número resume mejor que cualquier otro dato el estado del mercado del alquiler en España en septiembre de 2026.