
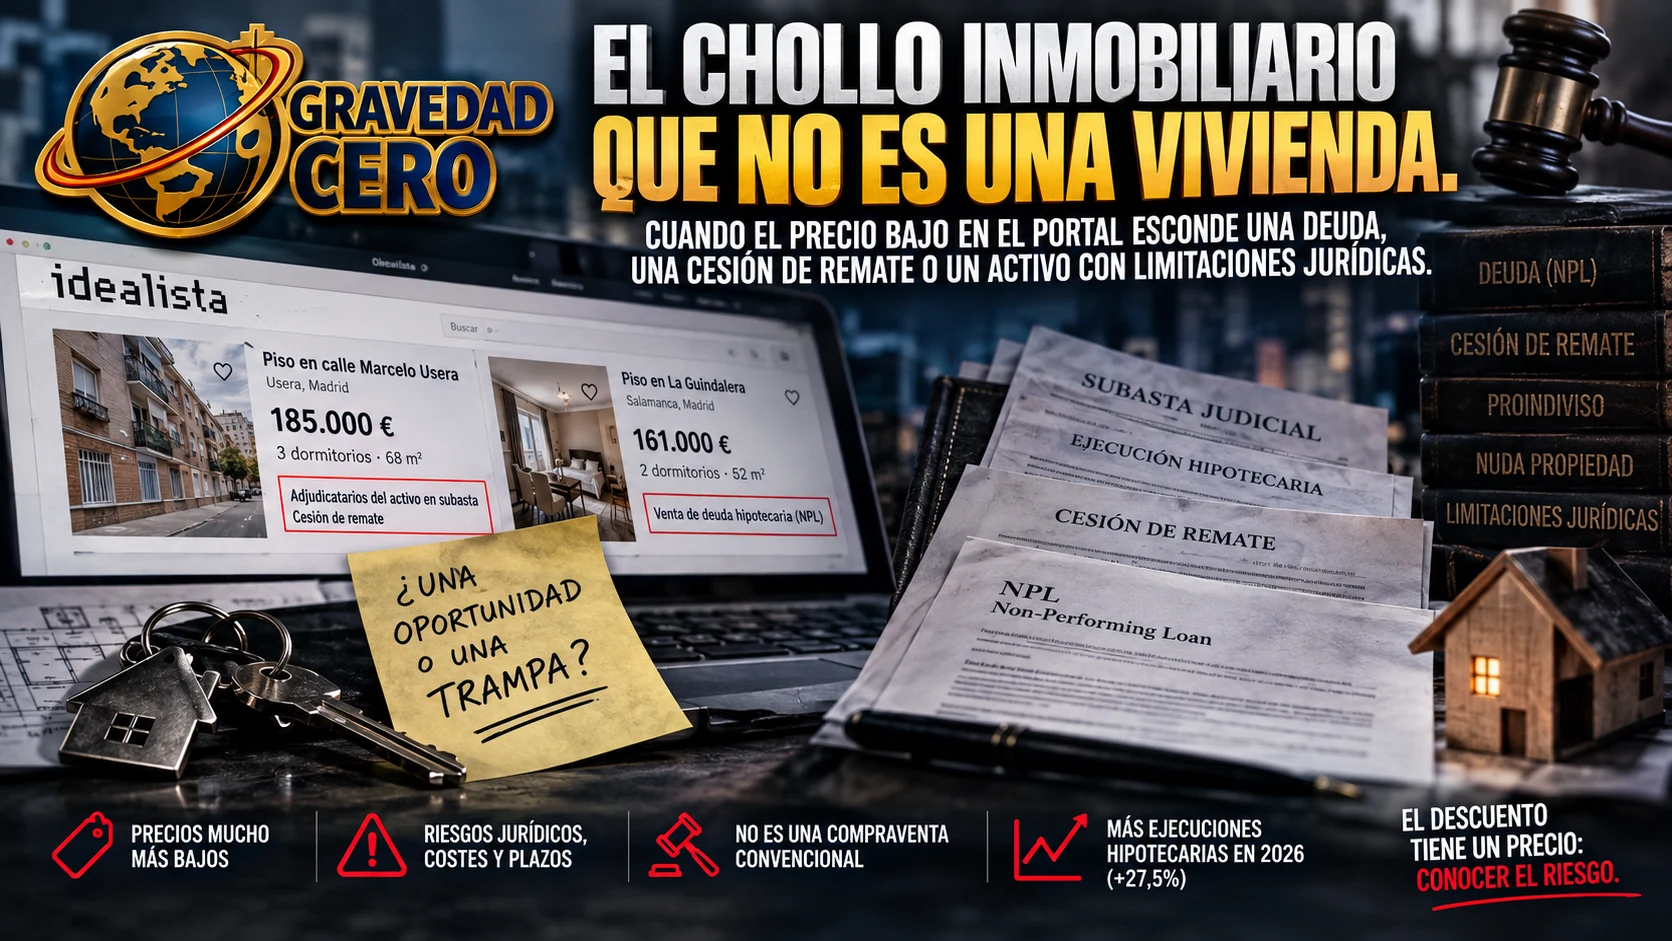
Un piso de tres dormitorios en la calle Marcelo Usera, Madrid, anunciado en idealista por 185.000 euros. Cualquiera correría a por él: un inmueble similar en la zona no baja de 265.000 euros. Ochenta mil euros más barato. El problema es que lo que se vende no es una vivienda. En la descripción del anuncio se especifica con claridad: los vendedores son adjudicatarios del activo en subasta y la operación se realiza mediante cesión de remate.
Otro caso: un piso en La Guindalera, en el carísimo distrito de Salamanca de Madrid, dos habitaciones por 161.000 euros. Un auténtico chollo en uno de los distritos más caros de la capital. Lo que se vende en ese anuncio es deuda hipotecaria, un NPL, Non-Performing Loan en terminología del sector. La vivienda no está en venta. Está el crédito impagado que tiene como garantía esa vivienda.
Hay decenas de ejemplos. Van desde la venta de deuda o la cesión de remate hasta la venta de proindivisos o la nuda propiedad. En definitiva, activos inmobiliarios con limitaciones jurídicas, temporales o de uso que los diferencian de forma fundamental de una compraventa convencional. Y que aparecen mezclados en los mismos portales, con los mismos formatos de anuncio, junto a viviendas que se pueden comprar, escriturar y habitar en el plazo habitual de una operación inmobiliaria estándar.
La principal ventaja de este tipo de operaciones es evidente: el precio y el potencial de mayor rentabilidad. Es difícil generalizar con cuánto descuento se puede llegar a comprar porque la rebaja depende directamente del riesgo, la incertidumbre y las dificultades para recuperar el inmueble. Cuanto mayores son esos tres factores, mayor es el descuento. Pero al precio de entrada siempre hay que añadirle gastos de adjudicación, costes jurídicos y registrales, impuestos, posibles gastos pendientes, tiempo estimado y valor real del activo. La rentabilidad final de la operación depende de todos esos factores, no solo del precio de compra.
Jordi Farré, director general de Certinver, empresa especializada en inversión en NPL, lo advierte con precisión: es un error analizar estos mercados paralelos como si fueran una compraventa tradicional. No lo son. Y añade que es clave que antes de fijarse únicamente en el precio o en las características del inmueble, el comprador entienda qué tipo de derecho está adquiriendo, en qué momento del procedimiento se encuentra y qué pasos quedan todavía por ejecutar. Alberto Torres, presidente de la Sección de Arrendamientos Urbanos, Propiedad Horizontal e Inmobiliario del Ilustre Colegio de la Abogacía de Madrid, abunda en esa idea: no equivalen a comprar una vivienda limpia y plenamente disponible.
Cuando se compra una deuda hipotecaria o NPL lo que se adquiere es el derecho de crédito que hasta ese momento pertenecía al banco o a otro acreedor y que está garantizado por una hipoteca sobre un inmueble. El inversor pasa a ocupar la posición que antes tenía el banco. La vivienda continúa perteneciendo a su propietario original. Sin embargo, si la deuda no se paga, el nuevo acreedor puede ejercer los derechos asociados al crédito y a la hipoteca y, siguiendo los procedimientos legalmente establecidos, reclamar la deuda y, en su caso, ejecutar la garantía hipotecaria.
La cesión de remate es una figura distinta pero igualmente compleja. Se produce en subastas judiciales derivadas de procesos de ejecución hipotecaria. El adjudicatario de la subasta, normalmente una entidad financiera que no quiere acumular el activo en su balance, cede el derecho de adjudicación a un tercero antes de que se formalice la inscripción en el Registro de la Propiedad. El cesionario entra en la posición del remate dentro del procedimiento judicial. No compra la vivienda en el sentido convencional. Compra el derecho a inscribirla a su nombre pagando el precio de adjudicación de la subasta.
El precio de adjudicación en una subasta judicial puede ser significativamente inferior al valor de mercado del inmueble, especialmente si la vivienda no era la residencia habitual del deudor, en cuyo caso el precio mínimo de adjudicación puede ser del 50% del valor de tasación. Eso es lo que genera el descuento visible en el portal. Lo que no es visible en el portal es el procedimiento jurídico, el estado de la posesión, los plazos de resolución y los costes adicionales que el comprador tendrá que asumir antes de poder usar o vender el inmueble.
El aumento de este tipo de operaciones en los portales inmobiliarios en 2026 no es una casualidad. Las ejecuciones hipotecarias sobre vivienda habitual subieron un 27,5% en el segundo trimestre de 2026 y marcaron máximos desde 2017, según el INE. El euríbor al 3,31% y la inflación al 4,3% están comprimiendo el margen financiero de miles de hogares con hipotecas variables. Más ejecuciones hipotecarias significa más activos en procedimientos judiciales. Y más activos en procedimientos judiciales significa más NPLs, más cesiones de remate y más viviendas sin posesión disponibles para inversores especializados, que las comercializan en los mismos portales donde el comprador de primera vivienda busca su piso.
El descuento no es una ineficiencia del mercado. Es el precio del riesgo, la complejidad jurídica y el tiempo. Y ese precio solo lo puede gestionar bien quien tiene capacidad financiera para mantener el activo durante el proceso, acceso a asesoramiento jurídico especializado y experiencia en procedimientos judiciales inmobiliarios. Para el comprador que busca su primera vivienda o una segunda residencia, el anuncio de 185.000 euros en Usera no es una oportunidad. Es una trampa con buena presentación.